

يرتفع مؤشر الدولار مدفوعًا بالمراهنات على رفع الفائدة من قبل Fed، ثم يتوقف عند سقفه المعتاد
- يرتفع DXY مع رهانات رفع الفائدة من Fed ويتوقف عند سقفه المعتاد قرب 99.50 وبمكاسب 0.4%
- عائد سندات الخزانة لأجل 10 سنوات فوق 5% للمرة الأولى منذ أكتوبر 2023، قبل يومين من قرار Fed
- اليورو قرب 1.1500 عند أدنى مستوى في شهر، ويمثل 57.6% من السلة، بعد أسبوع من رفع ECB الفائدة إلى 2.50%
يتم تداول مؤشر الدولار قرب 99.50، مرتفعًا 0.4% خلال اليوم، وقد حقق كامل هذه المكاسب بينما كانت أمريكا نائمة. ويبدو عائد الخزانة عند 5% وكأنه أفضل ما يمكن أن يحدث للدولار، لكن نيويورك أمضت الصباح في بيعه.
ويرجع ذلك إلى أن العملة تُسعَّر على أساس الفجوة بين أسعار فائدتها وأسعار فائدة الآخرين، لا على أساس المستوى نفسه، وهذه الفجوة لا تتسع: فقد رفع البنك المركزي الأوروبي (ECB) الفائدة الأسبوع الماضي، وسيفعل Bank of Japan (BoJ) ذلك يوم الجمعة، كما أن الأسواق تسعّر خطوة من Bank of England (BoE) في نوفمبر.
عائد 5% ليس الهدية التي يبدو عليها
ارتفع الدولار نصف نقطة بين افتتاح الأحد في آسيا وصباح لندن، من فوق 99.05 بقليل إلى قرب 99.60 بحلول الساعة 08:00 بتوقيت غرينتش، ثم أضاف 0.16 أخرى مع افتتاح سوق الأسهم في نيويورك، قبل أن يتخلى لاحقًا عن هذا الجزء من المكاسب في نيويورك. وجاءت القمة عند الساعة 14:00 بتوقيت غرينتش، وهي الساعة نفسها التي تجاوز فيها عائد السندات لأجل 10 سنوات مستوى 5%. وكانت تلك اللحظة التي توقف فيها الدولار عن الارتفاع.
والسبب هو ما يدفع العائد إلى الصعود. فالمستثمرون لا يدفعون علاوة لشراء السندات الأمريكية لأن الاقتصاد يزدهر، بل يطالبون بعائد أعلى للاحتفاظ بها، لأن الحكومة تقترض أكثر، والشركات تقترض مئات المليارات لبناء مراكز بيانات الذكاء الاصطناعي (AI)، ولأن تداول النفط الخام فوق 103 دولارات للبرميل يبقي التضخم فوق المستوى المستهدف.
أما عملية إعادة شراء سندات الخزانة الموسعة يوم الجمعة، وهي العملية المصممة للإبقاء على العوائد طويلة الأجل منخفضة، فقد اشترت 5.2 مليار دولار مقابل سقف 6 مليارات دولار، ومع ذلك ارتفع عائد السندات لأجل 10 سنوات. وهناك فرق بين أن يدفع العالم أكثر لامتلاك السندات الأمريكية وبين أن تدفع أمريكا أكثر للاقتراض. وقد أمضى الدولار صباح نيويورك في تحديد أي الحالتين تنطبق الآن.
ثلاث من العملات الست في السلة لديها بنك مركزي سيتحرك هذا الشهر
يشكل اليورو 57.6% من المؤشر، لذا فإن مؤشر الدولار هو في معظمه اليورو مقلوبًا. ويتم تداول اليورو قرب 1.1500، وهو أدنى مستوى له منذ منتصف أغسطس ومتراجع بنحو نصف بالمئة اليوم، ومن هنا جاءت مكاسب الدولار. وكان ECB قد رفع سعر الفائدة إلى 2.50% الخميس الماضي، كما توقع جميع الاقتصاديين الـ65 في أحد الاستطلاعات، وإذا رفع Fed الفائدة ربع نقطة يوم الأربعاء مقابل ربع نقطة من ECB، فإن الفجوة بين الاثنين ستبقى تمامًا كما كانت.
ويمثل الين 13.6% من السلة، ومن المتوقع أن يرفع BoJ سعر الفائدة إلى 1.25% يوم الجمعة. وارتفع الين 4% هذا الشهر، وأنفقت طوكيو 96.4 مليار دولار لدعمه، كما يحتفظ المضاربون الآن برهانات على ارتفاعه أكثر من رهاناتهم على هبوطه للمرة الأولى منذ فبراير.
أما الجنيه الإسترليني فيمثل 11.9%، ومن المتوقع أن يبقي BoE الفائدة عند 3.75% يوم الخميس مع احتمال 30% لرفعها، بينما تكاد خطوة نوفمبر تكون مسعّرة بالكامل. وفي المقابل، تُسعَّر احتمالات رفع الدولار نفسه عند 90%. وهو الوحيد من بين الأربعة الذي لا يزال يُنظر إليه على أنه رهان.
ومن المفترض أيضًا أن يساعد النفط الخام فوق 103 دولارات، لأن أمريكا تبيع الطاقة إلى الخارج بينما تشتريها أوروبا واليابان، وبالتالي فإن كل دولار إضافي على سعر البرميل ينقل الأموال من اقتصاد اليورو إلى اقتصاد الدولار. ومنذ أواخر أغسطس، ارتفع سعر البرميل من أوائل الثمانينيات إلى ما فوق 103 دولارات، وارتفع مؤشر الدولار من نحو 99.15 إلى قرب 99.50. لكن البرميل نفسه هو أيضًا السبب في رفع ECB وBoJ للفائدة، ورفع الفائدة في الخارج يلغي عائد الطاقة الإضافي.
الأربعاء يحسم الفجوة، لا الرفع نفسه
سيحسم Fed قراره عند الساعة 18:00 بتوقيت غرينتش يوم الأربعاء، وتضع العقود الآجلة احتمالًا يقارب 90% لزيادة بمقدار ربع نقطة ترفع سعر الفائدة من 3.50%-3.75% إلى 3.75%-4.00%. والرفع نفسه محسوب بالفعل في الأسعار. أما ما ليس محسوبًا فهو مخطط توقعات أسعار الفائدة الذي ينشره Fed مع القرار، والذي أظهر في يونيو 3.8% لنهاية هذا العام، و3.6% للعام المقبل، و3.4% لعام 2028، أي رفعًا الآن ثم تخفيضات لاحقًا.
إذا أظهرت نسخة الأربعاء مزيدًا من الزيادات، فسوف تتسع الفجوة مع أوروبا واليابان العام المقبل ويحصل الدولار على سبب لمغادرة نطاقه. أما إذا كررت ما ورد في يونيو، فسيرفع Fed الفائدة مرة واحدة بينما يواصل ECB وBoJ الرفع، وعندها تضيق الفجوة.
وتصدر مبيعات التجزئة لشهر أغسطس أولًا، عند الساعة 12:30 بتوقيت غرينتش يوم الأربعاء، مع توقعات عند 0.9% بعد تراجع بنسبة 0.6%. وتُحتسب مبيعات التجزئة بالدولار، لذا فإن ارتفاع أسعار البنزين قد يجمل الرقم الرئيسي، بينما كانت قراءة مجموعة الضبط، التي تستبعد الوقود والسيارات ومواد البناء، عند تراجع 0.4% في آخر مرة، وهي التي توضح أي الأمرين يحدث.
وتصدر بيانات التضخم البريطانية لشهر أغسطس صباح الأربعاء، قبل يوم من قرار BoE عند الساعة 11:00 بتوقيت غرينتش يوم الخميس، ثم يتبعه BoJ يوم الجمعة. كما يُتوقع أن تبلغ طلبات إعانة البطالة 205 آلاف يوم الخميس عند الساعة 12:30 بتوقيت غرينتش، وسيتحدث أحد محافظي Fed عند الساعة 07:30 بتوقيت غرينتش يوم الجمعة.
المستويات والانحياز
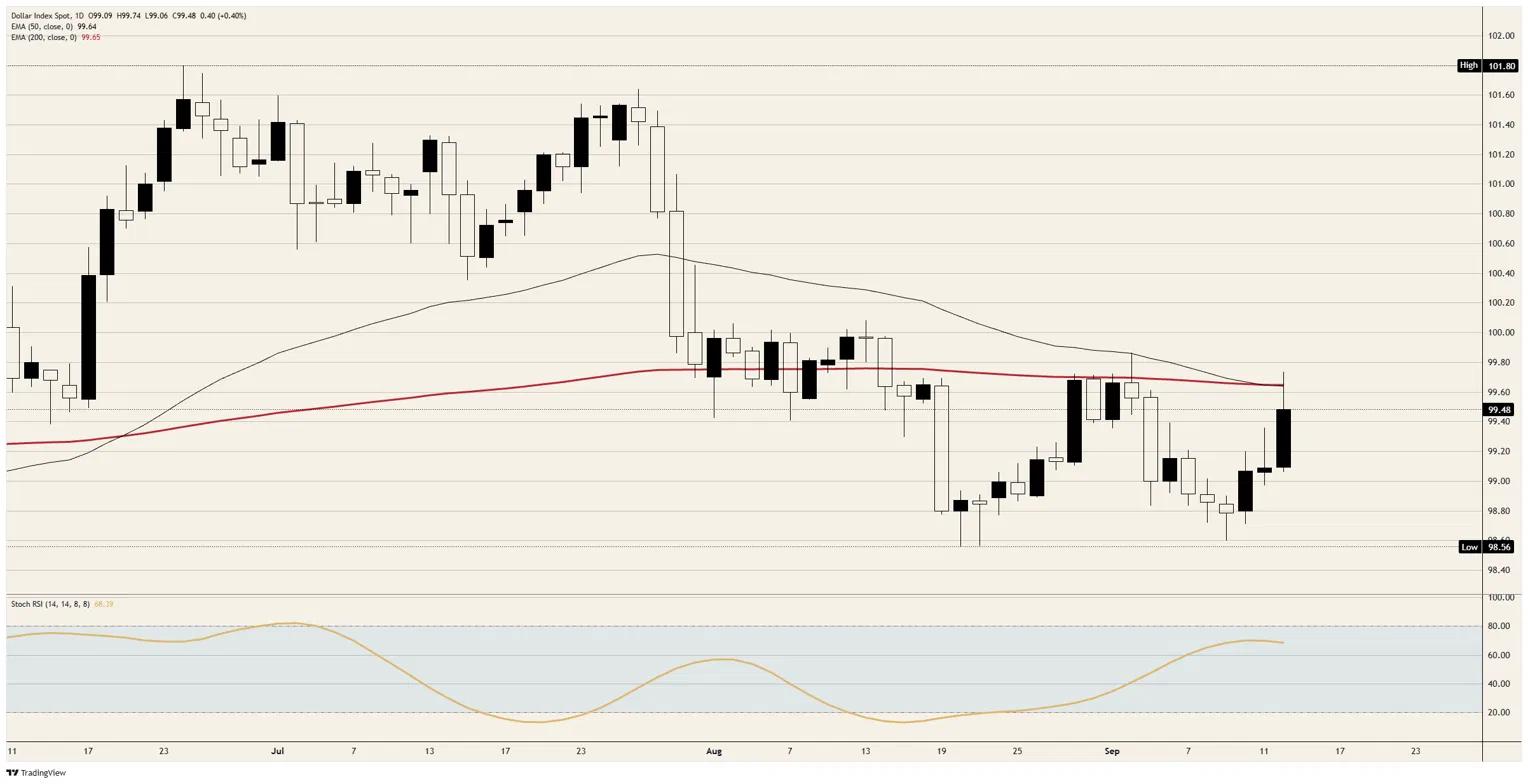
المقاومة: تمثل قمة اليوم دون 99.75 بقليل السقف، ويقع المتوسطان المتحركان الأسيان طويلَا الأجل، لـ50 يومًا و200 يوم، فوق بعضهما قرب 99.65 أسفلها مباشرة. وقد ارتد المؤشر هبوطًا من هذا الخط خمس مرات منذ 28 أغسطس، ولا يوجد فوقه سوى قمة 2 سبتمبر التي تقل قليلًا عن 99.90.
الدعم: تمثل منطقة 99.05 حيث بدأ الأسبوع أول أرضية. وتحتها تقع منطقة 98.80 حيث جرى معظم التداول الأسبوع الماضي، ثم قاع أغسطس قرب 98.55.
الانحياز: هبوطي ما دام مستوى 99.75 يشكل سقفًا، مع اعتبار منطقة 99.05 الهدف الأول ثم 98.80 بعدها. ويقرأ مؤشر Stochastic Relative Strength Index (Stoch RSI) اليومي، وهو مقياس للزخم، قرب 68، وقد ظل مستويًا لأربع جلسات بعد صعوده من 16 في 19 أغسطس، ما يعني أن موجة الصعود استنفدت زخمها بالفعل من دون أن تغادر النطاق. أما الإغلاق اليومي فوق 99.75 فيبطل هذا السيناريو ويعيد قمة 2 سبتمبر إلى الواجهة.
الرسم البياني اليومي لـ DXY
الأسئلة الشائعة حول الدولار الأمريكي
الدولار الأمريكي (USD) هو العملة الرسمية للولايات المتحدة الأمريكية، وهو أيضًا العملة «الفعلية» لعدد كبير من الدول الأخرى حيث يتداول إلى جانب العملات المحلية. وهو العملة الأكثر تداولًا في العالم، إذ يستحوذ على أكثر من 88% من إجمالي حجم تداولات سوق الصرف الأجنبي العالمية، أو ما متوسطه 6.6 تريليون دولار من المعاملات يوميًا، وفقًا لبيانات عام 2022. وبعد الحرب العالمية الثانية، حل USD محل الجنيه الإسترليني بوصفه عملة الاحتياطي العالمية. وعلى مدى معظم تاريخه، كان الدولار الأمريكي مدعومًا بالذهب، إلى أن انتهى العمل بنظام معيار الذهب بموجب اتفاقية Bretton Woods في عام 1971.
أهم عامل منفرد يؤثر في قيمة الدولار الأمريكي هو السياسة النقدية التي يضعها Federal Reserve (Fed). ولدى Fed مهمتان: تحقيق استقرار الأسعار (السيطرة على التضخم) وتعزيز التوظيف الكامل. وأداته الرئيسية لتحقيق هذين الهدفين هي تعديل أسعار الفائدة. وعندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من مستهدف Fed البالغ 2%، يرفع Fed أسعار الفائدة، ما يدعم قيمة USD. وعندما ينخفض التضخم إلى ما دون 2% أو يكون معدل البطالة مرتفعًا جدًا، قد يخفض Fed أسعار الفائدة، ما يضغط على العملة الأمريكية.
في الحالات القصوى، يمكن لـ Federal Reserve أيضًا طباعة المزيد من الدولارات وتطبيق التيسير الكمي (QE). وQE هو العملية التي يزيد من خلالها Fed بشكل كبير تدفق الائتمان في نظام مالي متعثر. وهو إجراء غير تقليدي في السياسة النقدية يُستخدم عندما يجف الائتمان لأن البنوك لا تقرض بعضها البعض (خوفًا من تعثر الطرف المقابل). وهو الملاذ الأخير عندما يكون من غير المرجح أن يحقق مجرد خفض أسعار الفائدة النتيجة المطلوبة. وكان QE السلاح المفضل لدى Fed لمواجهة أزمة الائتمان التي حدثت خلال الأزمة المالية العالمية الكبرى في عام 2008. ويتضمن ذلك قيام Fed بطباعة المزيد من الدولارات واستخدامها لشراء السندات الحكومية الأمريكية، في الغالب من المؤسسات المالية. وعادة ما يؤدي QE إلى إضعاف الدولار الأمريكي.
التشديد الكمي (QT) هو العملية العكسية، حيث يتوقف Federal Reserve عن شراء السندات من المؤسسات المالية ولا يعيد استثمار أصل السندات التي يستحق أجلها في مشتريات جديدة. وعادة ما يكون ذلك إيجابيًا للدولار الأمريكي.














