

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
الين يقترب من مستوى 159.00 مع عودة عوائد سندات الخزانة الأمريكية إلى ما فوق 5%
- يرتفع زوج USD/JPY إلى أعلى مستوياته منذ منتصف أكتوبر، مقتربًا من 159.00.
- يُظهر ملخص بنك اليابان اتفاق الأعضاء على ضرورة مواصلة رفع أسعار الفائدة، والين يتراجع.
- تصدر بيانات أسعار المنتجين الأمريكية لشهر أكتوبر يوم الجمعة، بعد قفزة بلغت 1.3% في سبتمبر.
تدفع سندات الخزانة الأمريكية الجديدة لأجل 10 سنوات، التي بيعت يوم الثلاثاء، فائدة سنوية قدرها 5%، وهي الأعلى منذ عام 2006، فيما هبط الين إلى أدنى مستوياته مقابل الدولار منذ منتصف أكتوبر. وارتفع الدولار إلى ما دون 159.00 ين بقليل، معوضًا خسائر الاثنين بالكامل ومتجاوزًا إغلاق الجمعة مجددًا.
قالت ميشيل بومان، نائبة رئيس الاحتياطي الفيدرالي لشؤون الرقابة، إن أرقام أسعار المستهلكين لشهر أكتوبر تشير إلى احتمال استمرار الضغوط التضخمية، وإن التضخم لا يسير في اتجاه هبوطي. ويتجاوز نطاق فائدة الاحتياطي الفيدرالي البالغ 3.75%-4.00% سعر فائدة بنك اليابان (BoJ) البالغ 1.25% بفارق 2.50-2.75 نقطة مئوية، ما يعني أن الوديعة بالدولار تدر عائدًا أعلى من الوديعة بالين بهذا الفارق تقريبًا.
يُظهر ملخص اجتماع بنك اليابان لشهر أكتوبر، الذي نُشر يوم الثلاثاء، أن الأعضاء اتفقوا عمومًا على ضرورة مواصلة رفع أسعار الفائدة، ومع ذلك تراجع الين. ومن المتوقع أن يرفع بنك اليابان الفائدة إلى 1.50% في 18 ديسمبر، بعد تسعة أيام من تحرك الاحتياطي الفيدرالي لرفعها إلى نطاق 4.00%-4.25%، ما سيُبقي الفارق دون أي تغيير.
على الأجندة الاقتصادية
من المتوقع أن تبلغ طلبات إعانة البطالة الأسبوعية الأمريكية 195 ألف طلب، مقابل 189 ألفًا، عند صدور البيانات يوم الخميس في الساعة 13:30 بتوقيت غرينتش. ويشهد يوم الجمعة في الساعة 13:30 بتوقيت غرينتش صدور بيانات أسعار المنتجين لشهر أكتوبر، مع توقعات بارتفاع سنوي قدره 6.6% بعد 6.3%. وستؤثر مجموعتا البيانات في مدى اتساع فارق الفائدة الأمريكية فوق نظيرتها اليابانية.
من المقرر صدور بيانات أسعار المنتجين اليابانية لشهر أكتوبر يوم الأربعاء في الساعة 23:50 بتوقيت غرينتش، مع توقعات بارتفاعها 6.5% على أساس سنوي بعد 6.8%. وتُعد هذه من بين آخر بيانات الأسعار اليابانية قبل اجتماع بنك اليابان يومي 17 و18 ديسمبر، الذي يتوقع معظم الاقتصاديين أن يشهد رفع الفائدة إلى 1.50%.
على الرسوم البيانية
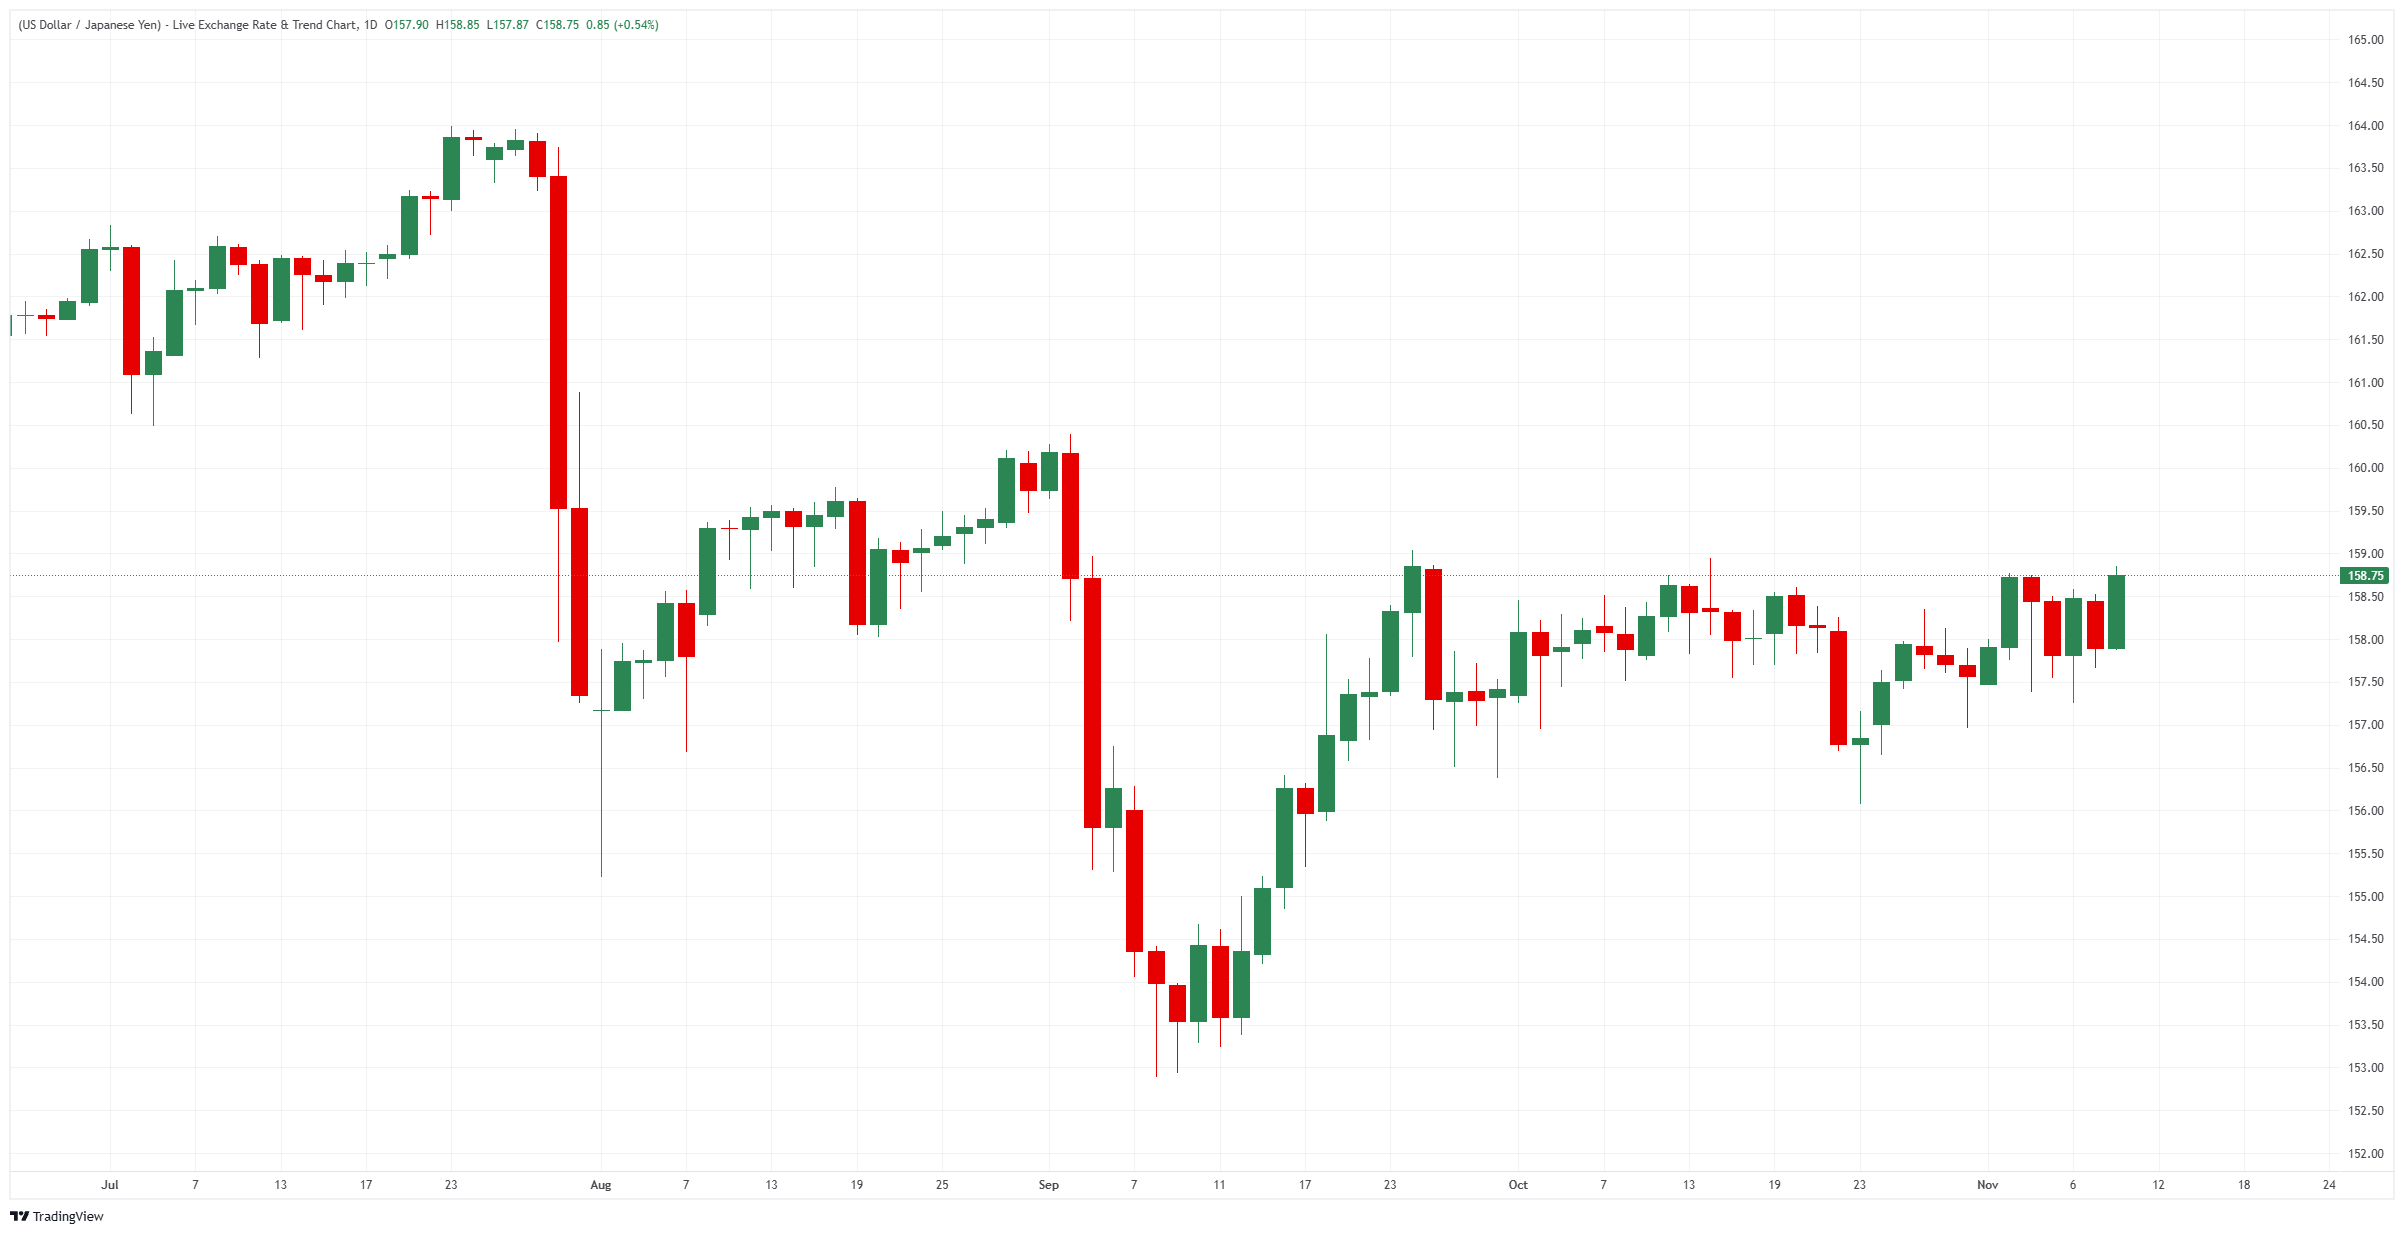
يتداول الدولار عند الحد الأعلى للنطاق الذي تحرك ضمنه مقابل الين منذ 24 سبتمبر، والذي يمتد نزولًا إلى قاع قرب 156.00 سُجل في 23 أكتوبر. ولا يزال هذا النطاق أدنى بكثير من قمة أواخر يوليو قرب 164.00 وقمة 2 سبتمبر قرب 160.50.
الرسم البياني اليومي لزوج USD/JPY
أسئلة شائعة حول الين الياباني
الين الياباني (JPY) من أكثر العملات تداولًا في العالم. وتتحدد قيمته عمومًا بأداء الاقتصاد الياباني، وبصورة أكثر تحديدًا بسياسة بنك اليابان، والفارق بين عوائد السندات اليابانية والأمريكية، وشهية المتداولين للمخاطرة، إلى جانب عوامل أخرى.
يُعد التحكم في العملة من مهام بنك اليابان، ولذلك تؤثر تحركاته بدرجة كبيرة في الين. وقد تدخل البنك مباشرة في أسواق العملات أحيانًا، بهدف خفض قيمة الين عمومًا، لكنه يحجم عن تكرار ذلك كثيرًا مراعاةً للمخاوف السياسية لدى شركائه التجاريين الرئيسيين. وأدت السياسة النقدية فائقة التيسير التي اتبعها بنك اليابان بين عامي 2013 و2024 إلى انخفاض الين مقابل العملات الرئيسية الأخرى، نتيجة تزايد التباعد بين سياسة بنك اليابان وسياسات البنوك المركزية الرئيسية الأخرى. وفي الآونة الأخيرة، وفّر التراجع التدريجي عن هذه السياسة فائقة التيسير بعض الدعم للين.
على مدى العقد الماضي، أدى تمسك بنك اليابان بالسياسة النقدية فائقة التيسير إلى اتساع التباعد بين سياسته وسياسات البنوك المركزية الأخرى، ولا سيما الاحتياطي الفيدرالي الأمريكي. وأسهم ذلك في اتساع الفارق بين عوائد السندات الأمريكية واليابانية لأجل 10 سنوات، ما دعم الدولار الأمريكي مقابل الين الياباني. ويسهم قرار بنك اليابان في عام 2024 بالتخلي تدريجيًا عن السياسة فائقة التيسير، إلى جانب تخفيضات أسعار الفائدة لدى البنوك المركزية الرئيسية الأخرى، في تضييق هذا الفارق.
غالبًا ما يُنظر إلى الين الياباني باعتباره استثمارًا يوفر ملاذًا آمنًا. وهذا يعني أن المستثمرين يكونون أكثر ميلًا إلى توجيه أموالهم إلى العملة اليابانية في أوقات توتر الأسواق، لما يُفترض أنها تتمتع به من موثوقية واستقرار. ومن المرجح أن تعزز فترات الاضطراب قيمة الين مقابل العملات الأخرى التي يُنظر إلى الاستثمار فيها على أنه أكثر مخاطرة.
المقالات الشائعة
1الدولار الأسترالي يكسر مستوى 0.69 مع ارتفاع التضخم الأمريكي وزيادة احتمالات رفع الاحتياطي الفيدرالي للفائدة بمقدار 50 نقطة أساس2توقعات سعر GBP/JPY: مقاومة المتوسط المتحرك البسيط تكبح صعود الزوج قرب 213.003الدولار النيوزيلندي يفقد نحو نصف مكاسبه المرتبطة بالانتخابات عقب صدور بيانات مؤشر أسعار المستهلك الأمريكي4الين يقترب من مستوى 159.00 مع عودة عوائد سندات الخزانة الأمريكية إلى ما فوق 5%5اليورو يتراجع تدريجيًا نحو الحد الأدنى لنطاق تداوله مع تزايد الرهانات على ارتفاع أسعار الفائدة الأمريكية6الجنيه الإسترليني يتراجع مجددًا دون 1.34 بعد تقرير أظهر ارتفاع التضخم الأمريكي7ناسداك 100 يقود تراجعات المؤشرات الأمريكية بضغط من بيانات مؤشر أسعار المستهلك المرتفعة وسهم Nvidia8بومان، عضو مجلس محافظي الاحتياطي الفيدرالي، تحذّر من أن مؤشر أسعار المستهلك يشير إلى استمرار الضغوط التضخمية في الولايات المتحدة9لين من البنك المركزي الأوروبي يحذّر من احتمال ارتفاع التضخم الأساسي مع تراجع أسعار الطاقة


ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgm.com



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة