

美元指数因押注美联储加息而攀升,并在其惯常阻力位停滞
- DXY因押注联准会加息而攀升,并在其惯常上限附近受阻,接近99.50,涨幅0.4%
- 10年期美国国债收益率自2023年10月以来首次升破5%,距离联准会决议仅剩两天
- 欧元接近1.1500,触及一个月低点,占该篮子权重57.6%;此前一周,欧洲央行将利率上调至2.50%
美元指数交投于99.50附近,日内上涨0.4%,而这全部涨幅都是在美国人熟睡时录得的。5%的美债收益率听起来像是对美元最有利的事情,但纽约时段整个上午市场却在抛售美元。
这是因为,一种货币的定价依据是其利率与其他所有货币利率之间的利差,而不是利率水平本身,而这个利差并未扩大:欧洲央行(ECB)上周加息,日本央行(BoJ)将在周五行动,英国央行(BoE)也已被市场计入11月采取行动的预期。
5%的收益率并不像看上去那样是份大礼
从亚洲周日开盘到伦敦早盘,美元上涨了0.5个点,从略高于99.05升至GMT时间08:00附近的99.60;到纽约股市开盘时又进一步上涨0.16,随后在纽约时段回吐了这部分涨幅。高点出现在GMT时间14:00,也正是10年期收益率突破5%的同一小时。那一刻,美元停止了上涨。
原因在于推动收益率上升的因素。投资者并不是因为美国经济繁荣而愿意高价买入美国债券。他们之所以要求更高回报来持有这些债券,是因为政府借款增加、企业为建设人工智能(AI)数据中心而借入数千亿美元,以及原油价格升至每桶103美元上方,使通胀维持在目标之上。
上周五扩大规模的美国财政部回购操作——这项旨在压低长期收益率的操作——在60亿美元上限下买入了52亿美元,但10年期收益率仍然上涨。全球愿意付出更高价格持有美国债券,与美国自身以更高成本借款,两者之间是有区别的。纽约上午时段,美元一直在判断眼下究竟属于哪一种情况。
篮子中的六种货币里,有三种对应的央行本月将采取行动
欧元占该指数的57.6%,因此美元指数本质上大多就是“倒过来的欧元”。欧元交投于1.1500附近,为8月中旬以来最低,日内下跌约0.5%,而美元的涨幅正是由此而来。正如一项调查中的65位经济学家全部预期的那样,欧洲央行上周四将利率上调至2.50%;如果联准会周三加息25个基点,而欧洲央行也加息25个基点,那么两者之间的利差将完全维持不变。
日元占该篮子的13.6%,市场预计日本央行将在周五把利率上调至1.25%。日元本月已上涨4%,东京方面已投入964亿美元买入日元,而投机者自2月以来首次持有更多押注日元上涨而非下跌的仓位。
英镑权重为11.9%,英国央行将在周四维持3.75%利率不变,市场预计加息概率为30%,且11月行动几乎已被完全计价。相比之下,市场对美元本身加息的定价为90%。在这四家央行中,只有它仍被称作一场“押注”。
原油价格高于103美元本来也应当带来支撑,因为美国向海外出口能源,而欧洲和日本则是买家,因此每桶油价每多涨1美元,都会把资金从欧元经济体转向美元经济体。自8月下旬以来,油价已从80多美元低位升至103美元上方,而美元指数则从约99.15升至接近99.50。但同样也是这桶油,促使欧洲央行和日本央行加息,而海外加息会抵消这种能源红利。
周三决定的是利差,而不是加息本身
联准会将于周三GMT时间18:00公布决议,期货市场大约计入90%的概率,认为其将加息25个基点,把联邦基金利率从3.50%-3.75%上调至3.75%-4.00%。加息本身已经反映在价格中。尚未被完全计入的是联准会随决议一同发布的利率预测点阵图;该图在6月显示,今年年底利率为3.8%,明年为3.6%,2028年为3.4%,意味着现在加息、之后降息。
如果周三公布的版本显示还会进一步加息,那么明年与欧洲和日本之间的利差将扩大,美元也就有理由突破当前区间。若其重申6月路径,则意味着联准会只加一次息,而欧洲央行和日本央行继续推进,利差将收窄。
首先公布的是8月零售销售数据,将于周三GMT时间12:30出炉,市场预期为增长0.9%,此前为下降0.6%。零售销售以美元计价,因此更高的汽油价格会美化 headline 数据;而剔除燃料、汽车和建筑材料的控制组数据,上次为下降0.4%,它更能说明究竟是哪一种情况。
英国8月通胀数据将于周三上午公布,而英国央行将在周四GMT时间11:00作出决定,日本央行则将在周五跟进。周四GMT时间12:30将公布初请失业金人数,市场预期为20.5万;周五GMT时间07:30将有一位联准会理事发表讲话。
关键水平与倾向
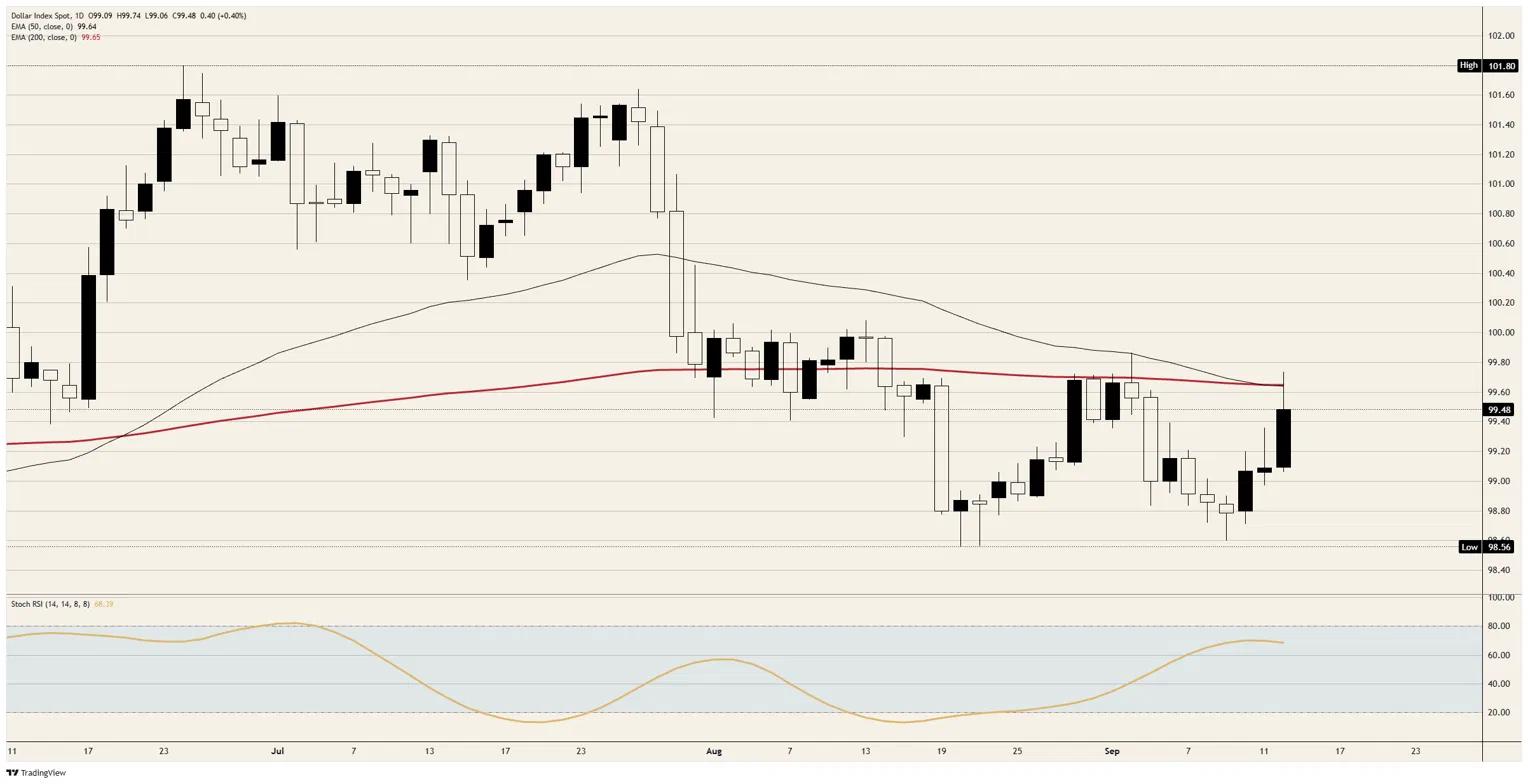
阻力位:今日高点略低于99.75,构成上方天花板;两条长期均线——50日和200日指数移动平均线(EMA)——在其下方约99.65附近重合。自8月28日以来,指数已五次在该线附近受阻回落,而上方仅有9月2日略低于99.90的高点。
支撑位:本周开局所在的99.05区域是第一道支撑。其下方是上周大部分时间交投的98.80区域,再往下则是8月低点附近的98.55。
倾向:只要99.75构成压制,走势偏空,首个目标看向99.05区域,其后是98.80。日线随机相对强弱指数(Stoch RSI)这一动量指标目前读数接近68,自8月19日从16攀升以来,已连续四个交易日走平,这意味着这波反弹的动能已经耗尽,却仍未能突破区间。若日线收于99.75上方,则该看法失效,并将把9月2日高点重新带入视野。
DXY日线图
美元常见问题
美元(USD)是美利坚合众国的官方货币,也是相当数量其他国家的“事实”流通货币,在这些国家中,美元与本地纸币一同流通。它是全球交易最活跃的货币,根据2022年的数据,美元占全球外汇交易总额的88%以上,日均交易额约为6.6万亿美元。 第二次世界大战后,美元取代英镑成为全球储备货币。在其历史上的大部分时期,美元都以黄金作为支撑,直到1971年《布雷顿森林协定》体系下的金本位被取消。
影响美元价值最重要的单一因素是货币政策,而货币政策由联准会(Fed)制定。联准会有两项使命:实现价格稳定(控制通胀)和促进充分就业。实现这两个目标的主要工具是调整利率。 当物价上涨过快、通胀高于联准会2%的目标时,联准会会加息,这有助于提振美元价值。当通胀降至2%以下或失业率过高时,联准会可能会降息,这会对美元构成压力。
在极端情况下,联准会还可以印发更多美元并实施量化宽松(QE)。QE是指联准会在陷入停滞的金融体系中大幅增加信贷流动的过程。 这是一种非常规政策工具,通常在信贷枯竭时使用,因为银行出于对交易对手违约的担忧而不愿彼此放贷。当仅靠降息不太可能达到所需效果时,这就是最后手段。它是联准会在应对2008年全球金融危机期间信贷紧缩时所采用的主要武器。其做法是联准会印发更多美元,并用这些资金主要向金融机构购买美国国债。QE通常会导致美元走弱。
量化紧缩(QT)是相反的过程,即联准会停止向金融机构购买债券,并且不将其持有债券到期收回的本金再投资于新的购买。通常这对美元有利。














