


美國PPI數據公布前,金價在3,900美元下方走勢疲弱
- 市場押注聯準會將大幅升息,打壓市場情緒,黃金本週料將大跌。
- 交易員靜待美國 PPI 數據,以尋找通膨與聯準會利率前景的新線索。
- 技術指標仍偏空,RSI 低於 50,MACD 處於負值區間。
黃金(XAU/USD)週五一度升破 3,900 美元,隨後漲幅收斂。金價週四跌至 3,852 美元,創下 2025 年 10 月以來最低水準。聯準會(Fed)官員的鷹派言論,促使市場加碼押注貨幣政策緊縮將持續更長時間,推升美元(USD)及美國公債殖利率,使金價本週迄今跌幅超過 4%。
截至撰稿時,XAU/USD 當日上漲 0.40%,報約 3,889 美元。市場焦點如今轉向格林威治標準時間 13:30 公布的美國生產者物價指數(PPI)數據。
聯準會升息預期推高短天期公債殖利率,美元大漲
荷蘭國際集團(ING)分析師形容,本週美元出現「由總體經濟因素驅動的強勁漲勢」,市場正迅速重新評估聯準會的短期政策路徑。他們指出:「自週二上午聯準會官員 Christopher Waller 談及 12 月升息 50 個基點的必要性以來,美國短天期公債殖利率已上升近 40 個基點。」針對這番言論的後續影響,ING 強調:「此後,市場已轉而認為,12 月和 1 月很可能連續升息,並將聯準會從目前水準起算的整體緊縮幅度預期擴大至整整 85 個基點。」
衡量美元兌一籃子六種主要貨幣表現的美元指數(DXY)目前交投於 103.23 附近,接近 19 個月高點,並可望連續第三週上漲。美元走強使持有其他貨幣的買家購買黃金的成本提高,而美國公債殖利率上升,也增加了持有不孳息黃金的機會成本。
聯準會官員警告,通膨仍過高
本週稍早公布的美國消費者物價指數(CPI)數據顯示,10 月整體 CPI 月增 0.4%,高於預期的 0.3%。剔除食品與能源的核心 CPI 月增 0.3%,也高於預期的 0.2%。
達拉斯聯邦準備銀行總裁 Lorie Logan 週二表示,聯準會需要「至少再升息兩次,每次 25 個基點」,才能壓低通膨。
克里夫蘭聯邦準備銀行總裁 Beth Hammack 週四表示,通膨壓力正「朝錯誤的方向發展」,聯準會需要「轉向限制性政策立場」,才能使通膨回到 2%。舊金山聯邦準備銀行總裁 Mary Daly 也表示,她「傾向認為有必要進一步緊縮」。
由於達成協議以結束美伊戰爭的前景仍渺茫,能源成本上升可能使通膨居高不下。美國總統川普表示,華府無須與伊朗達成協議也能結束戰爭,此番言論帶動西德州中級原油(WTI)週四大漲逾 3%。
技術分析:金價位於關鍵日線簡單移動平均線下方,偏空格局延續
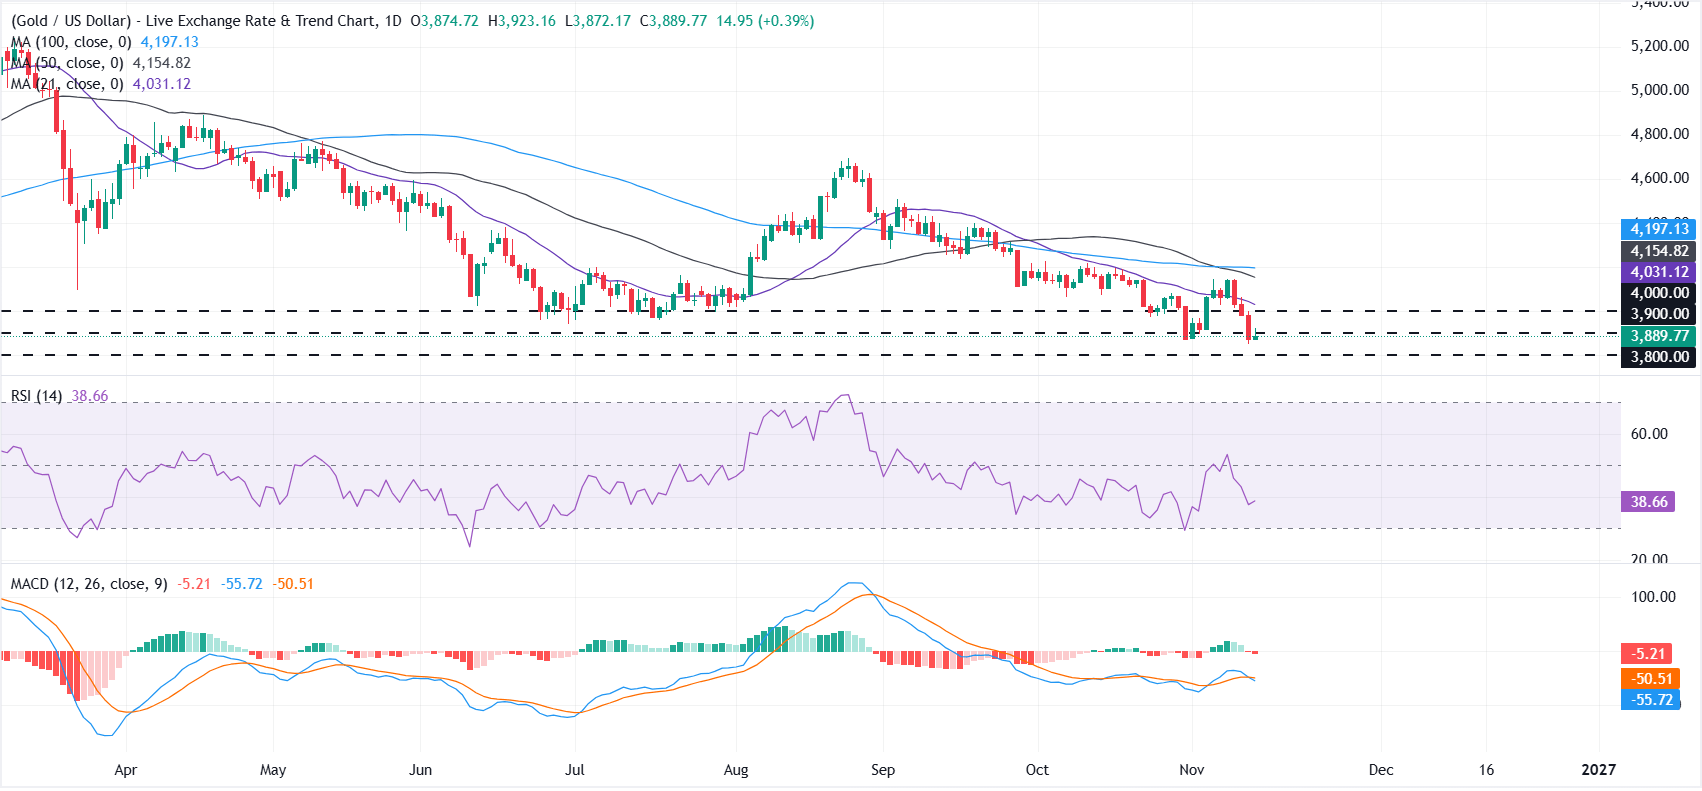
日線圖顯示,XAU/USD 持續位於 21 日、50 日及 100 日簡單移動平均線(SMA)下方,短線偏空格局延續。相對強弱指數(RSI)為 38,仍低於中線,而平滑異同移動平均線(MACD)指標處於負值區間。兩項指標均顯示走勢偏弱、下行壓力仍在,但超賣程度尚未達到極端水準。
上行方面,初步壓力位在附近的 3,900 美元水平關卡,其次為 4,000 美元心理關卡,再往上則是位於 4,031 美元的 21 日 SMA,限制金價進一步強勁反彈。若突破該處,位於 4,154 美元的 50 日 SMA 與位於 4,197 美元的 100 日 SMA,將構成較大範圍的賣壓區。
下行方面,週四低點 3,852 美元提供短線支撐,其次為 3,800 美元心理關卡。若跌破 3,800 美元,可能開啟更深一波跌勢。
(本文技術分析部分由 AI 工具協助撰寫。瞭解更多。)
黃金常見問題
黃金長期被廣泛用作價值儲存與交易媒介,在人類歷史中扮演重要角色。如今,除了耀眼的光澤與珠寶用途之外,這種貴金屬也普遍被視為避險資產,意即在動盪時期被認為是良好的投資選擇。由於黃金不依賴任何特定發行機構或政府,也普遍被視為抵禦通膨與貨幣貶值的工具。
各國央行是最大的黃金持有者。為在動盪時期支撐本國貨幣,央行通常會分散儲備資產並買進黃金,以提升外界對經濟與貨幣實力的信心。充足的黃金儲備,有助於增強外界對一國償債能力的信任。根據世界黃金協會的數據,各國央行在 2022 年增持了 1,136 公噸黃金,價值約 700 億美元。這是有紀錄以來最高的年度購買量。中國、印度及土耳其等新興經濟體的央行,正迅速增加黃金儲備。
黃金與美元及美國公債呈負相關,而後兩者都是主要的儲備及避險資產。美元貶值時,黃金通常上漲,讓投資人與央行得以在動盪時期分散資產配置。黃金與風險資產也呈負相關。股市上漲通常會壓抑金價,而風險較高的市場出現拋售時,往往有利於黃金。
金價會受到多種因素影響。由於黃金具備避險特性,地緣政治不穩或市場對嚴重經濟衰退的疑慮,都可能迅速推升金價。黃金是不孳息資產,利率下降時通常有利於金價上漲,而資金成本上升則往往對金價構成壓力。不過,由於黃金以美元計價(XAU/USD),其多數價格波動仍取決於美元(USD)的表現。美元強勢通常會抑制金價,美元走弱則可能推升金價。















本網站所提供的資訊僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資訊採取行動之前,您應考慮該等資訊是否適合您的目標、財務狀況及需求。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有,亦不享有任何相關標的資產的權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在取得本網站所列任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資訊及廣告並非供任何位於使用該等資訊或廣告將違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非面向美國、馬來西亞及泰國居民。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited, trading as TMGM, is authorized and regulated by the Financial Services Authority (FSA) of Seychelles, with license number SD224. The company is registered at Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利