


印度盧比表現優於美元,因美國火熱的 CPI 數據未能提振市場對聯準會鷹派立場的押注
- 美國 CPI 數據公布後,印度盧比兌美元大幅走強。
- 高於預期的美國 CPI 數據未能推升市場對聯準會鷹派立場的預期。
- 印度 9 月零售與批發通膨維持強勁。
週四,印度盧比(INR)兌美元(USD)開盤表現強勢。隨著美元表現疲弱,加上美國週四公布 9 月消費者物價指數(CPI)數據後,美國公債殖利率面臨強勁賣壓,USD/INR 下滑至 94.95 附近。
今日美元價格
下表顯示今日美元(USD)兌所列主要貨幣的百分比變動。美元兌瑞士法郎表現最弱。
| USD | EUR | GBP | JPY | CAD | AUD | INR | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.54% | -0.40% | -0.25% | -0.19% | 0.25% | -0.09% | -0.60% | |
| EUR | 0.54% | 0.13% | 0.25% | 0.32% | 0.82% | 0.33% | -0.07% | |
| GBP | 0.40% | -0.13% | 0.13% | 0.19% | 0.66% | 0.30% | -0.21% | |
| JPY | 0.25% | -0.25% | -0.13% | 0.05% | 0.53% | 0.06% | -0.35% | |
| CAD | 0.19% | -0.32% | -0.19% | -0.05% | 0.45% | 0.00% | -0.41% | |
| AUD | -0.25% | -0.82% | -0.66% | -0.53% | -0.45% | -0.46% | -0.87% | |
| INR | 0.09% | -0.33% | -0.30% | -0.06% | 0.00% | 0.46% | -0.40% | |
| CHF | 0.60% | 0.07% | 0.21% | 0.35% | 0.41% | 0.87% | 0.40% |
熱力圖顯示主要貨幣彼此之間的百分比變動。基準貨幣取自左側欄位,報價貨幣取自上方列。例如,若您從左側欄位選擇美元,並沿著橫列移動至日圓,方格中顯示的百分比變動即代表 USD(基準)/JPY(報價)。
截至撰稿時,衡量美元兌六種主要貨幣表現的美元指數(DXY)下跌 0.6% 至 101.90 附近,此前週三曾自 102.95 的 18 個月高點回落。10 年期美國公債殖利率已跌至 5.10% 附近。
美元與美國公債殖利率的初步反應原本相當正面;然而,由於偏熱的美國 CPI 報告未能推升市場對聯準會(Fed)鷹派立場的預期,兩者隨後迅速回落。
美國 CPI 數據表現如何?
美國 CPI 報告顯示,9 月整體通膨年增率由 8 月的 3.4% 加速至 3.7%,高於預期的 3.6%。核心 CPI(剔除波動較大的食品與能源項目)年增率為 2.6%,高於預估的 2.5%,也高於前值 2.4%。
按月來看,整體 CPI 成長 0.6%,符合預期,且高於前次公布的 0.4%。核心數據穩步上升 0.3%,優於預估的 0.2%。
CME FedWatch 工具顯示,高於預期的美國 CPI 報告對聯準會利率前景的影響仍然有限。本月稍晚政策會議上聯準會升息的機率,已由數據公布前的 22% 小幅升至 27%。然而,交易員仍然相信聯準會將在 12 月會議上升息。
印度盧比早已因 RBI 最新措施而表現優異
本週印度貨幣原本就已表現優於其他貨幣,因印度儲備銀行(RBI)採取強力措施以抑制美元需求。
德國商業銀行(Commerzbank)分析師在報告中表示,RBI 已推出多項具針對性的措施,包括「為國營石油行銷公司提供特殊美元融通機制,並將無標的資產的 INR 衍生品門檻由 USD100mn 下調至 USD5mn。」
該行補充指出,RBI 也已「推出新的外匯風險準備金(FERR),要求每筆超過 USD2mn 的外匯衍生品交易,其名目價值的 20% 必須存放於央行。」
印度通膨飆升支持 RBI 進一步升息
本週,印度 9 月零售與批發層級的 CPI 數據均強於預期,進一步支持 RBI 今年再次升息的理由。上週,RBI 將其關鍵回購利率上調 25 個基點(bps)至 5.50%,並將政策立場由「中性」轉為「校準式緊縮」。
週一公布的印度零售 CPI 為 5.54%,高於預期的 5.4% 以及 8 月的 4.82%,但仍處於 RBI 2%-6% 的容忍區間內。週三公布的 WPI 通膨數據為 11.39%,明顯高於前值 9.92%。
USD/INR 技術分析
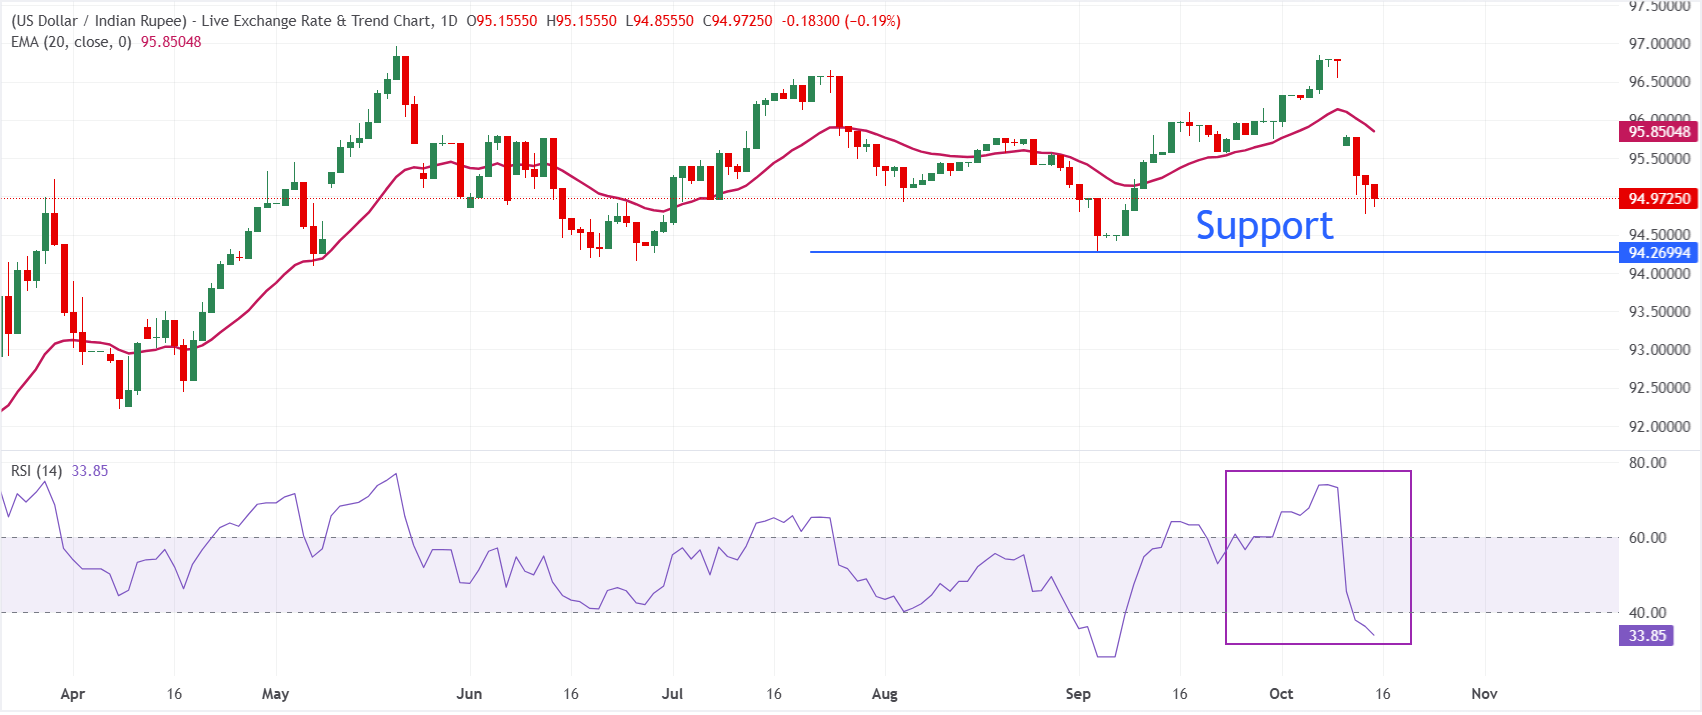
在日線圖上,USD/INR 報 94.97,維持短線看跌偏向,因現貨價格仍低於 20 期指數移動平均線(EMA)95.85。上方的 EMA 顯示反彈走勢仍然脆弱,而相對強弱指數(RSI)報 33.9,徘徊在超賣區上方不遠處,暗示下行動能仍占主導,但強度開始略有減弱。
上行方面,初步阻力明確位於 20 期 EMA 的 95.85,若要緩解當前看跌壓力,需持續突破此一關卡。下行方面,9 月低點 94.30 附近為關鍵支撐位。
(本篇報導的技術分析是在 AI 工具協助下撰寫。了解更多。)
印度盧比常見問題
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(該國高度依賴石油進口)、美元價值——多數貿易以 USD 進行——以及外資投資水準,都是重要影響因素。印度儲備銀行(RBI)為維持匯率穩定而直接干預外匯市場,以及 RBI 設定的利率水準,也是影響盧比走勢的其他主要因素。
印度儲備銀行(RBI)會積極干預外匯市場,以維持匯率穩定,並協助促進貿易。此外,RBI 也會透過調整利率,努力將通膨率維持在 4% 的目標。較高的利率通常會支撐盧比走強。這是因為「利差交易」的作用,投資人會在利率較低的國家借款,並將資金配置到提供相對較高利率的國家,從中賺取利差。
影響盧比價值的總體經濟因素包括通膨、利率、經濟成長率(GDP)、貿易收支,以及外資流入。較高的成長率可能帶來更多海外投資,推升對盧比的需求。較不負面的貿易收支最終將帶動盧比走強。較高的利率,尤其是實質利率(利率扣除通膨後),也有利於盧比。風險偏好環境可能帶來更多外國直接與間接投資(FDI 與 FII)流入,這同樣有助於盧比表現。
較高的通膨,尤其是相較於印度同儕經濟體更高時,通常不利於該貨幣,因為這反映出供給過剩所導致的貶值。通膨也會提高出口成本,進而導致更多盧比被賣出以購買外國進口商品,對盧比不利。同時,較高的通膨通常會促使印度儲備銀行(RBI)升息,而由於國際投資人的需求增加,這可能對盧比有利。較低通膨則會產生相反效果。
熱門文章
1英鎊兌日圓走高,英國 GDP 數據優於預估2英鎊持穩漲幅,因英國 GDP 與工業生產優於預期3儘管印尼央行(BI)出手干預,印尼盾仍然走弱4英鎊意外 GDP 數據公布後,歐元兌英鎊縮減漲幅5歐元:隨著聯準會維持限制性立場,下行風險升高-Commerzbank6EUR/USD 價格預測:受美元走弱影響,延續升勢並站上 1.1200 之上7Solana 價格預測:隨著 ETF 資金外流加劇,SOL 面臨跌破 100 美元風險8隨著 Solana 看漲者比例升至 91%,Bitcoin、XRP 分析師情緒大幅升溫:CryptoQuant9日本央行 Koeda:鑑於物價上行風險,需要適當調整貨幣政策
實時報價















本網站所提供的資訊僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資訊採取行動之前,您應考慮該等資訊是否適合您的目標、財務狀況及需求。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有,亦不享有任何相關標的資產的權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在取得本網站所列任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資訊及廣告並非供任何位於使用該等資訊或廣告將違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非面向美國、馬來西亞及泰國居民。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited, trading as TMGM, is authorized and regulated by the Financial Services Authority (FSA) of Seychelles, with license number SD224. The company is registered at Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利