

隨著市場對聯準會於 10 月升息的押注升溫,英鎊再度走弱
- 隨著市場對聯準會10月升息的押注升溫,GBP/USD再度跌破1.3400。
- 英國8月借款預估為157億英鎊,7月為18億英鎊。
- 英國央行六位投票支持按兵不動的成員中,有三位將於週四發表談話。
GBP/USD在過去三個交易日每次都在1.3400遇阻,週一再度交投於該水準下方。美元兌多數主要貨幣走強,因此這波走勢更像是美元的變動,而非英鎊本身的變動。根據CME FedWatch,交易員目前認為聯準會10月28日第二次升息的機率為53%,高於9月16日決議後不久約40%的水準。英國在週五之前的行事曆包括一項借款數據、兩項調查以及三場演說,但這些都不會改變英國的利率。
在英國央行下次會議召開前八天,聯準會第二次升息如今已成為較大機率事件
芝加哥聯準銀行總裁Goolsbee週一在倫敦表示,如果美國通膨不僅來自油價與關稅,也來自需求過熱,那麼聯準會的升息幅度應更大且來得更快。這類言論提高了10月升息的機率,而自9月16日以來,機率上升也意味著美元兌英鎊更為強勢。聯準會主席Warsh於9月16日表示,聯準會無須傷害就業市場也能壓低通膨;而Goolsbee的言論則意味著,若要快速達成此目標,就得把就業壓低至聯準會目標以下。
英國的Bank Rate,也就是英國央行(BoE)對其主要利率的稱呼,自2025年12月以來一直維持在3.75%,而BoE要到11月5日才會再次開會。若聯準會於10月28日升息,美元存款的收益率將在BoE有機會對英鎊存款採取相同行動前一週多就先行上升。這樣的時間差,正是推動此貨幣對機率變化的原因。
8月借款預估高於財政大臣剩餘的財政空間
英國8月公共部門借款數據將於週二06:00 GMT公布,預估為157億英鎊。從7月的18億英鎊大幅跳升屬於每年都會出現的情況,因為7月是自僱人士繳納第二期稅款的時間。KPMG週一估計,財政大臣Healey相對於政府借款規則的餘裕,已從春季預測時的236億英鎊縮減至約120億英鎊,其中約90億英鎊是因利息成本上升而流失。擔憂英國預算狀況的投資人會減少持有英鎊。
英國預算責任辦公室(OBR)會根據英國公債(gilts,即英國政府債券)殖利率在十個工作日內的平均值,來計算10月28日預算案中的政府利息支出,但尚未說明是哪十天。10年期英國公債殖利率於9月1日升至2008年以來最高,而只要高殖利率的交易日落在該觀察區間內,就意味著需要更大幅度的加稅或削減支出。兩者都會拖累經濟,並使BoE更難為11月升息提出正當理由,而升息正是支撐英鎊所需的因素。
11月若要升息,需要六人中有兩人轉向,而其中三人將於週四發表談話
英國採購經理人指數(PMI)調查初值將於週三08:30 GMT公布,任何高於50的數值都代表商業活動正在擴張。製造業預估為51.4,前值為51.7;服務業預估為52,前值為52.5。BoE首席經濟學家Pill以及外部委員Greene與Mann這三位投票支持升息的成員主張,較強的成長意味著閒置產能已不再增加。疲弱的調查結果將有利於那六位支持按兵不動的成員,並降低11月升息的可能性,這對英鎊不利。
BoE副總裁Breeden與外部委員Dhingra將於週四09:30 GMT發表談話,副總裁Lombardelli則於14:00 GMT發言。三人都在9月17日投票支持按兵不動,因此若他們釋出任何轉向訊號,都將提振英鎊。根據會議紀錄,外部委員Dhingra仍認為等待具有價值,而副總裁Breeden表示,若薪資與物價出現連鎖上升,升息將變得更為合適。副總裁Lombardelli則表示,中東戰爭若持續而未獲得持久解決,升息的理由就會愈來愈充分,這可說是一張以鉛筆寫下的選票。
美國PMI調查將於週三13:45 GMT接續公布,服務業預估為56,前值為56.5。耐久財訂單將於週五12:30 GMT公布,預估為-0.3%,前值為1.1%。密西根大學調查將於週五14:00 GMT公布,預估一年期通膨預期將持穩於4.6%。這些數據中任何一項若表現強勁,都會提高10月升息的可能性,意味著GBP/USD進一步走低。
根據美國商品期貨交易委員會(CFTC)最新每週統計,投機者持有看空英鎊的合約比看多多出5.87萬口,下一次統計將於週五19:30 GMT公布。若週四出現任何使11月升息看來更有可能的訊號,將促使部分投機者削減其押注,而削減空頭押注就意味著買進英鎊。
關鍵水準與偏向
阻力:英鎊已連續三個交易日未能守住1.3400上方,200日均線就在該水準略上方。再往上看,1.3500是9月16日跌勢啟動的位置。
支撐:首先是略高於1.3350的盤中低點,其次是略低於該處的9月低點,該低點形成於9月17日,並於9月18日再次測試。若再跌破,英鎊自7月底以來便未曾跌破1.3300。
偏向:只要英鎊維持在1.3450下方,走勢偏空,第一目標看1.3300,第二目標看1.3200。日線隨機相對強弱指數(Stoch RSI)這項動能指標接近15,且已在區間底部附近橫盤超過一週,顯示跌勢已放緩但尚未反轉。若日線收盤站上1.3450,將使英鎊重新回到200日均線上方,並終結看空論述。
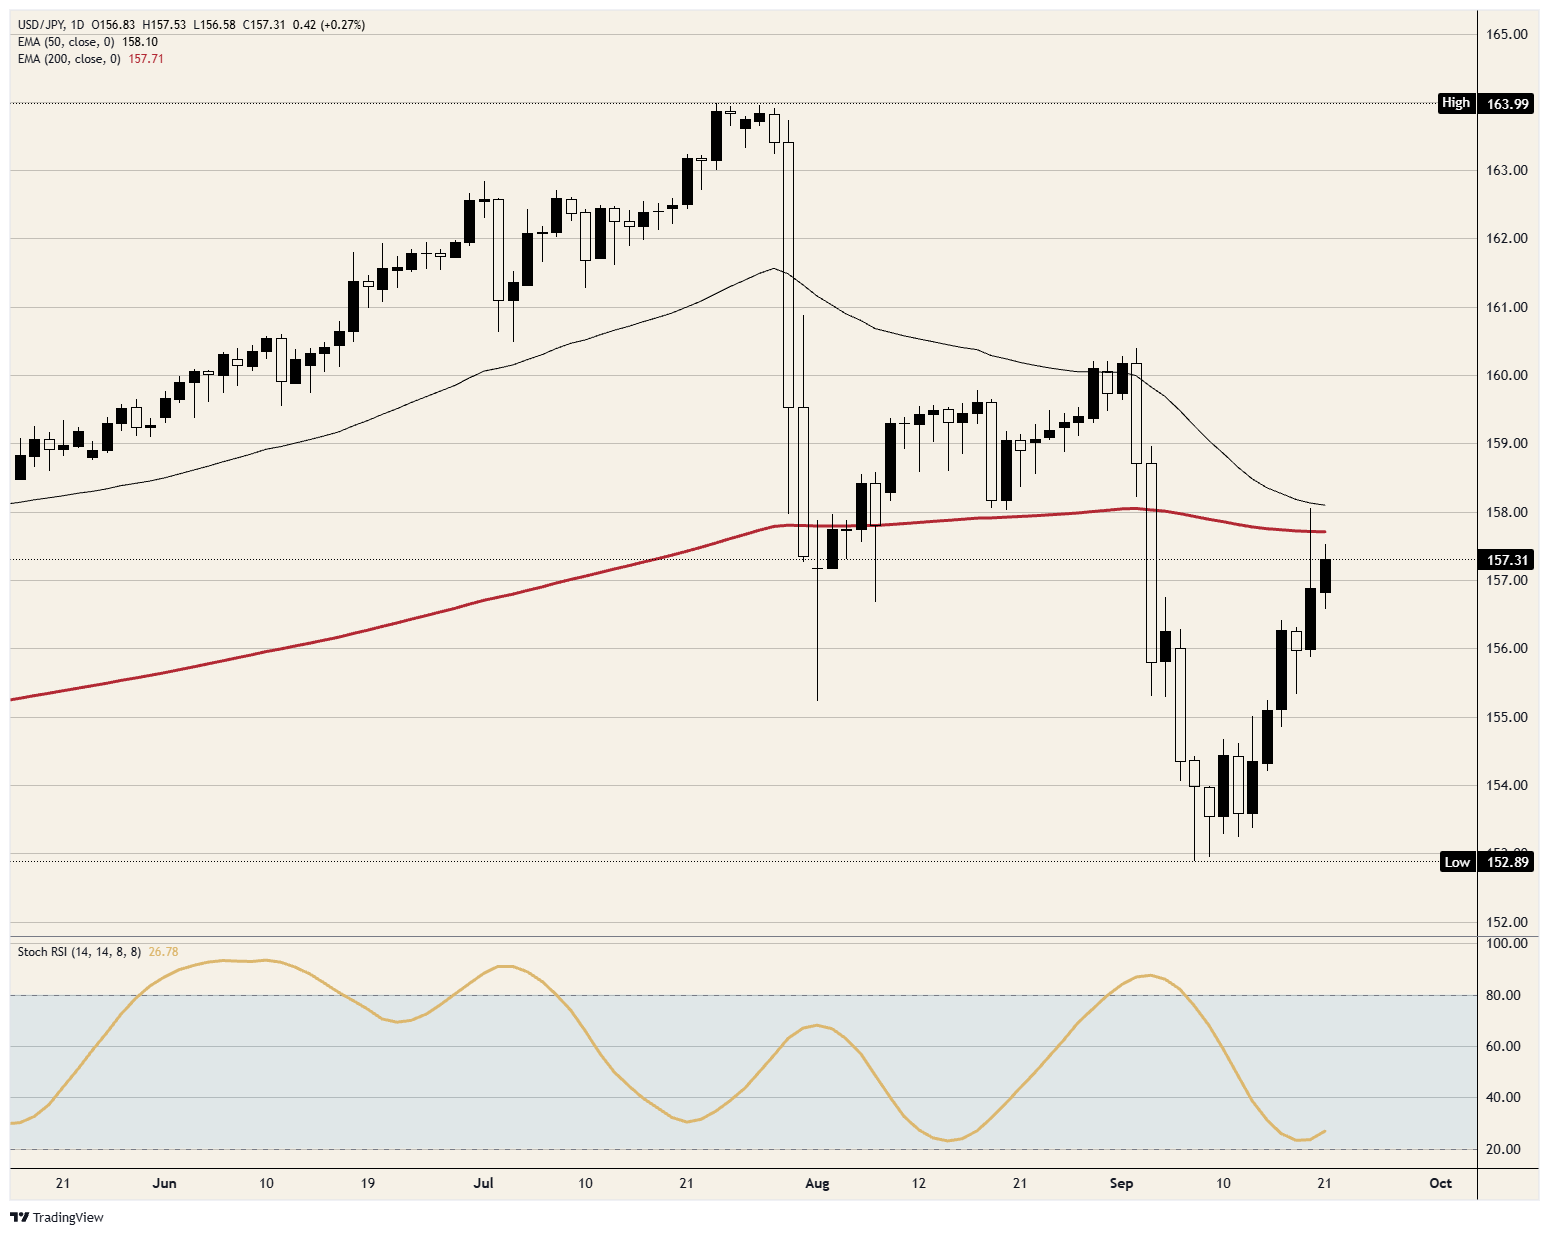
USD/JPY日線圖
日圓常見問題
日圓(JPY)是全球交易最活躍的貨幣之一。其價值大致由日本經濟表現所決定,但更具體地說,也受到日本央行政策、日本與美國債券殖利率利差,以及交易員風險情緒等因素影響。
日本央行的職責之一是匯率控制,因此其政策動向對日圓至關重要。日本央行有時會直接干預匯市,通常是為了壓低日圓價值,不過由於主要貿易夥伴的政治顧慮,這類行動並不常見。2013年至2024年間,日本央行的超寬鬆貨幣政策,因其與其他主要中央銀行之間的政策分歧擴大,導致日圓兌主要貨幣走貶。較近期而言,這項超寬鬆政策逐步退場,已為日圓帶來一些支撐。
過去十年來,日本央行堅持超寬鬆貨幣政策的立場,導致其與其他中央銀行,尤其是美國聯準會之間的政策分歧擴大。這支持了美國與日本10年期公債殖利率利差的擴大,進而有利於美元兌日圓走強。日本央行在2024年決定逐步放棄超寬鬆政策,再加上其他主要中央銀行降息,正使這一利差縮小。
日圓常被視為避險資產。這意味著在市場承壓時期,投資人更可能將資金投入日圓,因其被認為具有較高的可靠性與穩定性。市場動盪時期,通常會推升日圓兌其他被視為風險較高貨幣的價值。














