


美元指數因再次升息的預期升高而走高
- 在再升息一次的預期支撐下,DXY 升至 7 月下旬以來最高水準。
- 期貨市場顯示,10 月 28 日聯準會升息的機率為 55.36%。
- 週三公布的服務業 PMI 初值預估為 56,前值為 56.5。
美元指數交投於 100.70 附近,為 7 月下旬以來最高水準。儘管原油已連續五個交易日下跌,美元指數仍一路走高,這與今年大部分時間戰事對其造成的影響方向相反。原因在於聯準會。聯準會於 9 月 16 日升息,並暗示今年至少還會再升一次,而此後多位官員的發言也持續強化這一立場。
較便宜的原油理應拖累美元
日本通訊社共同社引述一名伊朗高級官員報導稱,伊朗將在一週內允許船隻重新通過荷莫茲海峽。條件是美國結束對伊朗港口的封鎖,並停止在海峽周邊的軍事行動,而這項提議尚未獲得獨立證實。報導出爐後,原油下跌,全球基準 Brent 跌至 9 月 8 日以來最低價。
原油是透過聯準會影響美元。原油價格較低意味著通膨壓力較小,也就代表聯準會再次升息的理由減少。升息次數變少,意味著持有美元而非歐元或日圓所能獲得的額外利息減少。這項提議於 9 月 16 日透過斡旋方送交華盛頓,直到消息被報導後才對原油造成影響。
在戰爭爆發前,全球約五分之一的原油與液化天然氣需經由該海峽運輸。沙烏地阿拉伯也正在測試重啟其東西向管線,該管線將原油從波斯灣沿岸運往紅海,藉此繞過海峽。更多原油外運意味著價格更低,而更低的價格又意味著聯準會再次升息的機率下降,這就是這兩則消息如何共同影響美元指數。
升息機率略高於五五波,推動指數創下七週新高
在川普於聯合國演說中表示,將把與伊朗達成協議的時間點放在 11 月 3 日期中選舉之後後,原油自低點反彈。波士頓聯準銀行總裁 Collins 於 GMT 15:00 發表談話後,美元指數升至當日高點。她表示支持 9 月 16 日的升息決定,並警告通膨可能持續高於聯準會 2% 的目標。聯準會自身的預測顯示,通膨要到 2028 年之後才會回落至該水準。
期貨市場定價顯示,10 月 28 日升息的機率為 55.36%,不變的機率為 44.64%。在荷莫茲海峽消息傳出後,這一機率有所回落,美元指數也隨之走低。若再升息一次,美元相對於指數中其他貨幣的收益優勢將進一步擴大。ADP 四週平均民間部門就業人數——本交易日唯一的美國數據——報 20K,高於前值 16.75K,對同一方向帶來小幅推動。
支持 10 月升息的理由並不只建立在油價之上。明尼阿波利斯聯準銀行總裁 Kashkari 表示,通膨在整體經濟中都過高,而不僅僅體現在原油價格上。芝加哥聯準銀行總裁 Goolsbee 與聖路易聯準銀行總裁 Musalem 週一也表達了大致相同的看法。這就是為何荷莫茲海峽的消息對原油的影響大於對美元的影響。
日圓連續第三個交易日下跌,因東京因國定假日休市至週三,市場交投清淡。儘管日本銀行(BoJ)已於 9 月 18 日將利率上調至 1.25%,日圓仍然走弱。日圓是美元指數的組成貨幣之一,因此日圓走弱意味著指數走高。
週三的調查屬於初步估值,但機率仍會隨之波動
S&P Global 的採購調查初值將於週三 GMT 13:45 公布,其中服務業預估為 56,前值為 56.5;製造業預估為 53.5,前值為 53.9。採購經理人指數(PMI)高於 50,表示回報成長的企業多於回報萎縮的企業,因此兩項數據都預計將維持成長,但增速略為放緩。最終值將於 10 月初公布。若初值數據強於預期,將進一步推升週二帶動美元指數漲跌的 10 月升息機率;若數據偏弱,則會削弱這些機率。
週四 GMT 12:30 公布的初領失業金人數預估為 201K,前值為 196K。耐久財訂單將於週五 GMT 12:30 公布,該數據統計預計使用三年或以上商品的訂單,預估為 -0.4%,前值為 1.1%。
密西根大學週五 GMT 14:00 公布的調查將包含家庭對未來一年通膨的預期,預估為 4.6%,與前次完全相同。這意味著本週唯一的通膨讀數,是市場普遍預期不會變動的一項。
關鍵水準與偏向
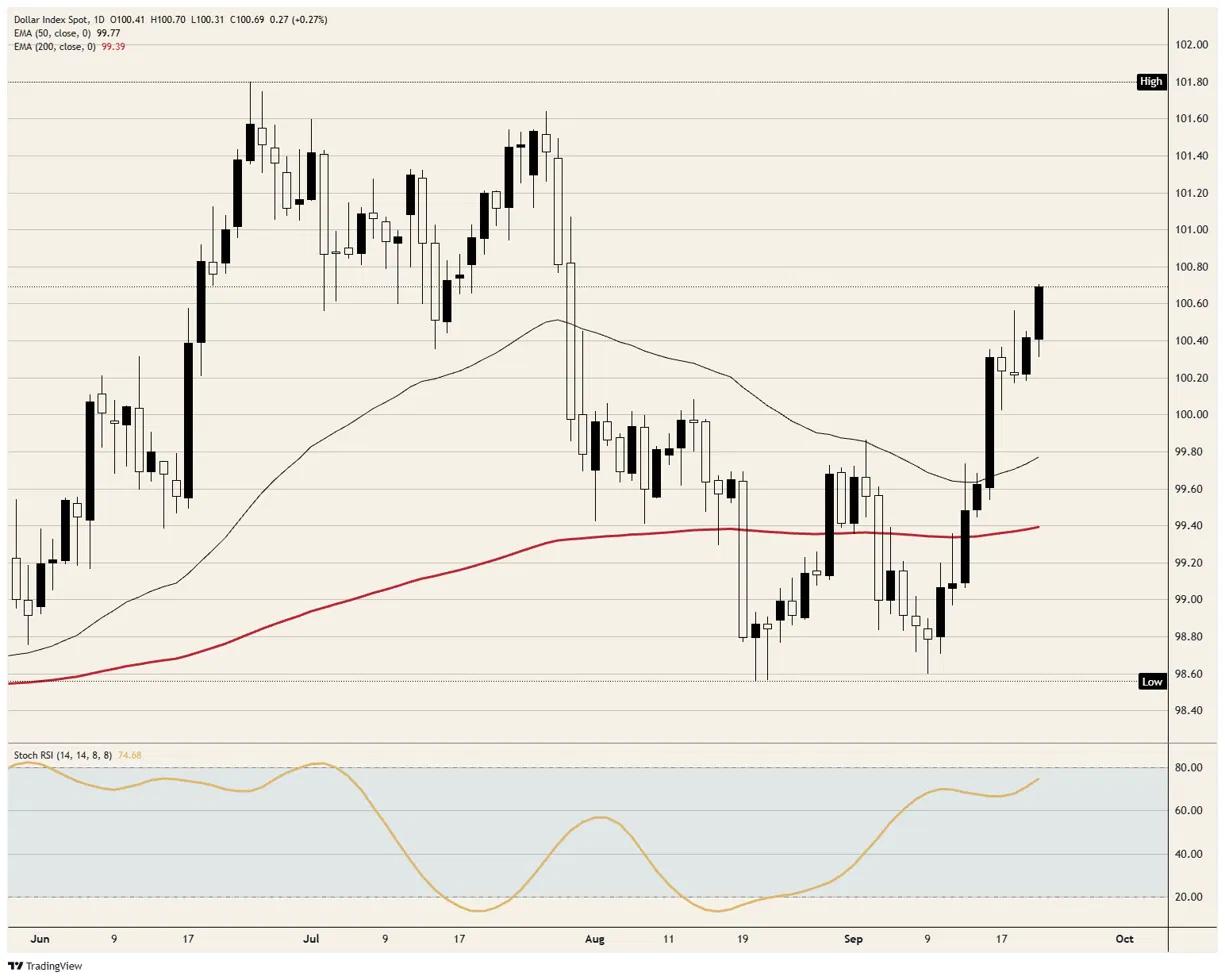
阻力:週二高點約在 100.70,為 7 月下旬以來最高。若突破其上,下一道關卡為 101.00,其後是 7 月下旬高點略高於 101.50,也就是美元在 7 月底自該水準回落的位置。
支撐:100.50 為第一道支撐,該處曾限制週五漲勢,且週二走勢已突破其上。其下依序為週二低點約 100.30,即荷莫茲海峽消息引發回落止穩的位置,接著是週五與週一低點約 100.20。
偏向:站穩 100.50 之上則偏多。第一目標為 101.00,第二目標為 7 月下旬高點略高於 101.50。日線隨機相對強弱指數(Stoch RSI)作為動能指標,目前接近 75 並持續上升,距離代表市場過度延伸的 80 水準僅一步之遙。若日線收盤跌破 100.20,則看漲情境失效。
DXY 日線圖
美元常見問題
美元(USD)是美利堅合眾國的官方貨幣,也是相當多其他國家的「事實上」貨幣,在這些國家中,美元與當地紙鈔一同流通。美元是全球交易量最大的貨幣,根據 2022 年數據,其占全球外匯交易總量超過 88%,平均每日交易額達 6.6 兆美元。 第二次世界大戰後,USD 取代英鎊成為全球儲備貨幣。在其歷史的大部分時間裡,美元都以黃金作為支撐,直到 1971 年《布列敦森林協議》後,金本位制度才告終。
影響美元價值最重要的單一因素是貨幣政策,而貨幣政策由聯準會(Fed)制定。聯準會有兩項使命:實現物價穩定(控制通膨)以及促進充分就業。為達成這兩項目標,其主要工具是調整利率。 當物價上漲過快且通膨高於聯準會 2% 的目標時,聯準會將升息,這有助於支撐美元價值。當通膨降至 2% 以下,或失業率過高時,聯準會可能降息,這將對美元構成壓力。
在極端情況下,聯準會也可以印製更多美元並實施量化寬鬆(QE)。QE 是指聯準會在金融體系陷入停滯時,大幅增加信貸流動的過程。 這是一種非常規政策工具,通常在信貸枯竭時使用,原因是銀行因擔心交易對手違約而不願彼此放貸。當單純降息不太可能達到所需效果時,這是最後手段。這也是聯準會在 2008 年全球金融危機期間,用來對抗信貸緊縮的主要工具。其做法是聯準會印製更多美元,並用這些資金主要向金融機構購買美國政府債券。QE 通常會導致美元走弱。
量化緊縮(QT)是相反的過程,即聯準會停止向金融機構購買債券,並且不將其持有到期債券的本金再投資於新的購買。這通常對美元有利。















本網站所提供的資訊僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資訊採取行動之前,您應考慮該等資訊是否適合您的目標、財務狀況及需求。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有,亦不享有任何相關標的資產的權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在取得本網站所列任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資訊及廣告並非供任何位於使用該等資訊或廣告將違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非面向美國、馬來西亞及泰國居民。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited, trading as TMGM, is authorized and regulated by the Financial Services Authority (FSA) of Seychelles, with license number SD224. The company is registered at Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利