


由於據稱日本央行傾向反對升息,日圓落後於主要貨幣。
- 受 BoJ 相關報導影響,USD/JPY 跌破 158.00,隨後回升至 158.50 附近。
- 交易員預計 BoJ 於 10 月升息的機率接近 10%,而在 12 月前升息的機率接近 88%。
- 日本本週沒有值得關注的數據,美國通膨數據將於週三公布。
週二,美元兌所有主要貨幣皆走低,而兌日圓跌幅最小,當日有報導指出日本央行(BoJ)傾向不在 10 月升息。報導出爐後,USD/JPY 一度跳升至略低於 158.50,隨後在三根五分鐘K線內跌至略低於 158.00,之後隨著美國債券殖利率上升,又回升至 158.50 附近。
彭博報導指出,在 9 月 18 日將利率上調至 1.25% 後,BoJ 官員傾向於在 10 月 30 日的會議上連續第二次跳過升息,並保留 12 月行動的可能性。隔夜交換合約——交易員用來押注 BoJ 利率走向的工具——顯示 10 月升息機率接近 10%,12 月前升息機率為 88%。BoJ 週二公布的自有調查顯示,家庭預期未來一年物價平均將上漲 11.8%。
聯準會利率為 3.75%-4.00%,相較之下 BoJ 為 1.25%;10 年期美國公債殖利率接近 5.2%,比日本 10 年期公債的 3.0% 高出約 2.2 個百分點。若 BoJ 等到 12 月才行動,這一利差將維持不變,而隨著美國交易時段開始後美債殖利率走高,USD/JPY 也隨之回升。
日程焦點
日本本週的數據日程中,幾乎沒有可能推動日圓走勢的內容,而 BoJ 要到 10 月 30 日才會做出決策。財務大臣片山與美國財政部長 Bessent 目前都在曼谷出席國際貨幣基金(IMF)會議,會議將持續至週六;而上一次兩國政府聯手買入日圓是在 7 月 31 日,當時 USD/JPY 接近 164.00。
美國方面則有一系列預定公布的消息:週三公布 9 月消費者物價,市場預估月增 0.6%,高於前值 0.4%;週四公布生產者物價與零售銷售;週五則有聯準會主席 Warsh 發言。這些因素都將影響美債殖利率,而週二 USD/JPY 正是跟隨其走高而回升。
圖表觀察
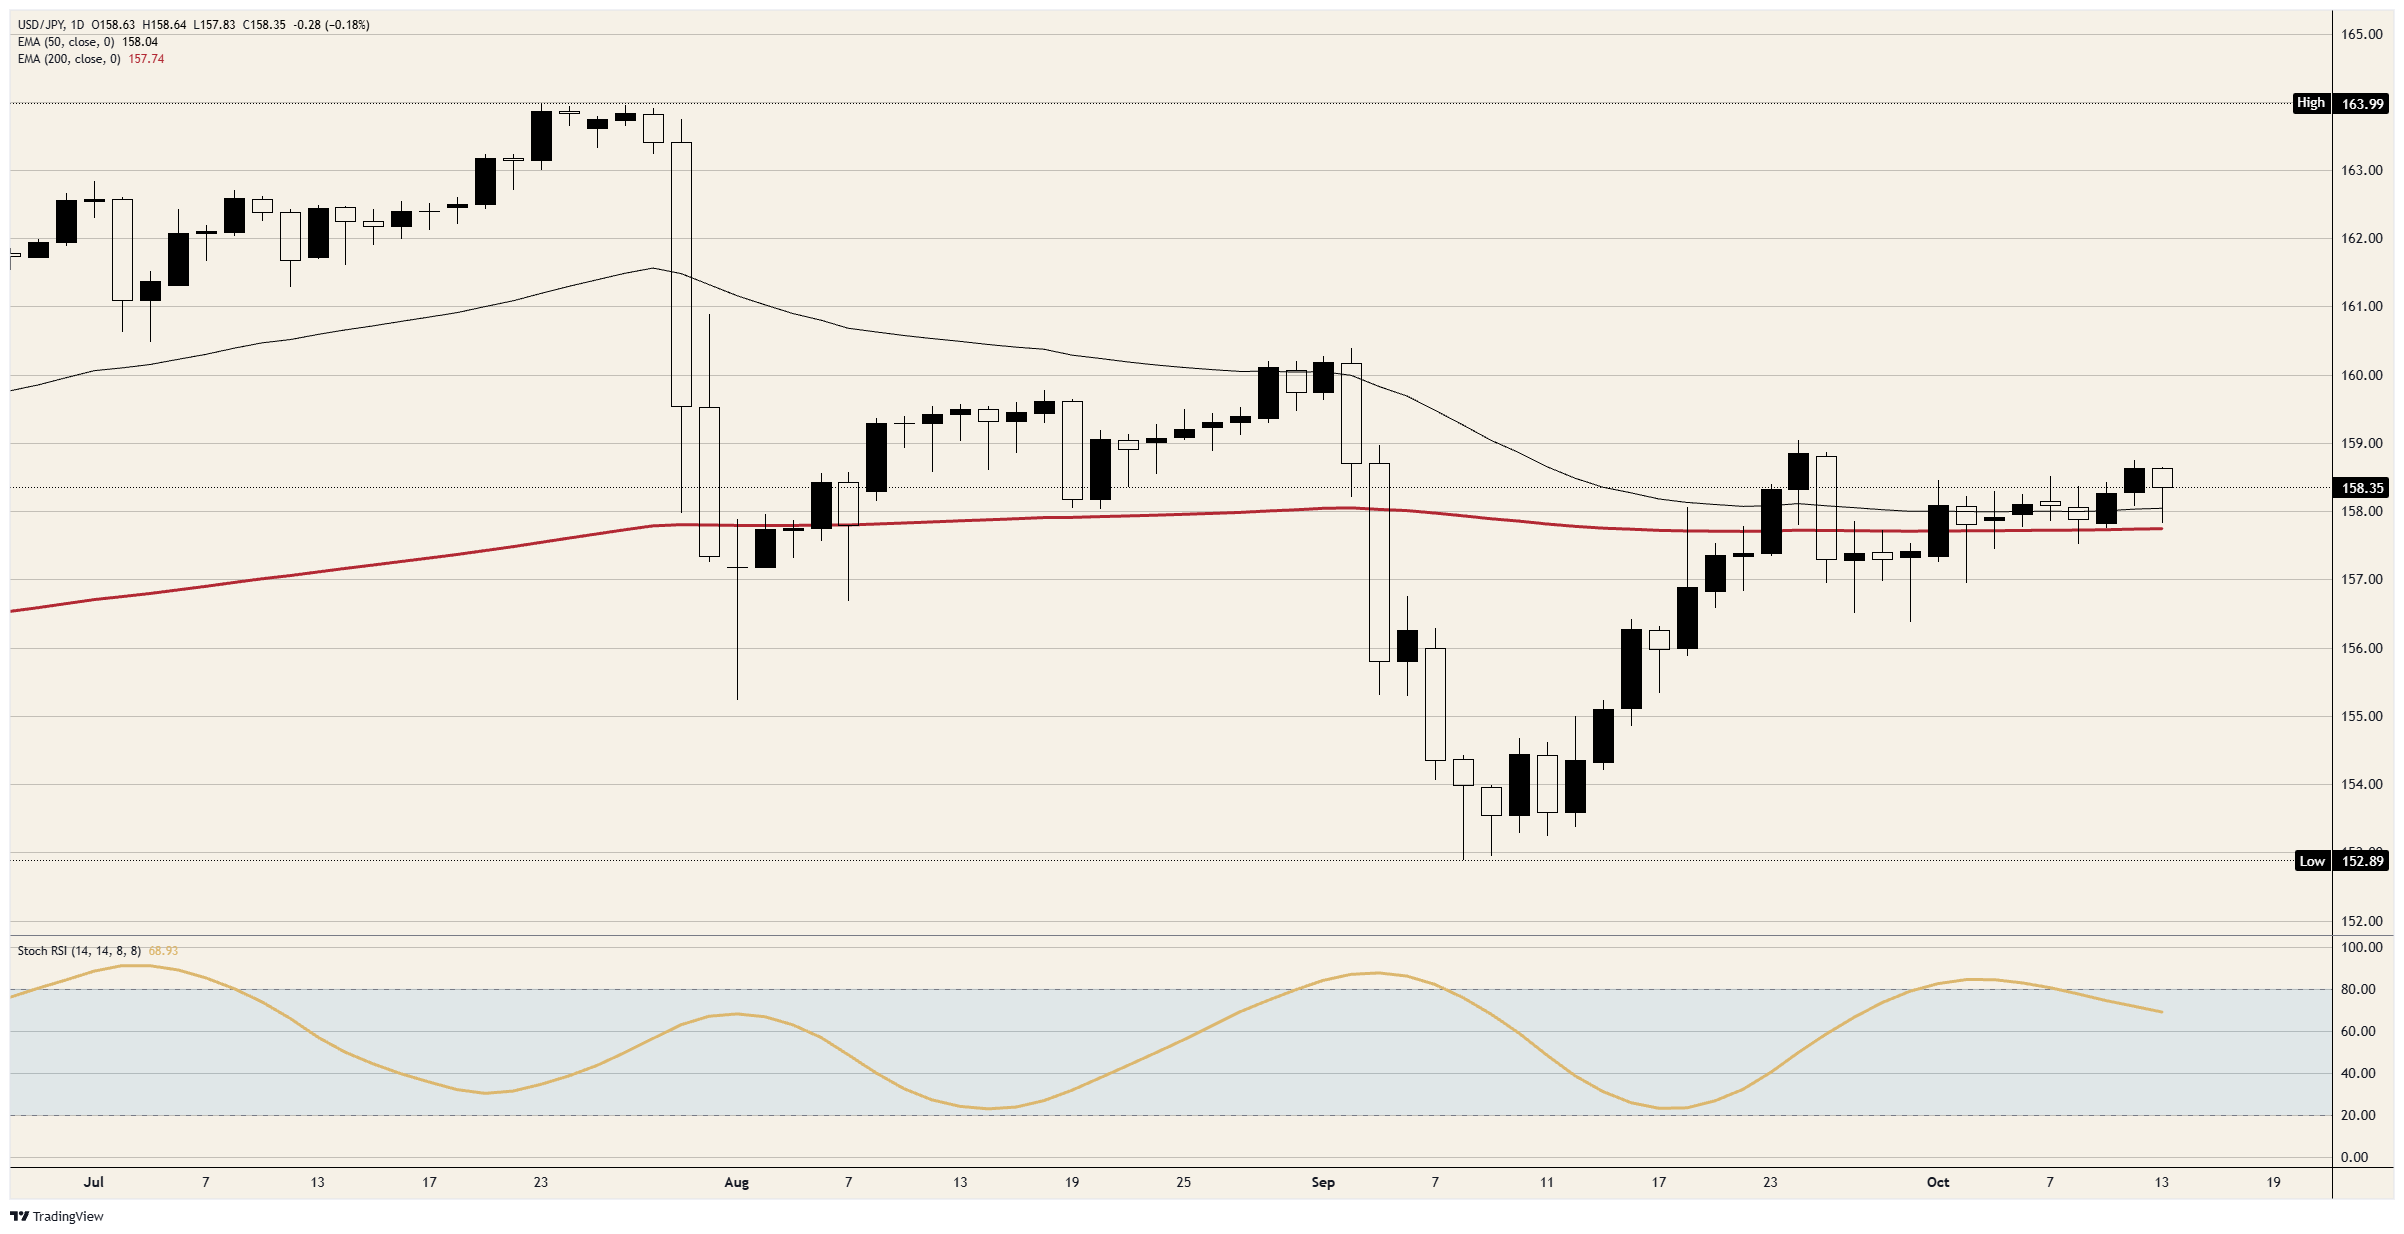
週二低點跌破了 50 日指數移動平均線(EMA)附近的 158.00,並在高於 200 日 EMA 約 0.1 日圓處止跌,而兩條均線之間相差約 0.3 日圓。自 9 月 24 日以來,USD/JPY 尚未突破 159.00,而自 10 月 5 日以來的每個交易日都維持在約 157.50 至 159.00 區間內。
USD/JPY 日線圖
日圓常見問題
日圓(JPY)是全球交易最活躍的貨幣之一。其價值大致由日本經濟表現所決定,但更具體地說,還受到日本央行政策、日本與美國債券殖利率利差,以及交易員風險情緒等因素影響。
日本央行的職責之一是貨幣管控,因此其政策動向對日圓至關重要。BoJ 有時會直接干預匯市,通常是為了壓低日圓價值,不過由於主要貿易夥伴的政治顧慮,這類行動並不常見。2013 年至 2024 年間,BoJ 的超寬鬆貨幣政策因與其他主要中央銀行之間的政策分歧擴大,導致日圓兌主要貨幣持續貶值。近期,隨著這一超寬鬆政策逐步退場,日圓也獲得了一定支撐。
過去十年,BoJ 堅持超寬鬆貨幣政策的立場,導致其與其他中央銀行,尤其是美國聯準會之間的政策分歧擴大。這支持了美國與日本 10 年期公債殖利率利差的擴大,進而有利於美元兌日圓走強。BoJ 在 2024 年決定逐步放棄超寬鬆政策,再加上其他主要中央銀行降息,正使這一利差收窄。
日圓常被視為避險資產。這意味著在市場承壓時,投資人更可能將資金投入日圓,因其被認為具備較高的可靠性與穩定性。市場動盪時期,日圓相較於其他被視為風險較高的貨幣,通常更容易升值。
實時報價














本網站所提供的資訊僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資訊採取行動之前,您應考慮該等資訊是否適合您的目標、財務狀況及需求。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有,亦不享有任何相關標的資產的權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在取得本網站所列任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資訊及廣告並非供任何位於使用該等資訊或廣告將違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非面向美國、馬來西亞及泰國居民。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited, trading as TMGM, is authorized and regulated by the Financial Services Authority (FSA) of Seychelles, with license number SD224. The company is registered at Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利