

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
El Dow Jones Industrial Average borra las ganancias del repunte de las elecciones de mitad de mandato ante el rechazo a los centros de datos
- El DJIA borra las ganancias del miércoles y cae a mínimos desde el 14 de octubre por el rechazo a los centros de datos.
- Goldman Sachs y Caterpillar explican alrededor de un tercio de los puntos perdidos; Nvidia, cerca del 6 %.
- Las nóminas de octubre se publican el viernes a las 13:30 GMT, con una previsión de 65.000 tras las 29.000 de septiembre.
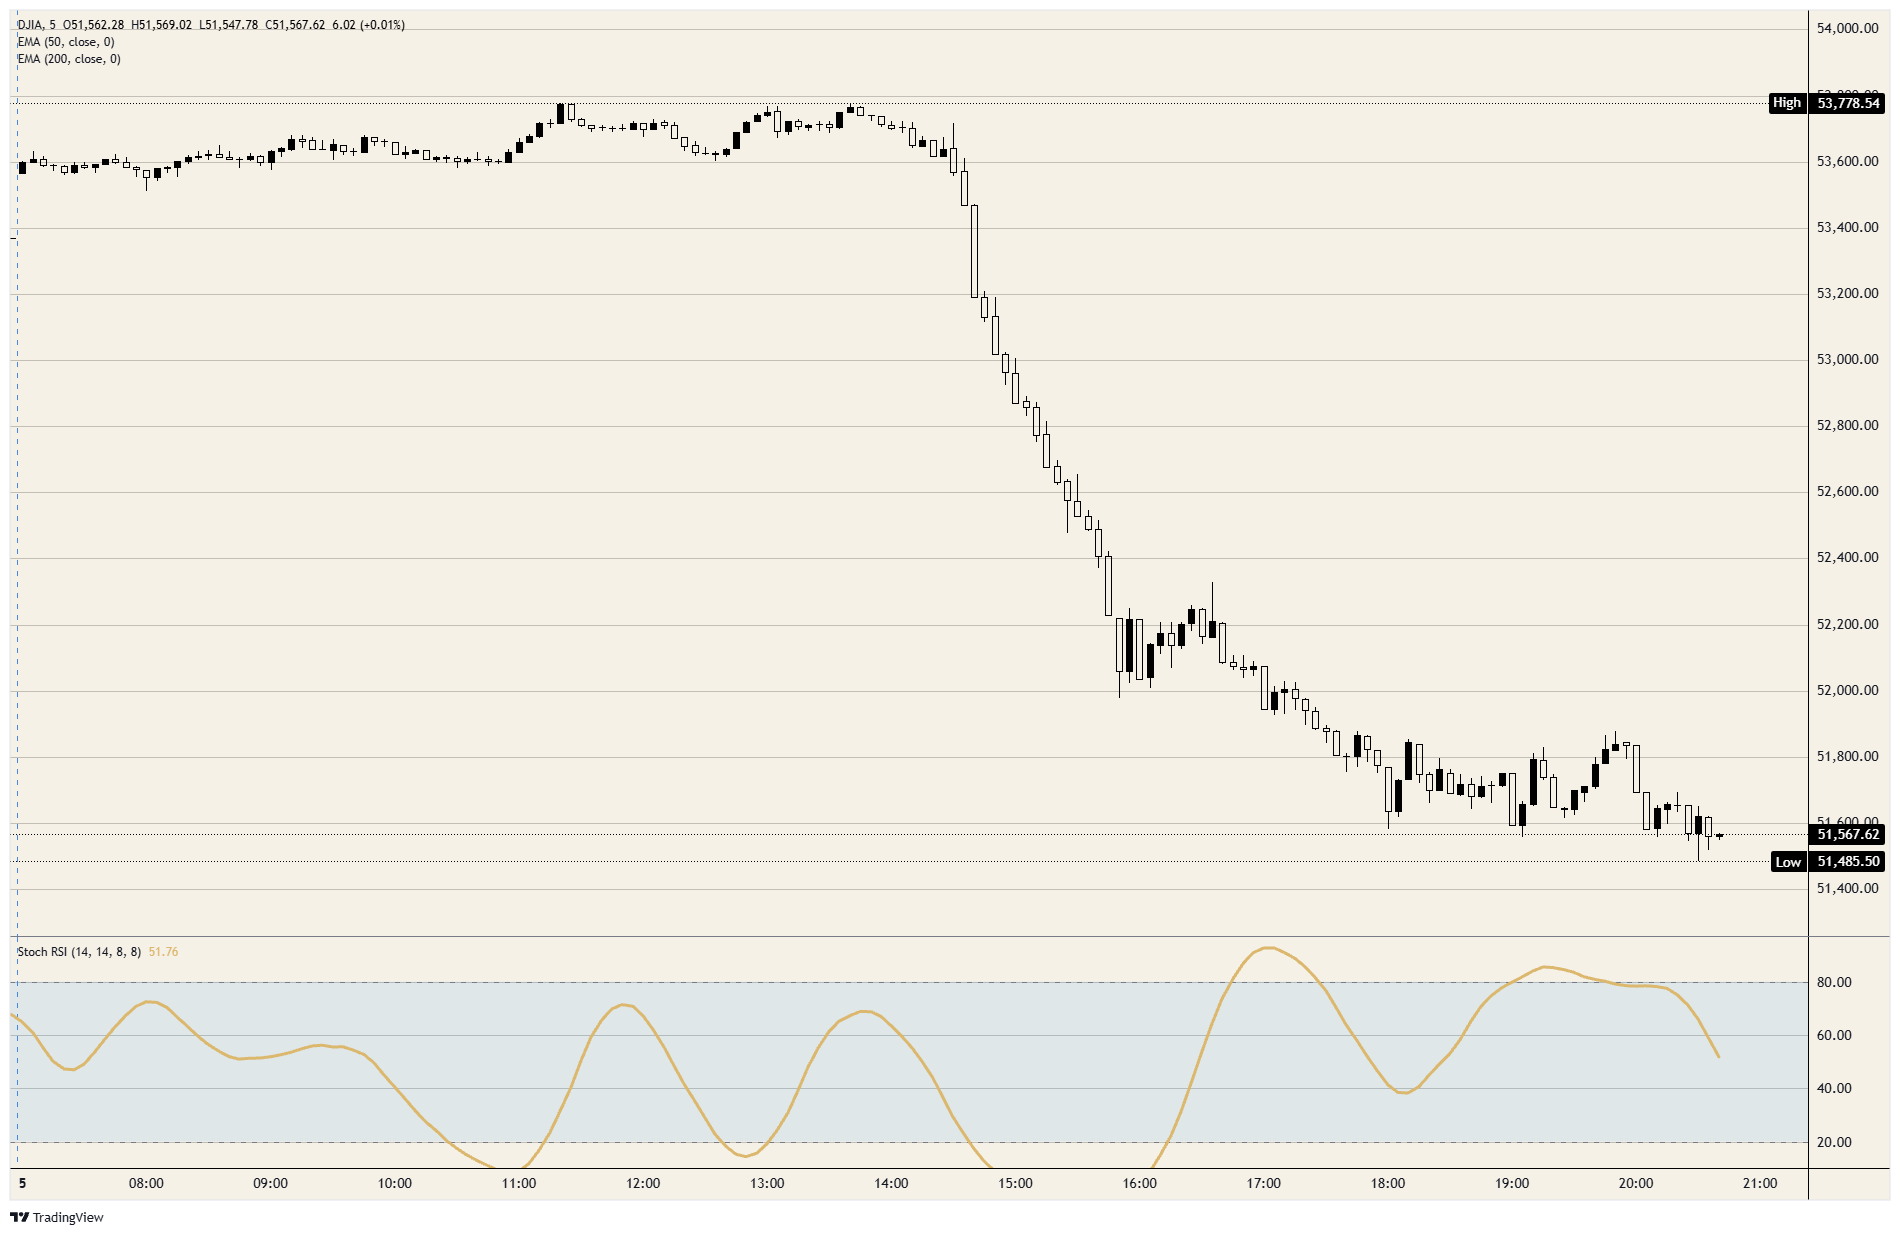
El miércoles fue la mejor sesión del Dow Jones Industrial Average desde abril de 2025 y el jueves va camino de ser la peor desde ese mismo mes, en ambos casos como reacción al mismo resultado electoral. El índice cotiza ligeramente por encima de los 51.500 puntos, por debajo del cierre del martes y en su nivel más bajo desde el 14 de octubre. Veintinueve de sus treinta componentes registran caídas; el trigésimo es Coca-Cola (KO).
Las ventas comenzaron en los fabricantes de chips, pero se extendieron a otros sectores. El Nasdaq Composite se sitúa más de un 10 % por debajo de su récord de octubre, y el conjunto de los valores de semiconductores va camino de registrar su peor sesión desde marzo de 2020. El índice de volatilidad de Cboe (VIX) tocó los 28 puntos, su nivel más alto desde el 31 de marzo. Los inversores interpretan el resultado del martes como un voto sobre la expansión de los centros de datos, y el Dow tiene menos exposición a esa temática de inversión que los otros dos índices.
Goldman Sachs causó el triple de daño que Nvidia
El Dow está ponderado por precio, por lo que la influencia de cada componente en el índice depende de su cotización, no de su tamaño. Goldman Sachs (GS), a unos 870 dólares por acción, representa una décima parte del índice, y su caída de alrededor del 6 % explica aproximadamente una quinta parte de los puntos perdidos. Nvidia (NVDA), a unos 180 dólares, supone el 2 % del índice, y su descenso del 9 % explica cerca del 6 % de la caída. Una empresa valorada en 4 billones de dólares cayó más que el banco, pero su impacto sobre el Dow fue de aproximadamente un tercio del de este.
Caterpillar (CAT) es el segundo valor que más lastra al índice. Sus ventas de equipos de generación eléctrica aumentaron un 30 %, hasta los 3.420 millones de dólares, en el tercer trimestre, cuyos resultados se publicaron el 29 de octubre. En su mayoría, se trató de turbinas y grandes motores para centros de datos. Esto la convierte en el componente más directamente vinculado a la expansión que las elecciones han puesto en entredicho. Cinco de las mayores tecnológicas estadounidenses forman parte del índice: Apple, Amazon, Alphabet, Microsoft y Nvidia. Juntas explican menos de una quinta parte de la caída. Las otras cuatro quintas partes corresponden a los bancos, las empresas industriales, el sector sanitario y el resto de los componentes.
Los bancos tienen un segundo problema. Se espera que la presidencia del Comité Bancario del Senado pase a manos de la senadora Elizabeth Warren en enero, y ella ya ha pedido a los reguladores que retiren tres propuestas sobre capital bancario. JPMorgan (JPM) cae alrededor de un 4 %. Debido a la ponderación por precio, JPMorgan y Goldman representan cerca del 14 % del Dow, frente a aproximadamente el 2 % del S&P 500, por lo que la postura del comité sobre el capital bancario pesa mucho más en este índice que en el más amplio.
El rechazo tomó forma legislativa en marzo
El proyecto de ley de moratoria se presentó el 25 de marzo. El senador Bernie Sanders y la representante Alexandria Ocasio-Cortez presentaron el proyecto de ley de moratoria sobre centros de datos de IA para paralizar las nuevas construcciones hasta que el Congreso apruebe una regulación sobre inteligencia artificial (IA). Sanders reiteró la petición el miércoles, tras los resultados. Para entonces, legisladores de al menos 11 estados ya habían propuesto sus propias suspensiones.
Las papeletas del martes incluían más de 40 iniciativas locales sobre centros de datos, y los votantes respaldaron las restricciones en casi todas ellas. Los demócratas ganaron el escaño del Senado y la gobernación tanto en Texas como en Ohio, donde se concentra la expansión, tras campañas en las que los centros de datos fueron un tema de debate. Fitch señaló que una parte importante de la capacidad prevista podría enfrentarse a obstáculos regulatorios en Texas, Georgia y Ohio. UBS estima que las suspensiones de la construcción podrían poner en riesgo alrededor del 30 % de la capacidad prevista para 2028. Alphabet (GOOGL) anunció durante la sesión un centro de datos de 17.000 millones de dólares en Wyoming, y sus acciones cayeron junto con las del resto.
Las nóminas del viernes llegan con diciembre ya descontado
Los datos del jueves fueron positivos para la economía, pero nadie operó en función de ellos. Las solicitudes iniciales de subsidio por desempleo bajaron a 189.000 en la semana finalizada el 31 de octubre, frente a una previsión de 196.000, e igualaron el nivel más bajo desde 1969. La productividad del tercer trimestre creció un 3,6 %, frente al 2,5 % esperado, y los costes laborales unitarios cayeron un 0,7 %, su primer descenso desde el segundo trimestre de 2025. Aun así, la rentabilidad del bono del Tesoro a 10 años bajó hasta alrededor del 4,85 %.
La presidenta de la Reserva Federal de Cleveland, Beth Hammack, afirmó que observa cómo las presiones inflacionistas se extienden por la economía y que el mercado laboral podría fortalecerse. El presidente de la Reserva Federal de Richmond, Tom Barkin, señaló que la inflación es el principal riesgo para la Fed y que la expansión de la IA ha incrementado la demanda. También indicó que los centros de datos emplean a muy pocas personas como para contar con una base natural de apoyo en las comunidades que los acogen. La Fed mantuvo los tipos en el 3,75 %-4,00 % el 28 de octubre, y los futuros asignaban una probabilidad cercana al 80 % a una subida en la reunión del 9 de diciembre al inicio de la sesión.
Las nóminas de octubre se publican el viernes a las 13:30 GMT, con una previsión de 65.000 tras las 29.000 de septiembre. Se espera que la tasa de desempleo se mantenga en el 4,2 % y que los ingresos medios por hora aumenten un 0,3 % mensual. Una cifra cercana a la previsión mantiene la expectativa de una subida en diciembre y añade un mayor coste de financiación al escenario de ralentización de la expansión que domina el jueves. Una cifra inferior a lo previsto reduce las probabilidades de subida y las sustituye por un escenario de desaceleración económica, un motivo distinto para vender el mismo índice. El informe del viernes es el primero de los dos que recibirá la Fed antes del 9 de diciembre, y el mercado de futuros ya ha descontado el resultado de la reunión antes de que llegue cualquiera de ellos.
La media de 200 días queda al alcance
Resistencia: La media móvil exponencial (EMA) de 50 días, cerca de los 52.150 puntos, es el primer nivel. El cierre del miércoles por encima de ella fue el primero desde el 29 de octubre y solo duró una sesión. Más arriba se encuentran el máximo de finales de octubre, cerca de los 52.900, y el máximo del jueves previo a la apertura, justo por debajo de los 53.800, donde terminó el repunte impulsado por los resultados electorales.
Soporte: El mínimo del jueves, justo por debajo de los 51.500 puntos, es el más bajo desde el 14 de octubre, y el mínimo del 14 de octubre, cerca de los 51.400, es el siguiente nivel inferior. Por debajo, los mínimos de principios de octubre, cerca de los 51.000, constituyen la base sobre la que se construyó la subida iniciada el 1 de octubre.
Sesgo: Preferencia por posiciones cortas mientras la EMA de 50 días, cerca de los 52.150 puntos, siga actuando como techo al cierre. El primer objetivo son los mínimos de principios de octubre, cerca de los 51.000, y el segundo, la EMA de 200 días, cerca de los 50.800, un nivel en el que el índice no cotiza desde el 7 de abril. El índice de fuerza relativa estocástico (Stoch RSI) diario ronda los 57, a mitad de su descenso desde el máximo de finales de octubre, y sigue bajando. Un cierre diario de nuevo por encima de los 52.150 convertiría lo ocurrido el jueves en un episodio de una sola sesión, como el del miércoles, y pondría fin a la posición corta.
Gráfico de 5 minutos del Dow Jones Industrial Average
Preguntas frecuentes sobre el Dow Jones
El Dow Jones Industrial Average, uno de los índices bursátiles más antiguos del mundo, está compuesto por las 30 acciones más negociadas de Estados Unidos. El índice está ponderado por precio, en lugar de por capitalización. Se calcula sumando los precios de las acciones que lo componen y dividiendo el resultado entre un factor, actualmente de 0,152. El índice fue creado por Charles Dow, quien también fundó el Wall Street Journal. En años posteriores ha recibido críticas por no ser suficientemente representativo, ya que solo sigue a 30 conglomerados, a diferencia de índices más amplios como el S&P 500.
Muchos factores distintos influyen en el Dow Jones Industrial Average (DJIA). El principal es el desempeño conjunto de las empresas que lo componen, reflejado en sus informes de resultados trimestrales. Los datos macroeconómicos estadounidenses y mundiales también influyen, ya que afectan al ánimo de los inversores. El nivel de los tipos de interés, fijado por la Reserva Federal (Fed), también incide en el DJIA, pues afecta al coste del crédito, del que muchas empresas dependen en gran medida. Por tanto, la inflación puede ser un factor determinante, al igual que otros indicadores que influyen en las decisiones de la Fed.
La teoría de Dow es un método desarrollado por Charles Dow para identificar la tendencia principal del mercado bursátil. Un paso clave consiste en comparar la dirección del Dow Jones Industrial Average (DJIA) y del Dow Jones Transportation Average (DJTA), y seguir únicamente las tendencias en las que ambos se muevan en la misma dirección. El volumen sirve como criterio de confirmación. La teoría utiliza elementos del análisis de máximos y mínimos. La teoría de Dow plantea tres fases de la tendencia: acumulación, cuando el capital de los inversores mejor informados comienza a comprar o vender; participación pública, cuando se incorpora el público general; y distribución, cuando los inversores mejor informados salen del mercado.
Existen varias formas de operar con el DJIA. Una de ellas es utilizar fondos cotizados (ETF), que permiten a los inversores negociar el DJIA como un único valor, en lugar de tener que comprar acciones de las 30 empresas que lo componen. Un ejemplo destacado es el SPDR Dow Jones Industrial Average ETF (DIA). Los contratos de futuros sobre el DJIA permiten a los operadores especular con el valor futuro del índice, mientras que las opciones otorgan el derecho, pero no la obligación, de comprar o vender el índice a un precio predeterminado en el futuro. Los fondos de inversión permiten adquirir una participación en una cartera diversificada de acciones del DJIA, lo que proporciona exposición al índice en su conjunto.
Artículos destacados
1El peso mexicano se desploma tras el sorpresivo recorte de tipos de Banxico, que aviva las apuestas por una mayor flexibilización monetaria2Previsión del precio de Ethereum: ETH cae un 7 % mientras la ola de ventas vinculada a la IA golpea a las criptomonedas3El Dow Jones Industrial Average borra las ganancias del repunte de las elecciones de mitad de mandato ante el rechazo a los centros de datos4Yuan chino: la resistencia del Banco Popular de China limita la apreciación – Societe Generale5El oro sube por encima de los 4.100 dólares mientras el NASDAQ 100 se desploma y se desvanecen las apuestas por una subida de tipos en diciembre6Dólar de Singapur: nuevas subidas dependen de la debilidad del USD – UOB7Banxico recortó inesperadamente los tipos de interés en 25 puntos básicos, hasta el 6,25 %.8Yuan chino: Se prevé que las autoridades moderen el ritmo de apreciación – OCBC9Forex hoy: las nóminas de EE. UU. y los datos de la Universidad de Michigan, próximas citas


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com
Web: https://www.tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados