

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Rupee India terus mengukuh susulan pembetulan mendadak harga minyak
- Rupee India meneruskan pengukuhan berbanding Dolar AS apabila harga minyak merosot dengan ketara.
- AS memberi isyarat bahawa ia lebih mengutamakan penyelesaian diplomatik dengan Iran berbanding menyambung semula tindakan ketenteraan.
- Pelabur mengalihkan tumpuan kepada pilihan raya pertengahan penggal AS.
Rupee India (INR) meneruskan pengukuhan yang dicatatkan pada hari dagangan sebelumnya berbanding Dolar AS (USD) pada Isnin, disokong oleh pembetulan mendadak harga minyak. Pada awal dagangan, pasangan USD/INR turun 0.23% ke sekitar 94.72.
Pada permulaan minggu ini, kontrak Minyak Mentah MCX yang tamat tempoh pada 19 November merosot dengan ketara, hampir 4% ke sekitar Rs. 9,545. Harga minyak mengalami pembetulan daripada paras tertinggi dalam beberapa bulan pada Rs. 9,972 yang dicatatkan pada Jumaat.
Pembetulan harga minyak memberi kesan positif kepada mata wang ekonomi seperti India, yang sangat bergantung pada import minyak untuk memenuhi keperluan tenaganya.
Apakah yang mencetuskan pembetulan ketara harga minyak?
Harga minyak dibuka jauh lebih rendah susulan harapan baharu terhadap penyelesaian diplomatik antara Amerika Syarikat (AS) dengan Iran.
Pada hujung minggu, Setiausaha Negara AS Marco Rubio berkata Washington belum membuat sebarang keputusan untuk melancarkan semula serangan ke atas Tehran dan Presiden Donald Trump lebih mengutamakan penyelesaian diplomatik. Bagaimanapun, Rubio memberi amaran bahawa AS masih mempunyai keupayaan untuk mencapai apa jua objektif ketenteraan yang diputuskan oleh Trump.
Isyarat daripada AS bahawa ia bersedia untuk berdamai dan bukannya meneruskan tindakan ketenteraan bersama Israel selepas pilihan raya pertengahan penggal, seperti yang dinyatakan sebelum ini, telah meredakan kebimbangan terhadap risiko bekalan tenaga yang berpanjangan.
Sementara itu, kenyataan Iran bahawa ia boleh membuka semula Selat Hormuz, laluan penting bagi hampir 20% bekalan tenaga global, turut mengurangkan kebimbangan terhadap risiko bekalan tenaga.
Menteri Luar Iran Abbas Araghchi berkata rundingan sedang berlangsung dengan pengantara Qatar mengenai rancangan untuk membuka semula Selat Hormuz dalam tempoh dua hari sekiranya AS memberikan kerjasama, lapor Al Jazeera.
Pilihan raya pertengahan penggal AS – pemangkin utama bagi Dolar AS
Minggu ini, pemangkin utama bagi Dolar AS dan juga pasaran global ialah pilihan raya pertengahan penggal AS pada Selasa.
Penganalisis ING berpendapat bahawa risiko politik menjelang pilihan raya pertengahan penggal AS kini menjadi pemacu utama Dolar dalam jangka terdekat. Mereka menekankan bahawa “risiko utama bagi dolar hari ini ialah pengurangan sebahagian kedudukan beli bersih sebagai langkah berjaga-jaga menjelang pilihan raya pertengahan penggal AS pada Selasa,” dengan kedudukan pasaran terdedah kepada perubahan landskap politik.
ING menyatakan bahawa “kebarangkalian kemenangan menyeluruh Parti Demokrat kini sekitar 68% di pasaran ramalan,” dan memberi amaran bahawa keputusan ini “boleh dilihat sebagai sedikit negatif bagi dolar AS dari beberapa sudut, daripada risiko penutupan operasi kerajaan dan kebuntuan rundingan had siling hutang yang lebih tinggi hinggalah potensi kesan buruk terhadap sentimen berkaitan AI yang sedia rapuh.” Dengan latar belakang itu, bank tersebut menyimpulkan bahawa pelabur harus mengelakkan sikap terlalu optimistik terhadap dolar AS dalam jangka masa yang sangat pendek, dengan menyatakan: “Kami akan berhati-hati untuk mengejar kenaikan USD dalam beberapa hari akan datang.”
Analisis Teknikal USD/INR
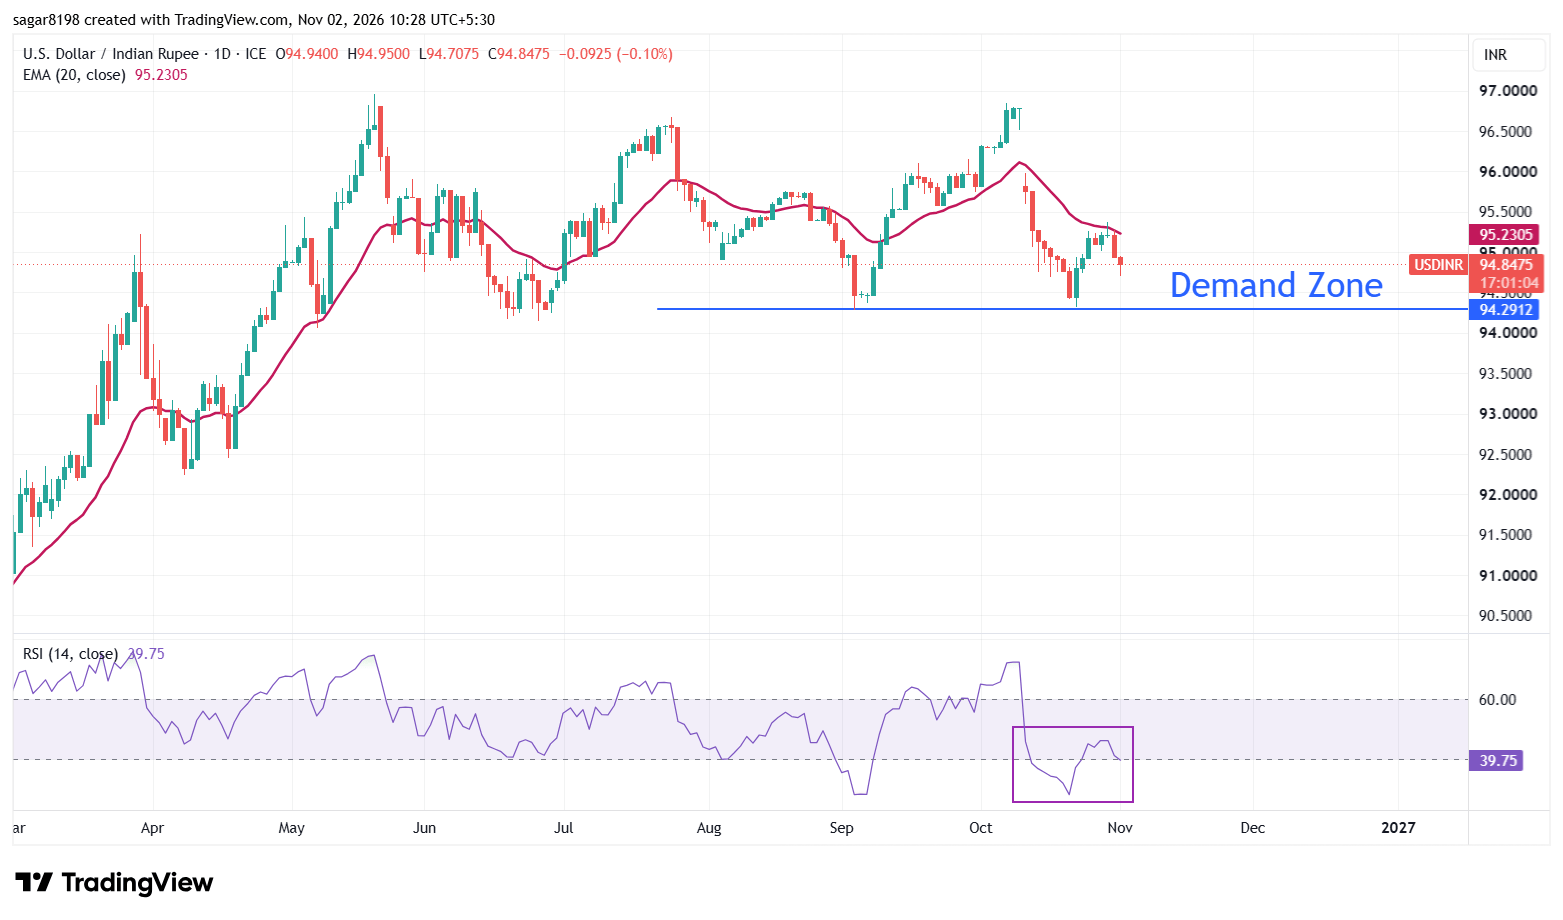
USD/INR merosot ke sekitar 94.70 pada Isnin. Pasangan ini menunjukkan kecenderungan menurun dalam jangka terdekat kerana harga semasa kekal di bawah Purata Bergerak Eksponen (EMA) 20 hari pada 95.23.
Pasangan ini terus ditekan oleh EMA jangka pendek tersebut yang bertindak sebagai zon penawaran terdekat di atas harga semasa. Sementara itu, Indeks Kekuatan Relatif (14) di sekitar 40 menunjukkan momentum yang lemah tanpa mencapai paras terlebih jual yang ekstrem, sekali gus membayangkan risiko penurunan selanjutnya.
Bagi pergerakan menaik, rintangan awal terletak pada EMA 20 hari berhampiran 95.23. Paras ini perlu ditembusi dengan jelas untuk meredakan kecenderungan menurun semasa dan membuka ruang kepada pemulihan yang lebih meluas. Bagi pergerakan menurun, paras terendah September pada 94.28 akan bertindak sebagai zon permintaan utama bagi pasangan ini.
(Analisis teknikal dalam artikel ini ditulis dengan bantuan alat AI. Ketahui lebih lanjut.)
Soalan Lazim tentang Rupee India
Rupee India (INR) ialah antara mata wang yang paling sensitif terhadap faktor luaran. Harga minyak mentah (negara ini sangat bergantung pada minyak import), nilai Dolar AS – kebanyakan urus niaga perdagangan dijalankan dalam USD – dan tahap pelaburan asing semuanya mempengaruhi Rupee. Campur tangan langsung Reserve Bank of India (RBI) dalam pasaran pertukaran asing untuk memastikan kestabilan kadar pertukaran, serta paras kadar faedah yang ditetapkan oleh RBI, juga merupakan faktor utama yang mempengaruhi Rupee.
Reserve Bank of India (RBI) secara aktif campur tangan dalam pasaran pertukaran asing untuk mengekalkan kestabilan kadar pertukaran bagi membantu melancarkan perdagangan. Selain itu, RBI berusaha mengekalkan kadar inflasi pada sasaran 4% dengan melaraskan kadar faedah. Kadar faedah yang lebih tinggi lazimnya mengukuhkan Rupee. Hal ini disebabkan oleh peranan ‘dagangan bawaan’ (carry trade), apabila pelabur meminjam di negara yang menawarkan kadar faedah lebih rendah untuk menempatkan wang mereka di negara yang menawarkan kadar faedah yang relatif lebih tinggi, lalu memperoleh keuntungan daripada perbezaan tersebut.
Faktor makroekonomi yang mempengaruhi nilai Rupee termasuk inflasi, kadar faedah, kadar pertumbuhan ekonomi (KDNK), imbangan perdagangan dan aliran masuk pelaburan asing. Kadar pertumbuhan yang lebih tinggi boleh menarik lebih banyak pelaburan dari luar negara, sekali gus meningkatkan permintaan terhadap Rupee. Defisit imbangan perdagangan yang lebih kecil akhirnya akan membawa kepada pengukuhan Rupee. Kadar faedah yang lebih tinggi, khususnya kadar faedah benar (kadar faedah ditolak inflasi), turut memberi kesan positif kepada Rupee. Suasana pasaran yang menggalakkan pengambilan risiko boleh membawa kepada peningkatan aliran masuk Pelaburan Langsung Asing dan Pelaburan Tidak Langsung Asing (FDI dan FII), yang turut memberi manfaat kepada Rupee.
Inflasi yang lebih tinggi, khususnya jika secara relatifnya melebihi negara setara India, secara umumnya memberi kesan negatif kepada mata wang kerana mencerminkan penyusutan nilai akibat bekalan berlebihan. Inflasi turut meningkatkan kos eksport, menyebabkan lebih banyak Rupee dijual untuk membeli barangan import dari luar negara, yang memberi kesan negatif kepada Rupee. Pada masa yang sama, inflasi yang lebih tinggi lazimnya mendorong Reserve Bank of India (RBI) menaikkan kadar faedah, dan ini boleh memberi kesan positif kepada Rupee berikutan peningkatan permintaan daripada pelabur antarabangsa. Inflasi yang lebih rendah pula memberikan kesan sebaliknya.
ARTIKEL POPULAR
1Forex Hari Ini: Dolar AS susut sedikit apabila sentimen bertambah baik menjelang pilihan raya pertengahan penggal2Euro kurangkan kenaikan berbanding paun British selepas jualan runcit Jerman merosot di luar jangkaan pada September3Jualan Runcit Jerman merosot 2.0% pada September, berbanding jangkaan penurunan 0.4%4Emas: Pemulihan menjelang 2027 meskipun berdepan tekanan jangka pendek - OCBC5Minyak: Premium risiko geopolitik kekal menjelang pilihan raya pertengahan penggal – ING6Ramalan Harga WTI: Meneruskan pembetulan ke bawah $1007Euro: Risiko dasar boleh mencetuskan semula turun naik berbanding dolar AS - Commerzbank8Ramalan Harga Dogecoin: DOGE berisiko jatuh lebih jauh apabila tindakan pemegang besar berbeza haluan9Rupiah Indonesia susut susulan data ekonomi yang bercampur-campur


Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: support@tmgm.com
Laman Web: https://www.tmgm.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: support@tmgm.com.au
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: support@tmgm.com
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: support@tmgm.com
Hak Cipta © TMGM. Semua hak terpelihara