

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Pagtataya sa Presyo ng USD/JPY: Nakatutok sa paglabas mula sa pitong linggong konsolidasyon
- Nananatili ang pagkalugi ng USD/JPY noong nakaraang araw malapit sa 159.00 habang nangingibabaw ang dolyar ng US.
- Lumitaw na rin ang mga inaasahan ng mas malaking pagtataas ng Fed sa antas ng interes sa Disyembre.
- Hinihintay ng mga mamumuhunan ang datos ng PPI ng Japan para sa Oktubre na nakatakdang ilabas sa Huwebes.
Mahina ang yen ng Japan (JPY) laban sa dolyar ng US (USD) sa pangangalakal sa Miyerkules, habang nananatili ang pares na USD/JPY malapit sa pinakamataas nitong antas sa halos pitong linggo na nasa bandang 159.00. Nagpapakita ng lakas ang pares habang nangingibabaw ang dolyar ng US dahil sa pangambang maaaring magpatupad ang Federal Reserve (Fed) ng mas malaking pagtataas sa antas ng interes sa pulong sa Disyembre.
Sa oras ng pagsulat, ang US Dollar Index (DXY), na sumusukat sa halaga ng dolyar ng US laban sa anim na pangunahing salapi, ay nangangalakal nang mas mataas ng 0.1% sa bandang 102.32.
Sinimulan nang isama ng mga pamilihang pinansyal sa pagpepresyo ang pagtataas ng Fed ng antas ng interes nang 50 batayang puntos (bps) sa pulong sa Disyembre, matapos mas mabilis na lumakas ang mga presyur sa implasyon sa Estados Unidos (US) noong Oktubre.
Di-inaasahang taas ng implasyon sa US, lalong nagpapahirap sa pagpapasya ng Fed sa patakaran
Ayon sa mga ekonomista ng Rabobank, “mas mataas kaysa inaasahan ang datos ng CPI ng US kahapon: 0.4% ang pangkalahatang pagtaas kumpara sa nakaraang buwan, laban sa pinagkaisahang pagtataya na 0.3%, at 0.3% ang batayang pagtaas laban sa inaasahan ng merkado na 0.2%.” Binibigyang-diin nito ang panibagong dagok sa pananaw na patuloy na bumabagal ang implasyon.
Binigyang-diin ng Rabobank ang sinabi ni “Goolsbee, isang bumobotong opisyal ng Fed na karaniwang pabor sa mas maluwag na patakaran: ‘Isa na naman itong nakababahalang ulat, halos nakakabahala nang husto. Umaasa kaming makakakita ng pag-usad.’” Sa halip na patuloy na paghupa, tinukoy ng Rabobank ang “pagbilis ng implasyon sa mga bilihin sa grocery at pagkain, patuloy na presyur sa mga presyo ng pabahay at tirahan, at ang nahuling paglipat ng epekto ng mga naunang biglaang pagtaas ng presyo ng enerhiya sa pangangalagang medikal, mga kasangkapan at kagamitang pambahay, at iba pang pang-araw-araw na gastusin.” Lahat ng ito ay nagpapatibay sa mga pangambang nananatiling malalim ang pagkakaugat ng mga batayang presyur sa presyo.
Sa Japan naman, hinihintay ng mga mamumuhunan ang datos ng Indeks ng Presyo ng Prodyuser (PPI) para sa Oktubre, na nakatakdang ilabas sa Huwebes. Tinatayang tumaas nang 0.3% kumpara sa nakaraang buwan (MoM) ang mga presyo sa antas ng prodyuser sa Japan, matapos bumaba sa kaparehong bilis noong Setyembre.
Teknikal na Pagsusuri sa USD/JPY
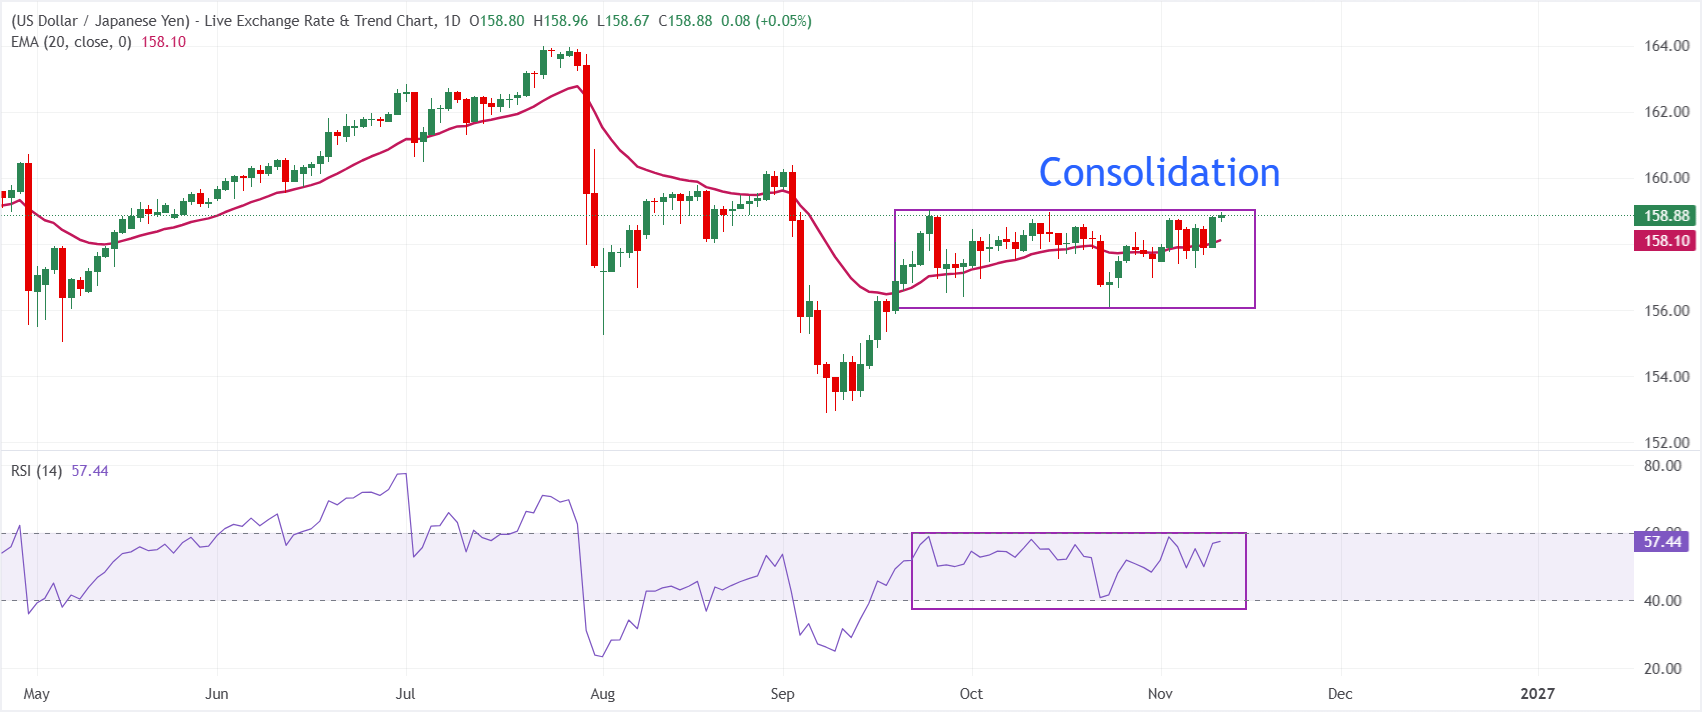
Sa pang-araw-araw na tsart, nangangalakal ang USD/JPY sa 158.88, malapit sa pinakamataas na antas ng saklaw ng konsolidasyon na tumagal nang halos pitong linggo. Nananatiling pabor sa pagtaas ang panandaliang direksiyon ng pares dahil ang kasalukuyang presyo nito ay nasa itaas pa rin ng 20-araw na Exponential Moving Average (EMA) na 158.10. Patuloy na umaangat ang pares palayo sa nagbabagong antas na iyon ng suporta, at tumataas sa positibong teritoryo ang Relative Strength Index (RSI) na nasa 57.38. Ipinahihiwatig nito na kontrolado pa rin ng mga mamimili ang merkado nang hindi pa lumilitaw na labis ang itinaas nito.
Sa panig ng pagbaba, makikita ang paunang suporta sa 20-araw na EMA na 158.10. Ang muling pagsasara ng presyo sa ibaba nito sa katapusan ng araw ay magpapahiwatig ng paghina ng puwersang nagtutulak sa pagtaas at ng mas malalim na pagwawasto patungo sa ibabang hangganan ng saklaw ng konsolidasyon malapit sa 156.00. Sa panig ng pagtaas, papasok ang pares sa panibagong yugto ng pag-angat kung malinaw nitong malalampasan ang 159.00. Ang mahahalagang antas ng resistensiya ay 160.00 at ang pinakamataas na antas noong Setyembre na 160.39.
(Isinulat ang teknikal na pagsusuri sa artikulong ito sa tulong ng isang kasangkapang gumagamit ng AI. Alamin pa.)
Mga Madalas Itanong tungkol sa Fed
Ang Federal Reserve (Fed) ang nagtatakda ng patakarang pananalapi sa US. May dalawang mandato ang Fed: panatilihing matatag ang mga presyo at itaguyod ang ganap na empleyo. Pangunahing kasangkapan nito sa pagkamit ng mga layuning ito ang pagsasaayos ng mga antas ng interes. Kapag masyadong mabilis ang pagtaas ng mga presyo at lumampas ang implasyon sa target ng Fed na 2%, itinataas nito ang mga antas ng interes, kaya tumataas ang mga gastos sa pangungutang sa buong ekonomiya. Nagdudulot ito ng paglakas ng dolyar ng US (USD) dahil nagiging mas kaakit-akit ang US bilang paglalagakan ng pera ng mga pandaigdigang mamumuhunan. Kapag bumaba sa mas mababa sa 2% ang implasyon o masyadong mataas ang antas ng kawalan ng trabaho, maaaring ibaba ng Fed ang mga antas ng interes upang hikayatin ang pangungutang, na nagpapahina sa dolyar ng US.
Nagdaraos ang Federal Reserve (Fed) ng walong pulong sa patakaran bawat taon, kung saan sinusuri ng Federal Open Market Committee (FOMC) ang mga kalagayang pang-ekonomiya at nagpapasya tungkol sa patakarang pananalapi. Dinadaluhan ang FOMC ng labindalawang opisyal ng Fed: ang pitong miyembro ng Lupon ng mga Gobernador, ang pangulo ng Federal Reserve Bank of New York, at apat sa natitirang labing-isang pangulo ng mga panrehiyong Reserve Bank, na salit-salitang naglilingkod sa loob ng isang taong termino.
Sa matitinding sitwasyon, maaaring gumamit ang Federal Reserve ng patakarang tinatawag na malawakang pagpapaluwag ng pananalapi (Quantitative Easing o QE). Ang QE ay ang proseso kung saan lubhang pinapataas ng Fed ang daloy ng kredito sa isang sistemang pinansyal na hindi maayos na umaandar. Isa itong di-karaniwang hakbang sa patakaran na ginagamit sa panahon ng krisis o kapag napakababa ng implasyon. Ito ang pangunahing kasangkapang pinili ng Fed noong Malawakang Krisis Pinansyal noong 2008. Sa prosesong ito, nag-iimprenta ang Fed ng mas maraming dolyar at ginagamit ang mga ito upang bumili ng mga de-kalidad na bono mula sa mga institusyong pinansyal. Karaniwang pinahihina ng QE ang dolyar ng US.
Ang malawakang paghihigpit ng pananalapi (Quantitative Tightening o QT) ay ang kabaligtarang proseso ng QE. Sa prosesong ito, humihinto ang Federal Reserve sa pagbili ng mga bono mula sa mga institusyong pinansyal at hindi nito muling ipinupuhunan sa pagbili ng mga bagong bono ang prinsipal na natatanggap mula sa mga hawak nitong bono na sumapit na sa takdang pagbabayad. Karaniwan itong nakabubuti sa halaga ng dolyar ng US.
Sikat na Artikulo
1Pagtataya sa Presyo ng USD/JPY: Nakatutok sa paglabas mula sa pitong linggong konsolidasyon2Pagtataya sa Presyo ng Pi Network: Patuloy ang pagtaas ng PI sa gitna ng pababang takbo ng merkado3Patuloy na lumalakas ang rupee ng India sa gitna ng tuloy-tuloy na pagbili ng mga dayuhang institusyonal na mamumuhunan (FII) at mas mababang presyo ng langis4Pagtataya sa Presyo ng EUR/USD: Inaasahan ang panibagong pagbaba sa ilalim ng 1.11005Humina ang rupiah ng Indonesia sa gitna ng kawalang-katatagan sa pulitika ng bansa at matatag na dolyar ng US6Pagtataya sa Presyo ng GBP/USD: Tila nag-aatubili ang mga mangangalakal sa ibaba ng antas na 1.3300; susi ang 200-SMA sa H47Presyo ng ginto sa India ngayong araw: Tumaas ang ginto, ayon sa datos ng FXStreet8Patakaran ng Fed: Itinuturing na tiyak ang pagtaas ng interes sa Disyembre, may panganib na umabot sa 50bps – TD Securities9Pagtataya sa Presyo ng Dogecoin: Bumaba ang DOGE sa bagong pinakamababang antas ngayong taon


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Web: https://www.tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan