


日元逼近159.00,美国国债收益率重回5%上方
- USD/JPY升至10月中旬以来最高水平,逼近159.00。
- 日本央行会议意见摘要显示,委员一致认为应继续加息,日元仍走低。
- 美国将于周五公布10月生产者价格数据,此前9月上涨1.3%。
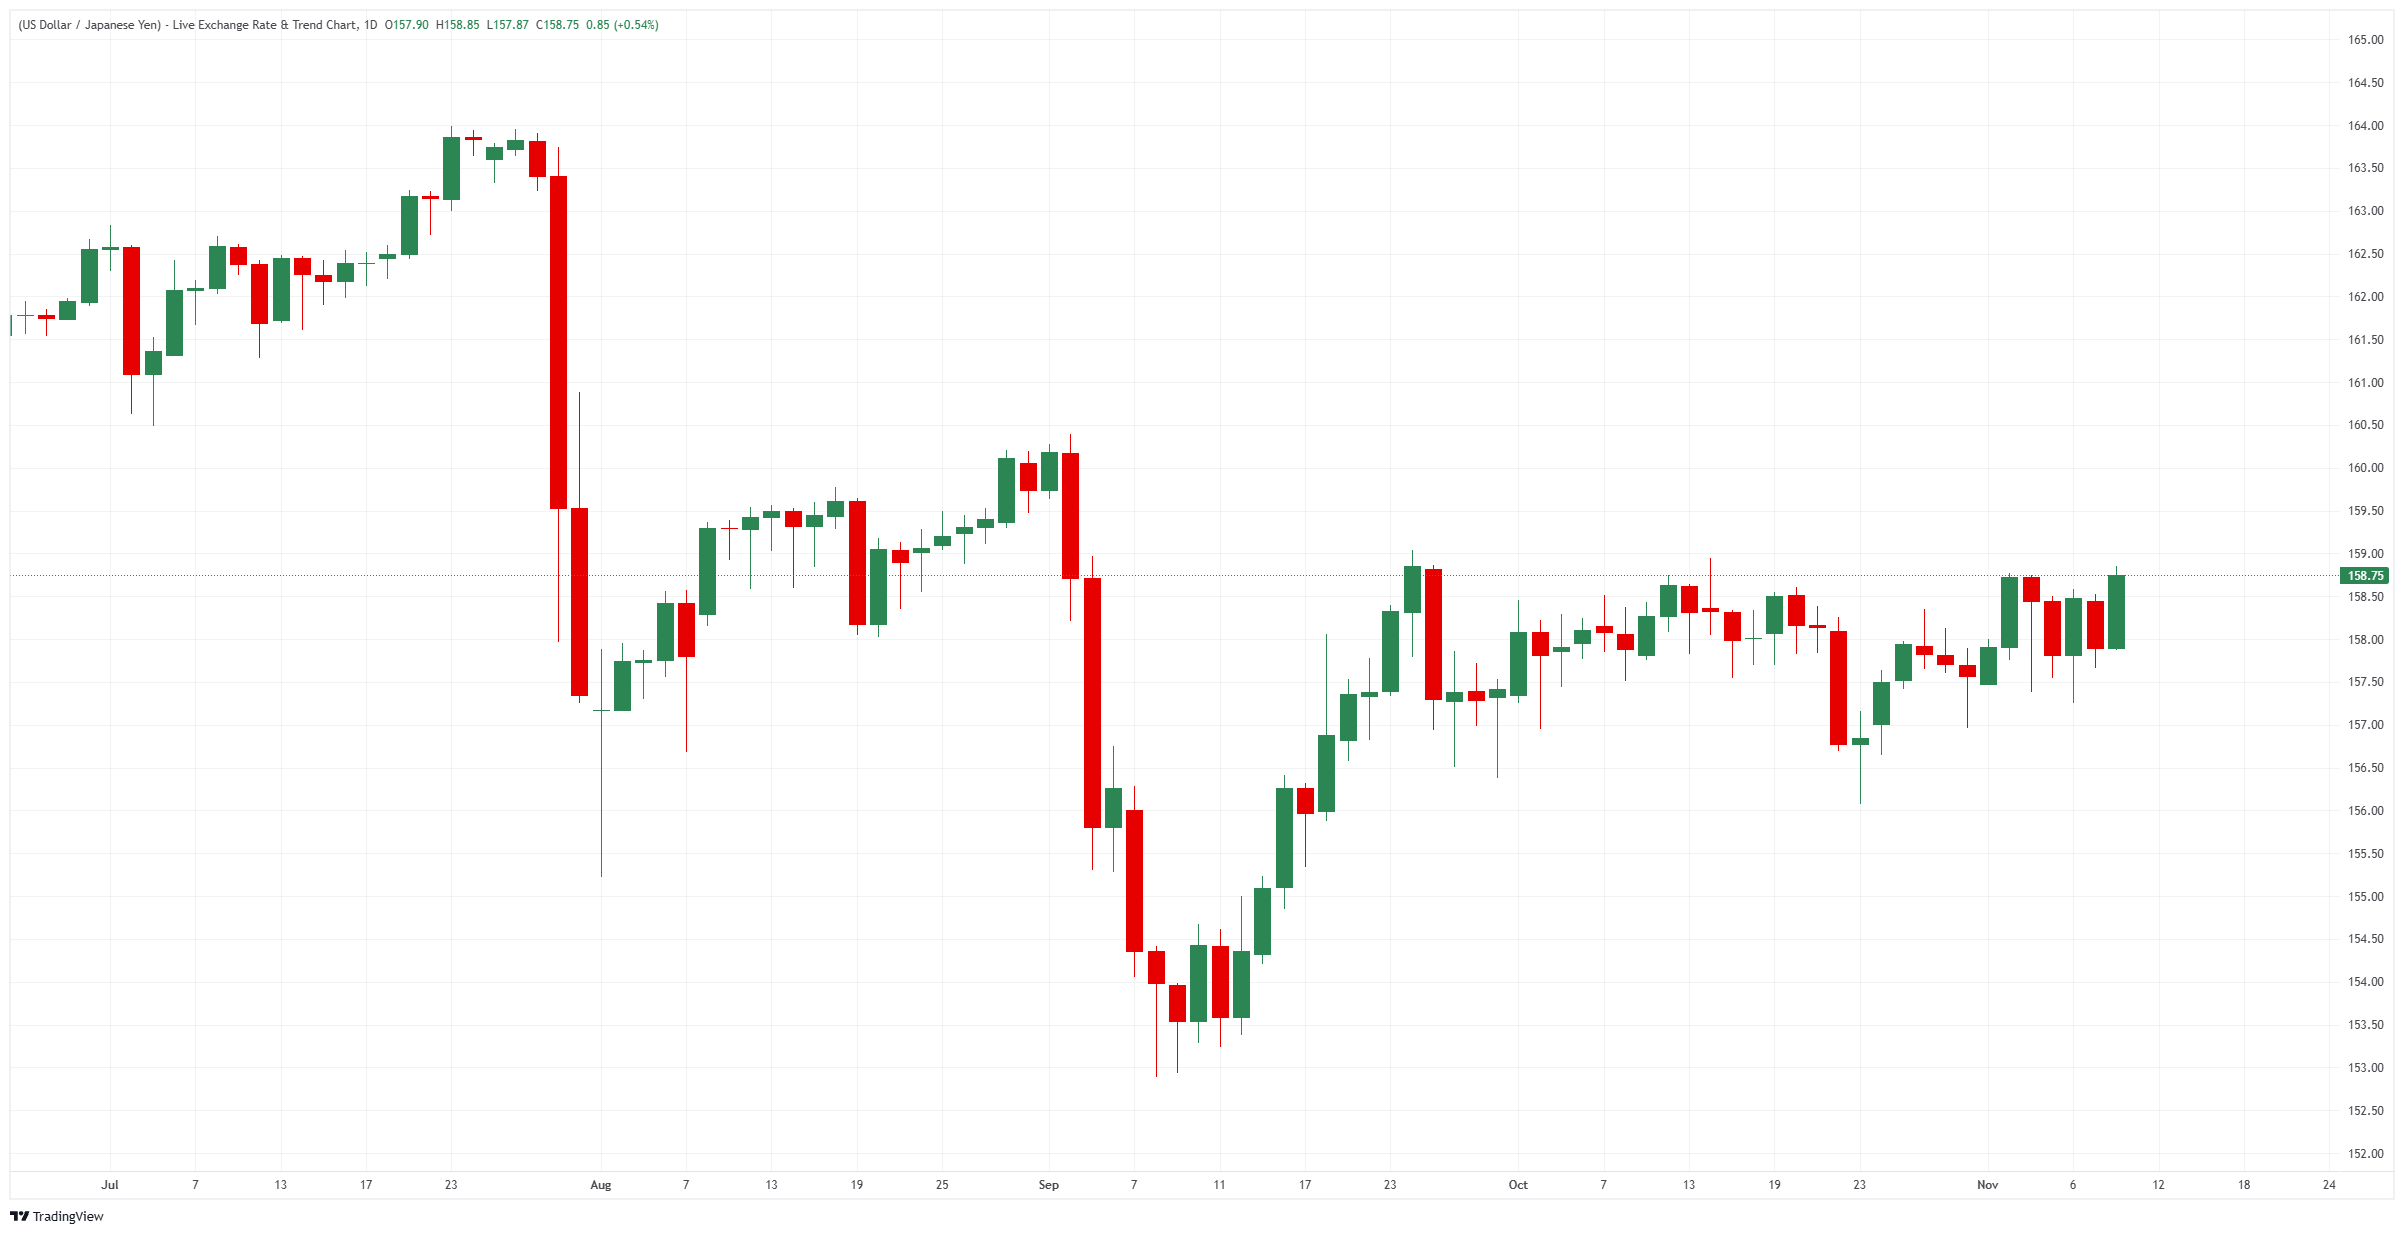
周二发行的新一批美国10年期国债票面年利率为5%,创2006年以来最高水平,日元兑美元则跌至10月中旬以来最低水平。美元兑日元升至略低于159.00的水平,不仅完全收复周一的跌幅,还重返上周五收盘价上方。
美联储负责金融监管的副主席鲍曼表示,10月消费者价格数据表明,通胀压力可能持续,且通胀并未呈下降趋势。美联储3.75%至4.00%的利率区间比日本央行1.25%的利率高出2.50至2.75个百分点,因此美元存款利率也大致比日元存款高出这一幅度。
周二公布的日本央行10月会议意见摘要显示,委员普遍认为应继续加息,但日元仍然下跌。市场预计日本央行将于12月18日加息至1.50%,而在此之前九天,美联储预计将把利率调整至4.00%至4.25%,届时两国利差将保持不变。
经济日程
美国将于格林尼治标准时间周四13:30公布每周初请失业金人数,预计为19.5万人,前值为18.9万人。周五格林尼治标准时间13:30将公布10月生产者价格数据,预计同比上涨6.6%,此前为6.3%。这两项数据都将影响美国利率高于日本利率的幅度。
日本将于格林尼治标准时间周三23:50公布10月生产者价格数据,预计同比上涨6.5%,此前为6.8%。这是日本央行12月17日至18日会议前最后几项日本物价数据之一,多数经济学家预计该行将在此次会议上加息至1.50%。
技术走势
美元兑日元目前处于自9月24日以来交易区间的上沿,该区间下沿为10月23日触及的156.00附近低点。这一区间仍远低于7月下旬164.00附近的峰值,以及9月2日160.50附近的高点。
USD/JPY日线图
日元常见问题
日元(JPY)是全球交易最活跃的货币之一。其价值总体上取决于日本经济的表现,更具体而言,则受到日本央行政策、日美国债收益率差以及交易者风险情绪等因素的影响。
日本央行的职责之一是管理汇率,因此其政策举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了压低日元汇率,但出于对主要贸易伙伴政治关切的考量,该行避免频繁干预。2013年至2024年期间,日本央行实施超宽松货币政策,与其他主要央行的政策分歧不断扩大,导致日元兑主要货币贬值。近期,随着这一超宽松政策逐步退出,日元获得了一定支撑。
过去十年,日本央行坚持超宽松货币政策的立场,导致其与其他央行,尤其是美联储的政策分歧扩大。这推动美国与日本10年期国债收益率差扩大,利好美元兑日元。日本央行于2024年决定逐步退出超宽松政策,加之其他主要央行降息,这一利差正在收窄。
日元通常被视为一种避险投资。这意味着,在市场承压时,投资者往往更愿意将资金投向日元,因为他们认为日元具有可靠性和稳定性。在市场动荡时期,日元兑其他被视为投资风险较高的货币往往会升值。















本网站提供的信息仅具有一般性质,不构成个人财务建议。在根据本网站上的任何信息采取行动之前,您应结合自身的目标、财务状况和需求,考虑该信息是否适合您。投资差价合约(CFD)和外汇保证金合约具有重大风险,并不适合所有投资者。您的亏损可能超过初始入金。您并不拥有,也不享有任何相关标的资产的权益。我们建议您寻求独立意见,并在交易前确保您已充分了解所涉及的风险。在购买本网站列出的任何产品之前,务必阅读并考虑相关披露文件。本网站提供的信息和广告并非面向任何在其所在国家或司法管辖区使用此类信息会违反当地法律法规的人士。本网站提供的产品和服务不面向美国、马来西亚和泰国居民。
TMGM 是由多家金融监管机构授权。
TMGM 集团下的 Trademax Australia Limited 公司(交易名称为TMGM),是由澳大利亚证券和投资委员(ASIC)监管的金融服务公司,金融服务牌照号为 436416,公司地址为 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
邮箱:support@tmgm.com.au
TMGM 集团下的 Trademax Global Limited公司(交易名称为TMGM),是由瓦努阿图金融服务委员会(VFSC)监管的金融服务公司,金融牌照号为 40356,注册地址为 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
邮箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 名义经营,获塞舌尔金融服务管理局(FSA)授权并监管,许可证号为 SD224。公司注册地址为塞舌尔马埃岛 Providence Estate ABIS 中心13号办公室。
邮箱:support@tmgm.com
TMGM集团下的Trademax Global Markets (International) Pty Ltd公司(交易名称为TMGM),是由毛里求斯金融服务委员会监管的金融服务公司. 牌照号为 GB22201012,注册地址为33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
邮箱:support@tmgm.com
版权所有 © TMGM。保留所有权利