


英鎊再度下跌,英國政府債券遭到拋售
- 英鎊/美元再次跌破 1.3200,受英國債券遭拋售影響,創下 6 月下旬以來最低水準。
- 英國 30 年期公債殖利率自 1998 年以來首次升破 6%。
- 市場已反映英國央行至明年夏季前最多升息四次。
英國 30 年期公債殖利率週四自 1998 年以來首次升破 6%,而英鎊/美元則跌至 6 月下旬以來最低水準。英國央行(BoE)外部委員 Mann 當天在演說中表示,英國金融條件仍不夠緊縮。該貨幣對正邁向連續第三週下跌,目前交投略低於 1.3200。
依 Mann 的看法,6% 的公債殖利率反映的是通膨風險,而非貨幣緊縮
Mann 表示,自美伊戰爭爆發以來,英國市場借貸成本上升,反映投資人預期通膨將進一步升高,且英國央行政策的不確定性可能也帶來額外風險溢價。她認為,若將通膨因素納入考量,這兩者都不代表貨幣條件更緊,因此英國央行必須將英國銀行利率自 3.75% 上調,以維持其公信力。市場目前已反映至明年夏季前最多升息四次。
10 年期英國公債殖利率週四升至 2007 年 7 月以來最高,兩天前政府才以該期限自 1999 年以來最高殖利率發行新的 10 年期債務。財政大臣 Healey 將於 10 月稍晚公布其首份預算案。
公債殖利率走高並未提振英鎊/美元,因為預期通膨升高的投資人會同時拋售債券與英鎊。Mann 將部分不確定性歸因於英國央行 3 月對戰爭的回應;她表示,投資人將其解讀為一家選擇觀望的中央銀行,而英國央行此後在每次會議上都按兵不動。
週五關注美國非農,接著週二再看 Mann 發言
英國週五沒有預定公布的重要數據,因此英鎊/美元的焦點事件將是格林威治時間 12:30 公布的美國非農就業報告(NFP);市場預估為 9 萬,8 月前值為 16.2 萬。失業率預估為 4.1%,平均時薪年增率預估為 3.2%,高於前值 3.1%。Mann 將於週二格林威治時間 08:40 再度發表談話。
若數據強勁,可能透過美元與英國公債兩條路徑同時打擊英鎊/美元;英國公債週四已隨美國公債殖利率上升而走高。Fed 主席 Warsh 已不再提前釋放下一步政策訊號,因此在 10 月 28 日決議前,就業報告可說是最接近政策訊號的指標。
英鎊的關鍵價位與偏向
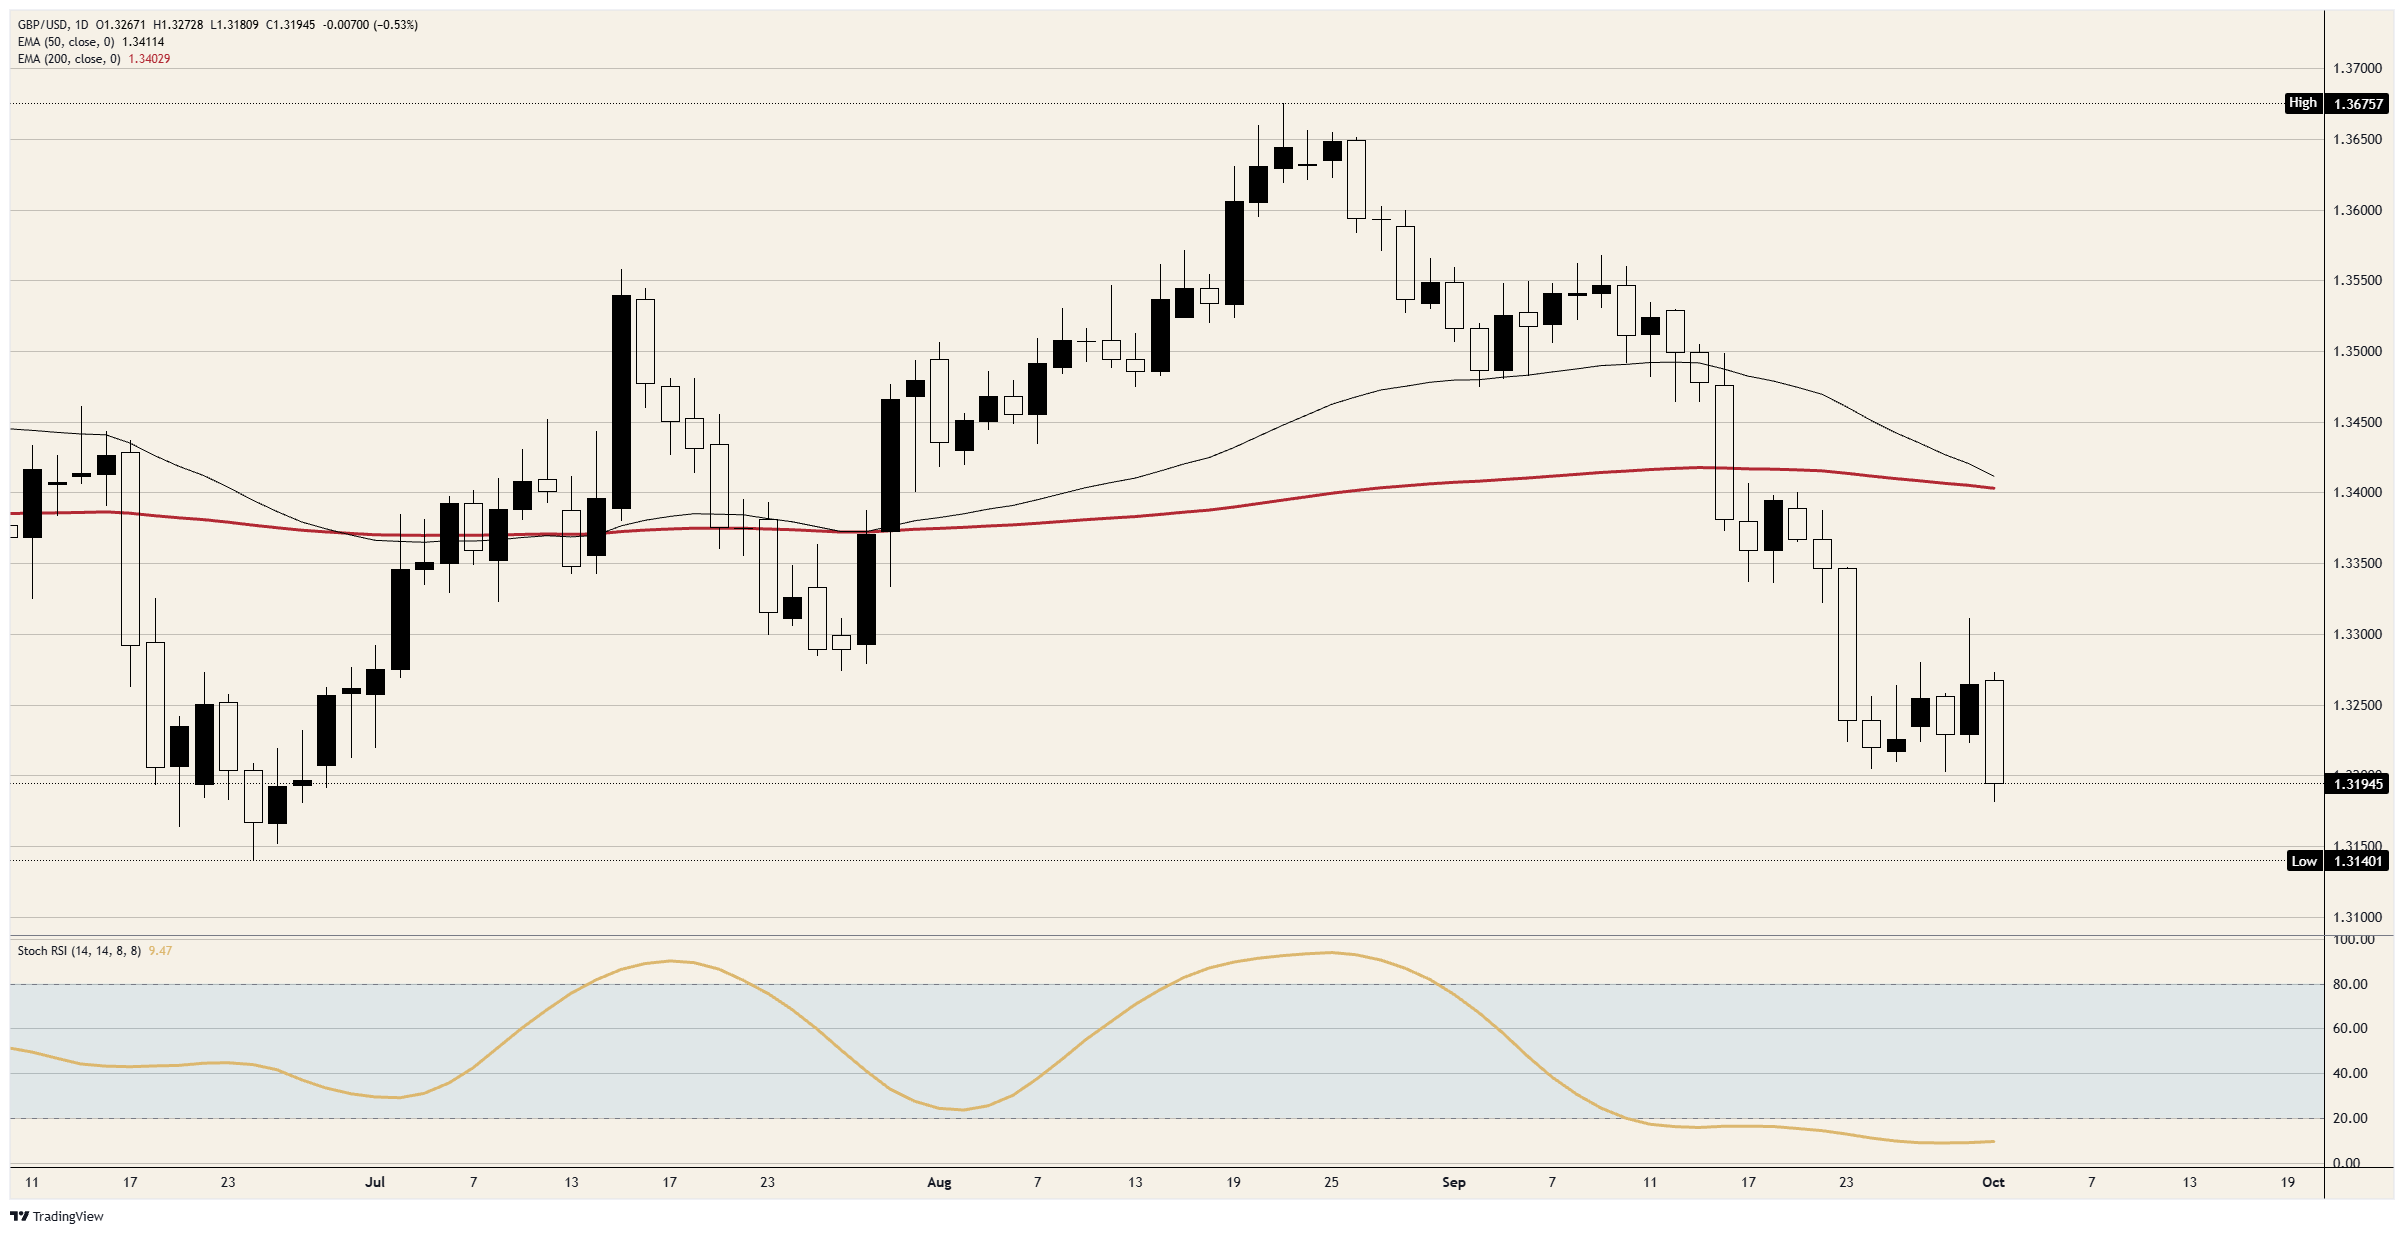
阻力:1.3250 限制了週四自首波下跌後的反彈。自 9 月 23 日下跌以來,日線收盤價從未站上 1.3300,儘管週三高點一度略微突破該水準。
支撐:週四低點略低於 1.3200,為 6 月下旬以來最低。接下來是接近 6 月下旬低點的 1.3150,其後為 1.3100。
偏向:只要日線收盤仍受制於 1.3250,下行偏向就維持不變,第一目標看 1.3150,第二目標看 1.3100。日線隨機相對強弱指數(Stoch RSI)接近 9,且已在 20 下方維持約三週,因此價格可能先反彈向 1.3250,但這不改變整體判斷。若日線收盤站上 1.3300,則此看法失效。
英鎊/美元日線圖
英鎊常見問題
英鎊(GBP)是世界上歷史最悠久的貨幣(西元 886 年),也是英國的官方貨幣。根據 2022 年數據,英鎊是全球第四大外匯(FX)交易貨幣,占所有交易的 12%,平均每日交易量達 6,300 億美元。 其主要交易貨幣對包括 GBP/USD,也稱為「Cable」,占外匯交易的 11%;GBP/JPY,交易員稱其為「Dragon」(3%);以及 EUR/GBP(2%)。英鎊由英國央行(BoE)發行。
影響英鎊價值最重要的單一因素,是由英國央行決定的貨幣政策。英國央行的決策依據,在於其是否達成「物價穩定」這一首要目標,也就是將通膨率穩定維持在約 2% 左右。達成此目標的主要工具是調整利率。 當通膨過高時,英國央行會透過升息來抑制通膨,使民眾與企業取得信貸的成本提高。這通常對 GBP 有利,因為較高的利率會讓英國成為全球投資人更具吸引力的資金停泊地。 當通膨降得過低時,往往代表經濟成長正在放緩。在這種情況下,英國央行可能考慮降息以降低信貸成本,讓企業增加借貸,投資於能帶動成長的項目。
經濟數據的公布可衡量經濟健康狀況,並可能影響英鎊價值。GDP、製造業與服務業 PMI,以及就業等指標,都可能左右 GBP 的走勢。 強勁的經濟對英鎊有利。這不僅會吸引更多外資,也可能促使英國央行升息,進而直接支撐 GBP。反之,若經濟數據疲弱,英鎊則可能下跌。
另一項對英鎊相當重要的數據是貿易收支。這項指標衡量一國在特定期間內,出口收入與進口支出之間的差額。 如果一個國家生產的出口商品需求旺盛,其貨幣將因海外買家為購買這些商品而產生的額外需求而受益。因此,正的貿易收支淨額會支撐貨幣走強,反之,負的貿易收支則會削弱貨幣。
實時報價














本網站所提供的資料僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資料採取行動之前,您應考慮該等資料是否適合您的目標、財務狀況及需要。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有相關基礎資產,亦不享有其任何權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在購買網站上列出的任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資料及廣告並非擬供任何身處其使用會違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非擬供美國、馬來西亞及泰國居民使用。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 為營運名稱,獲塞舌爾金融服務管理局(FSA)授權及監管,執照號碼為 SD224。公司註冊地址為塞舌爾馬埃島 Providence Estate ABIS 中心 13 號辦公室。
郵箱:support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利