

隨著聯準會升息,日圓回吐更多漲幅
- USD/JPY 已連續三個交易日上漲,收復了 9 月跌幅的一半。
- 日本央行將於週五公布決議,市場已 100% 消化升息至 1.25%。
- 日本 8 月全國通膨數據將於週四 23:30 GMT 公布。
日本央行將於週五召開會議,市場已 100% 消化升息 25 個基點至 1.25%。儘管如此,日圓仍持續走弱。USD/JPY 已連續三個交易日上漲,週三漲幅為這三天中最大,在聯準會升息至 3.75%-4.00% 後,該貨幣對目前交投於 156.50 下方。這意味著,匯價已從 9 月接近 153.00 的低點,回升約一半,朝月初接近 160.00 的水準反彈。
兩大央行都在升息,但利差幾乎沒有變化
日本政策利率目前為 1%,為 1995 年以來最高,週五若如預期升息,將升至 1.25%。聯準會利率區間中值目前為 3.875%。因此,在雙方都完成本輪調整後,兩者利差約為 2 又 5/8 個百分點,而在兩者採取行動之前,利差也大致是 2 又 5/8 個百分點。市場預期日本央行到 12 月利率將升至 1.48%,到 2027 年年中升至 1.85%;而聯準會的預測則顯示,到 2027 年底利率將達 4.1%,在此之前不會降息。同一週內兩次各 25 個基點的升息,對這樣的利差規模幾乎沒有影響,這也是為什麼日圓在 9 月上半月因升息預期上漲約 4% 後,之後又回吐了超過一半漲幅。
週四的通膨數據將為週五記者會鋪路
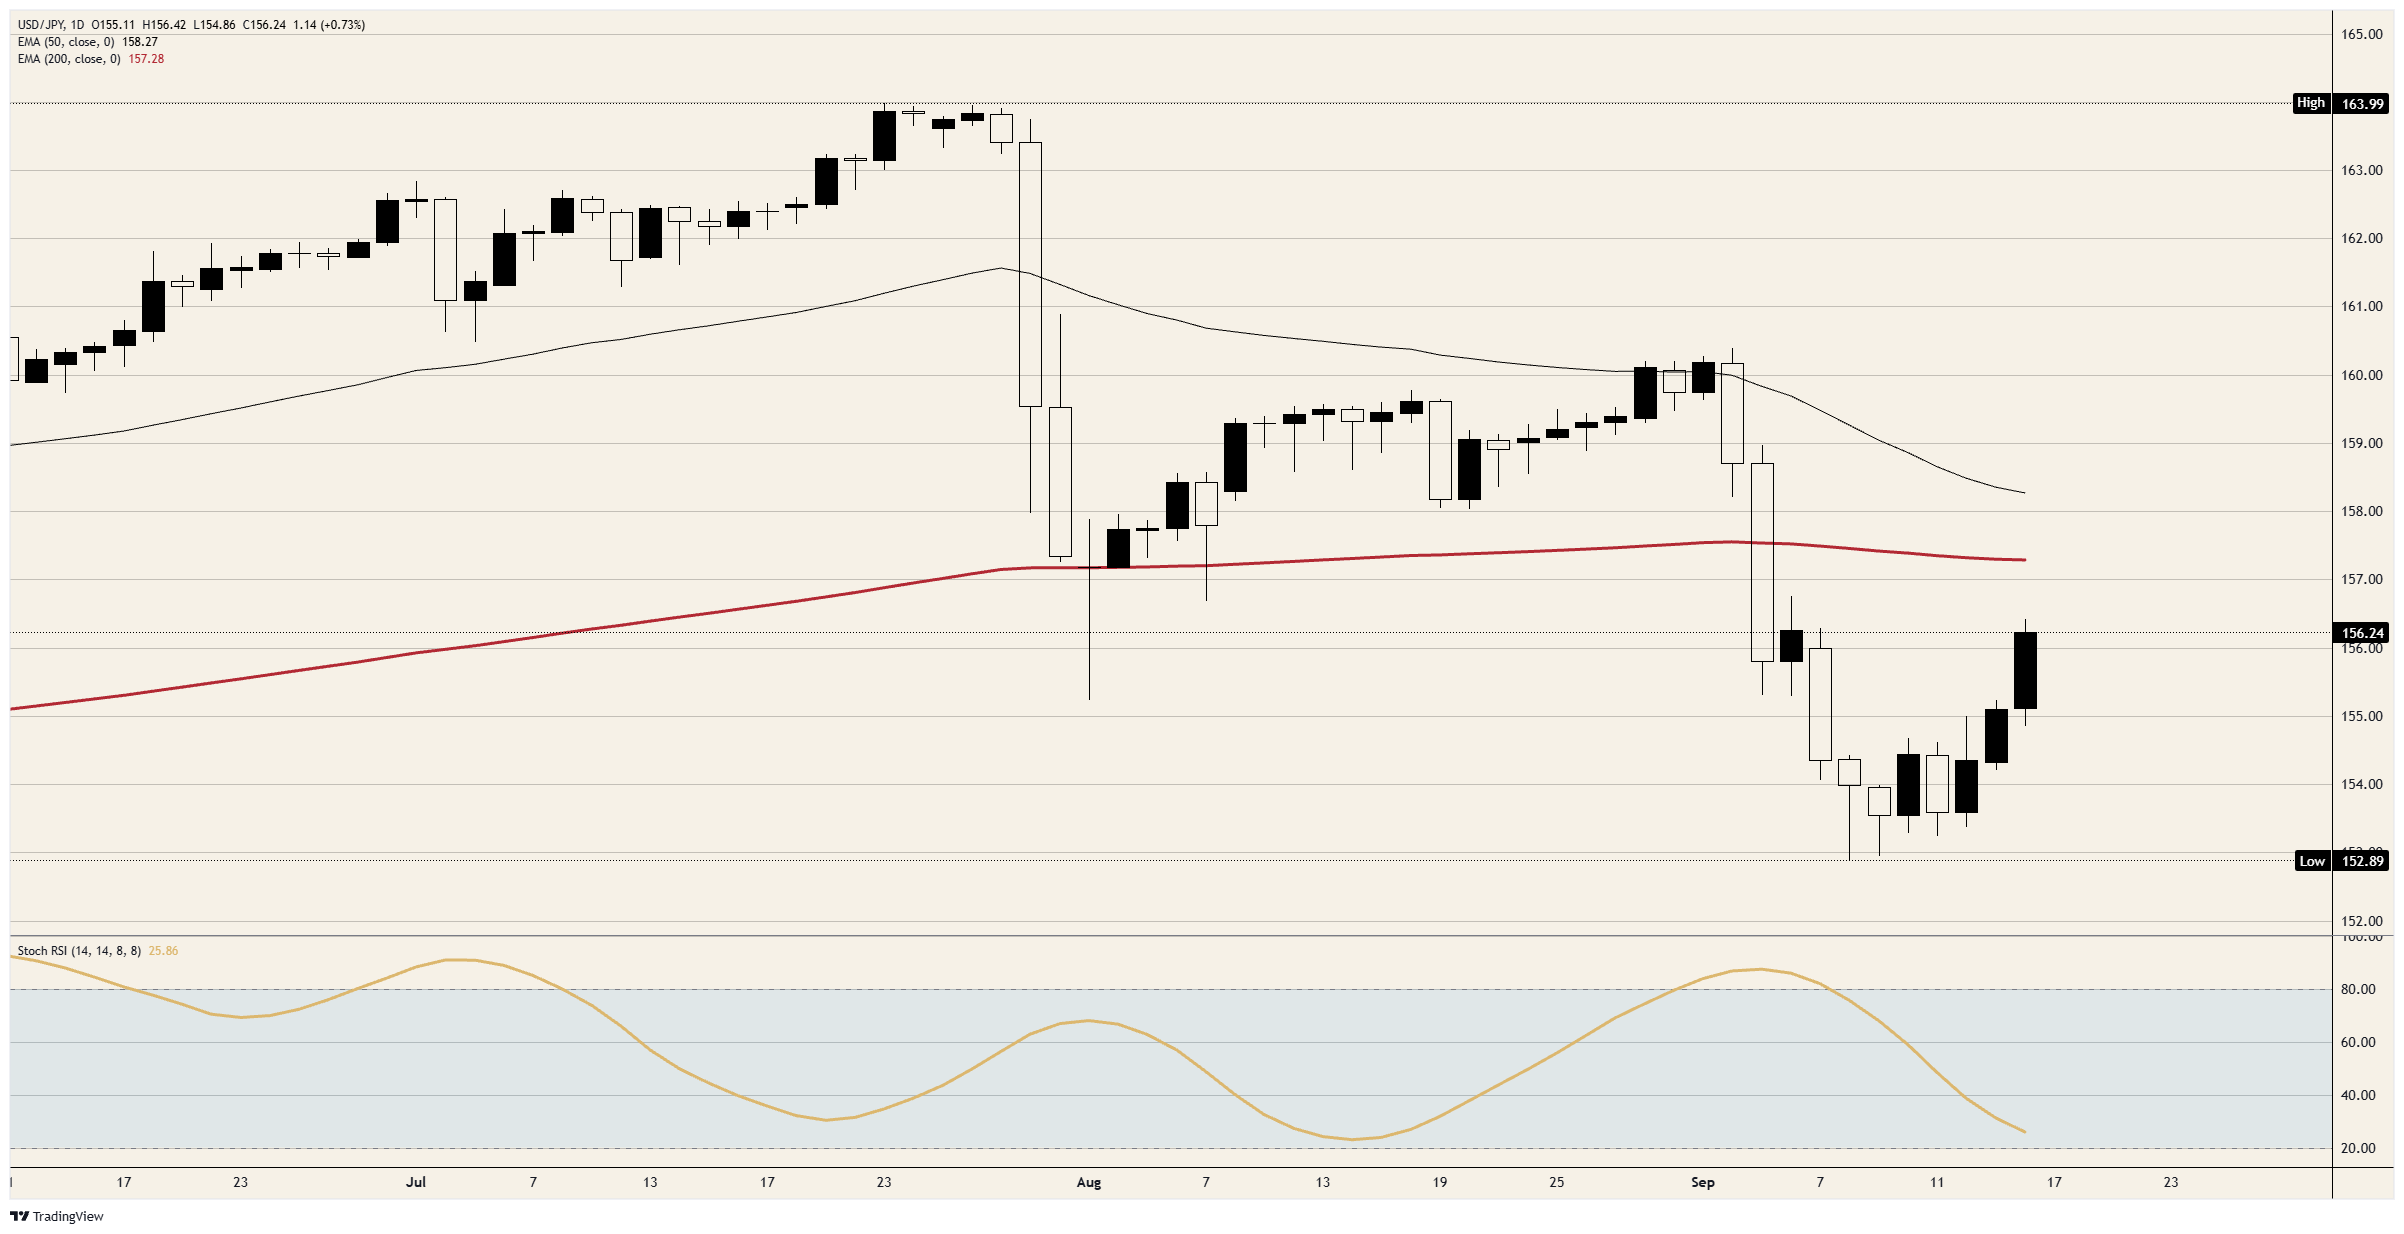
日本 8 月全國消費者物價指數將於週四 23:30 GMT 公布,其中扣除生鮮食品的指標預估為 1.8%,與 7 月相同。這低於日本央行 2% 的目標,而這也將是日本央行總裁植田和男週五被問及的重點,因為在通膨低於目標的情況下升息,央行勢必要作出說明。日本央行週五的決議公布時間並不固定,記者會則安排在 06:30 GMT。批發物價截至 8 月止的年增率上升 7.6%,這正是日本央行主張消費者通膨即將到來的依據。日線圖上的動能已自 9 月低點回升,但仍處於區間下三分之一,顯示這波反彈仍屬初期,而非已經過度延伸。聯準會這一部分已經結束。接下來,該貨幣對的走勢將取決於日本央行對 12 月政策路徑的表態。
關鍵水準與偏向
阻力:156.50,略高於週三高點;其後為略低於 157.50 的 200 日指數移動平均線(EMA);再來是 158.00,亦即該貨幣對在 8 月下旬所處區間的底部。
支撐:155.00,接近週三低點;其後為 154.00;再來是接近 153.00 的 9 月低點。
偏向:站穩 155.00 上方則看漲。第一目標為略低於 157.50 的 200 日 EMA,第二目標為 158.00。日線隨機相對強弱指數(Stoch RSI)作為動能指標,目前位於 26 並持續上升,顯示這波反彈仍有空間。若該貨幣對日線收盤跌破 154.00,則看漲情境將失效。
USD/JPY 日線圖
日圓常見問題
日圓(JPY)是全球交易最活躍的貨幣之一。其價值大致由日本經濟表現所決定,但更具體而言,還受到日本央行政策、日本與美國債券殖利率利差,以及交易員風險情緒等因素影響。
日本央行的職責之一是貨幣管控,因此其政策動向對日圓至關重要。日本央行有時會直接干預匯市,通常是為了壓低日圓匯價,但由於主要貿易夥伴的政治疑慮,這類行動並不常見。2013 年至 2024 年間,日本央行的超寬鬆貨幣政策,因其與其他主要中央銀行之間的政策分歧擴大,導致日圓相對主要貨幣走貶。近來,隨著這一超寬鬆政策逐步退場,日圓也因此獲得一些支撐。
過去十年,日本央行堅持超寬鬆貨幣政策的立場,導致其與其他中央銀行,尤其是美國聯準會之間的政策分歧擴大。這推動了美國與日本 10 年期公債殖利率利差擴大,進而有利於美元相對日圓走強。日本央行在 2024 年決定逐步放棄超寬鬆政策,再加上其他主要中央銀行降息,正使這一利差逐漸收窄。
日圓通常被視為避險資產。這意味著在市場承壓時,投資人更可能將資金投入日圓,因其被認為具有較高的可靠性與穩定性。在市場動盪時期,日圓相對於其他被視為風險較高的貨幣,往往更容易升值。














