

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Kanadischer Dollar gibt nach schwachen kanadischen Inflationsdaten einen Teil seiner Kursgewinne ab
- USD/CAD erholt sich vom tiefsten Stand seit dem 23. September, da Kanadas Inflation unter den Erwartungen bleibt.
- Die Kerninflation sinkt auf 2,2 %, während die Benzinpreise gegenüber dem Vorjahr um 27,8 % steigen.
- Am Freitag stehen Kanadas Einzelhandelsumsätze an, die letzte Datenveröffentlichung vor der BoC-Sitzung.
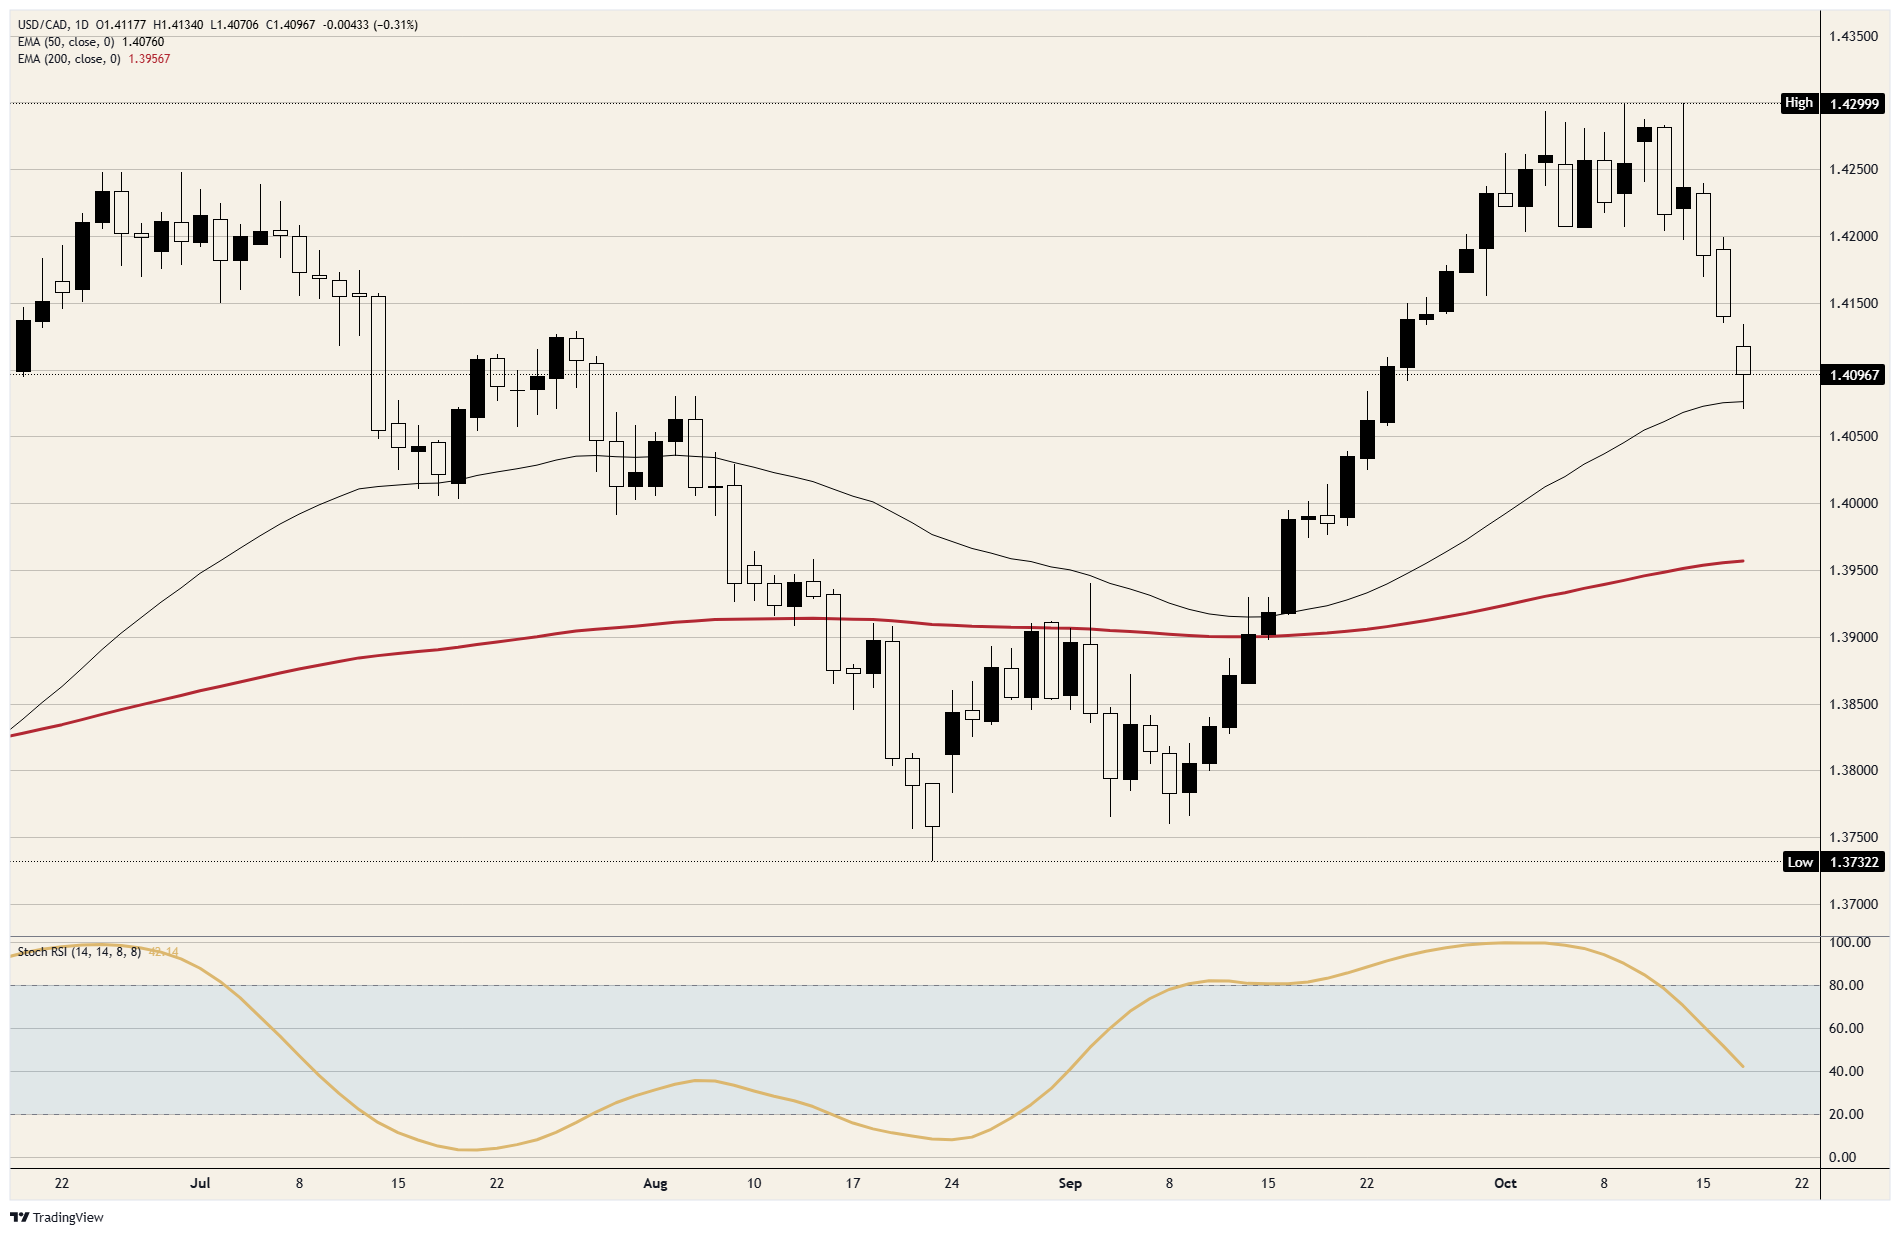
Die kanadische Inflation blieb unter den Prognosen. Nach der Veröffentlichung erholte sich USD/CAD vom tiefsten Stand seit dem 23. September, steuert aber weiterhin auf den dritten Verlust in Folge zu. Das Tief knapp über 1,4050 wurde in den Kurskerzen vor der Datenveröffentlichung erreicht. In der Kerze zum Veröffentlichungszeitpunkt stieg der Kurs wieder über 1,4100. Seither ist er erneut unter 1,4100 gefallen, nachdem die letzte Notierung am Freitag knapp unter 1,4150 gelegen hatte.
Die Gesamtinflation stieg im September auf 3,1 %, während 3,2 % erwartet worden waren. Die Benzinpreise lagen um 27,8 % über dem Vorjahresniveau. Das Kerninflationsmaß der Bank of Canada (BoC) sank von 2,4 % auf 2,2 %, und die Kernpreise blieben gegenüber dem Vormonat unverändert. Analysten werteten die stagnierenden Kernpreise im Monatsvergleich als Grund dafür, den seit Jahresbeginn unveränderten BoC-Leitzins von 2,25 % am 28. Oktober weiterhin unter der Fed-Zinsspanne von 3,75–4,00 % zu belassen.
Im Anschluss an die Daten veröffentlichte BoC-Umfragen zeigten, dass die Inflationserwartungen der Verbraucher für die kommenden fünf Jahre von 3,39 % auf 3,91 % gestiegen waren. Auch die Inflationserwartungen der Unternehmen legten nach dem Scheitern der Handelsgespräche zwischen Kanada und den USA zu. Daraufhin sprachen sich sowohl Scotiabank als auch die Bank of Montreal für eine Zinserhöhung um einen Viertelprozentpunkt am 28. Oktober aus. Dies würde den Zinsabstand zur Fed um denselben Betrag verringern. Die BoC veröffentlichte am selben Tag zwei Unternehmensumfragen. In der Umfrage, die überwiegend vor dem Scheitern der Gespräche durchgeführt worden war, hatte sich die Stimmung verbessert.
Anstehende Termine
Kanadas Einzelhandelsumsätze für August werden am Freitag um 12:30 Uhr GMT veröffentlicht. Erwartet wird ein Anstieg um 1,3 % nach einem Rückgang um 0,7 %. Ohne Autoverkäufe wird ein Plus von 1 % prognostiziert, ebenfalls nach einem Rückgang um 0,7 %. Es ist die letzte kanadische Datenveröffentlichung vor der BoC-Entscheidung am 28. Oktober.
Die Fed-Vertreter befinden sich vor der Sitzung am 27. und 28. Oktober in ihrer Schweigephase. Die Terminmärkte preisen eine Zinserhöhung bei dieser Sitzung mit einer Wahrscheinlichkeit von knapp 15 % und eine Erhöhung bis Dezember mit knapp 89 % ein. Die wöchentlichen US-Erstanträge auf Arbeitslosenhilfe werden am Donnerstag um 12:30 Uhr GMT veröffentlicht. Erwartet werden 200.000 nach zuvor 199.000. Am Freitag um 13:45 Uhr GMT folgen die vorläufigen Einkaufsmanagerindizes (PMI) von S&P Global. Für den Dienstleistungssektor wird ein Wert von 57,9 nach 58,8 erwartet.
Charttechnische Lage
USD/CAD fiel am Sitzungstief knapp unter seinen exponentiellen gleitenden 50-Tage-Durchschnitt (EMA) und notierte damit erstmals seit Mitte September unter diesem Durchschnitt. Der Rückgang von den beiden Hochs nahe 1,4300 am 9. und 14. Oktober hat rund zwei Fünftel des Anstiegs seit dem Tief vom 8. September bei etwa 1,3750 wieder aufgezehrt.
USD/CAD-Tageschart
Häufig gestellte Fragen zum kanadischen Dollar
Zu den wichtigsten Einflussfaktoren für den kanadischen Dollar (CAD) zählen das von der Bank of Canada (BoC) festgelegte Zinsniveau, der Preis für Öl, Kanadas wichtigstes Exportgut, die Verfassung der Wirtschaft, die Inflation und die Handelsbilanz. Letztere ist die Differenz zwischen dem Wert der kanadischen Exporte und Importe. Hinzu kommt die Marktstimmung, also ob Anleger verstärkt in risikoreichere Anlagen investieren (Risk-on) oder sichere Häfen suchen (Risk-off). Eine höhere Risikobereitschaft wirkt sich positiv auf den CAD aus. Da die USA Kanadas größter Handelspartner sind, ist auch die Verfassung der US-Wirtschaft ein wichtiger Einflussfaktor für den kanadischen Dollar.
Die Bank of Canada (BoC) hat erheblichen Einfluss auf den kanadischen Dollar, indem sie das Zinsniveau festlegt, zu dem sich Banken untereinander Geld leihen können. Dies beeinflusst das allgemeine Zinsniveau. Das Hauptziel der BoC besteht darin, die Inflation durch Zinserhöhungen oder Zinssenkungen bei 1–3 % zu halten. Ein vergleichsweise höheres Zinsniveau wirkt sich tendenziell positiv auf den CAD aus. Die Bank of Canada kann die Kreditbedingungen auch durch quantitative Lockerung oder Straffung beeinflussen. Erstere belastet den CAD, während Letztere ihn stützt.
Der Ölpreis ist ein wesentlicher Einflussfaktor für den Wert des kanadischen Dollars. Erdöl ist Kanadas wichtigstes Exportgut, weshalb sich der Ölpreis in der Regel unmittelbar auf den Wert des CAD auswirkt. Steigt der Ölpreis, legt üblicherweise auch der CAD zu, da die Gesamtnachfrage nach der Währung zunimmt. Bei einem sinkenden Ölpreis gilt das Gegenteil. Höhere Ölpreise erhöhen zudem tendenziell die Wahrscheinlichkeit eines Handelsbilanzüberschusses, was den CAD ebenfalls stützt.
Inflation galt traditionell als negativer Faktor für eine Währung, da sie den Geldwert mindert. In jüngerer Zeit ist jedoch mit der Lockerung grenzüberschreitender Kapitalverkehrskontrollen tatsächlich das Gegenteil zu beobachten. Eine höhere Inflation veranlasst Zentralbanken tendenziell zu Zinserhöhungen. Dadurch fließt mehr Kapital von internationalen Anlegern zu, die nach einer rentablen Anlagemöglichkeit suchen. Dies erhöht die Nachfrage nach der jeweiligen Landeswährung, im Falle Kanadas also nach dem kanadischen Dollar.
Makroökonomische Daten geben Aufschluss über die Verfassung der Wirtschaft und können sich auf den kanadischen Dollar auswirken. Indikatoren wie das BIP, die Einkaufsmanagerindizes für das verarbeitende Gewerbe und den Dienstleistungssektor, Beschäftigungsdaten sowie Umfragen zum Verbrauchervertrauen können die Kursrichtung des CAD beeinflussen. Eine starke Wirtschaft ist positiv für den kanadischen Dollar. Sie zieht nicht nur mehr ausländische Investitionen an, sondern kann die Bank of Canada auch zu Zinserhöhungen veranlassen, wodurch die Währung an Stärke gewinnt. Fallen die Konjunkturdaten hingegen schwach aus, dürfte der CAD nachgeben.
BELIEBTE ARTIKEL
1Devisenmarkt heute: Britische Arbeitsmarktdaten im Fokus2Neuseeland-Dollar legt zu, während Händler auf Inflationsdaten für das dritte Quartal warten3Rohöl legt nach unbestätigten Berichten über US-Angriffe auf den Iran zu4Britisches Pfund: Wöchentliche Trendwende rückt obere Handelsspanne gegenüber dem US-Dollar ins Visier – Scotiabank5Silber steigt trotz Spekulationen auf eine Fed-Zinserhöhung und eines festeren US-Dollars über 57 US-Dollar6Kanadischer Dollar gibt nach schwachen kanadischen Inflationsdaten einen Teil seiner Kursgewinne ab7Kanadischer Dollar: Inflationsrisiken und Zinspfad – RBC8US-Dollar: Erholungsperspektiven durch Konjunkturdaten gestützt – BBH9Rohöl fällt nach Trumps Ausnahmegenehmigung für Russland von einem Einmonatshoch zurück
LIVE-KURSE


ALLES ÜBER FOREX
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
10 Risiken des Devisenhandels
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten