

專家一致認為:美元進一步上行取決於即將公布的數據,而非聯準會的鷹派前景
- 受聯準會偏鷹派緊縮立場推動,美元守住上週漲幅。
- 交易員似乎相信,聯準會今年至少還會再升息一次。
- 市場專家表示,聯準會偏鷹派的緊縮立場,可能因美國強勁數據而持續強化。
週一美元(USD)小幅走高,因交易員仍相信美國聯邦準備理事會(Fed)今年將再次升息。截稿時,追蹤美元兌六種主要貨幣表現的美元指數(DXY)上漲0.1%,接近100.30。
美元過去7天價格表現
下表顯示美元(USD)兌所列主要貨幣在過去7天的百分比變動。美元兌日圓表現最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.97% | 1.00% | 2.36% | 0.96% | 0.35% | 1.41% | 0.59% | |
| EUR | -0.97% | 0.00% | 1.35% | -0.01% | -0.61% | 0.43% | -0.39% | |
| GBP | -1.00% | -0.01% | 1.35% | -0.02% | -0.61% | 0.42% | -0.43% | |
| JPY | -2.36% | -1.35% | -1.35% | -1.36% | -1.99% | -0.99% | -1.78% | |
| CAD | -0.96% | 0.00% | 0.02% | 1.36% | -0.58% | 0.43% | -0.41% | |
| AUD | -0.35% | 0.61% | 0.61% | 1.99% | 0.58% | 1.04% | 0.21% | |
| NZD | -1.41% | -0.43% | -0.42% | 0.99% | -0.43% | -1.04% | -0.84% | |
| CHF | -0.59% | 0.39% | 0.43% | 1.78% | 0.41% | -0.21% | 0.84% |
此熱力圖顯示主要貨幣彼此之間的百分比變動。基準貨幣取自左欄,報價貨幣取自上排。例如,若從左欄選擇美元,並沿水平線移至日圓,方格中顯示的百分比變動即代表 USD(基準)/JPY(報價)。
根據 CME FedWatch 工具,聯準會今年至少再升息一次的機率接近 88%。
在上週三政策會議公布的最新點陣圖顯示,18位決策官員中有16位預計今年至少還會再升息一次後,交易員重新調整了對聯準會鷹派押注的定價。該央行上週將政策利率上調25個基點(bps)至3.75%-4.00%區間。
自聯準會公布貨幣政策聲明以來,美元迄今已上漲0.5%。市場專家表示,顯然DXY的強勢是由聯準會升息預期升溫所支撐,但也指出,這股強勢能否維持並進一步上行,取決於即將公布的美國(US)數據。
聯準會立場支撐美元,但進一步漲勢仍取決於數據
HSBC分析師指出,美元在「決議公布後走強」。他們強調,「2026年點陣圖中位數暗示年底前還會再升息一次」,且「仍有相當一部分與會者預期2027年還會進一步升息」。HSBC認為,「這一路徑比『升一次就結束』的結果更偏鷹派,但仍低於目前市場定價」,這意味著他們「不預期利率預期或美元會出現大幅重新定價」。相反地,該行預計,「市場焦點可能轉向即將公布的數據是否能驗證今年最後一次預期升息」,暗示美元若要進一步上漲,將取決於經濟數據是否符合聯準會預測的路徑。
與此同時,Deutsche Bank的Jim Reid及其同事指出,在聯準會最新舉措之後、且10月FOMC會議之前,「市場焦點將愈發轉向下週五的非農就業報告」,他們稱其為「10月FOMC會議前最重要的數據發布」。該行補充表示,這份數據對於市場評估聯準會政策是否正變得具有實質限制性,以及驗證近期美元指數走強,將具有關鍵作用。
OCBC分析師強調,聯準會「重新轉向緊縮的傾向,短期內應可為美元提供一些支撐」。然而,他們警告稱,「在上週重新定價之後,美元再出現另一波顯著上行的門檻可能更高」,這意味著美元自此之後的上行動能可能更受限制。在他們看來,「若要進一步上漲,可能愈來愈需要殖利率再度走高,或更強勁的美國數據來強化進一步緊縮的預期」。這凸顯出美元若要進一步走強,將愈發依賴於美國公債殖利率上升,或新一輪強勁經濟數據的支持。
美元指數技術分析
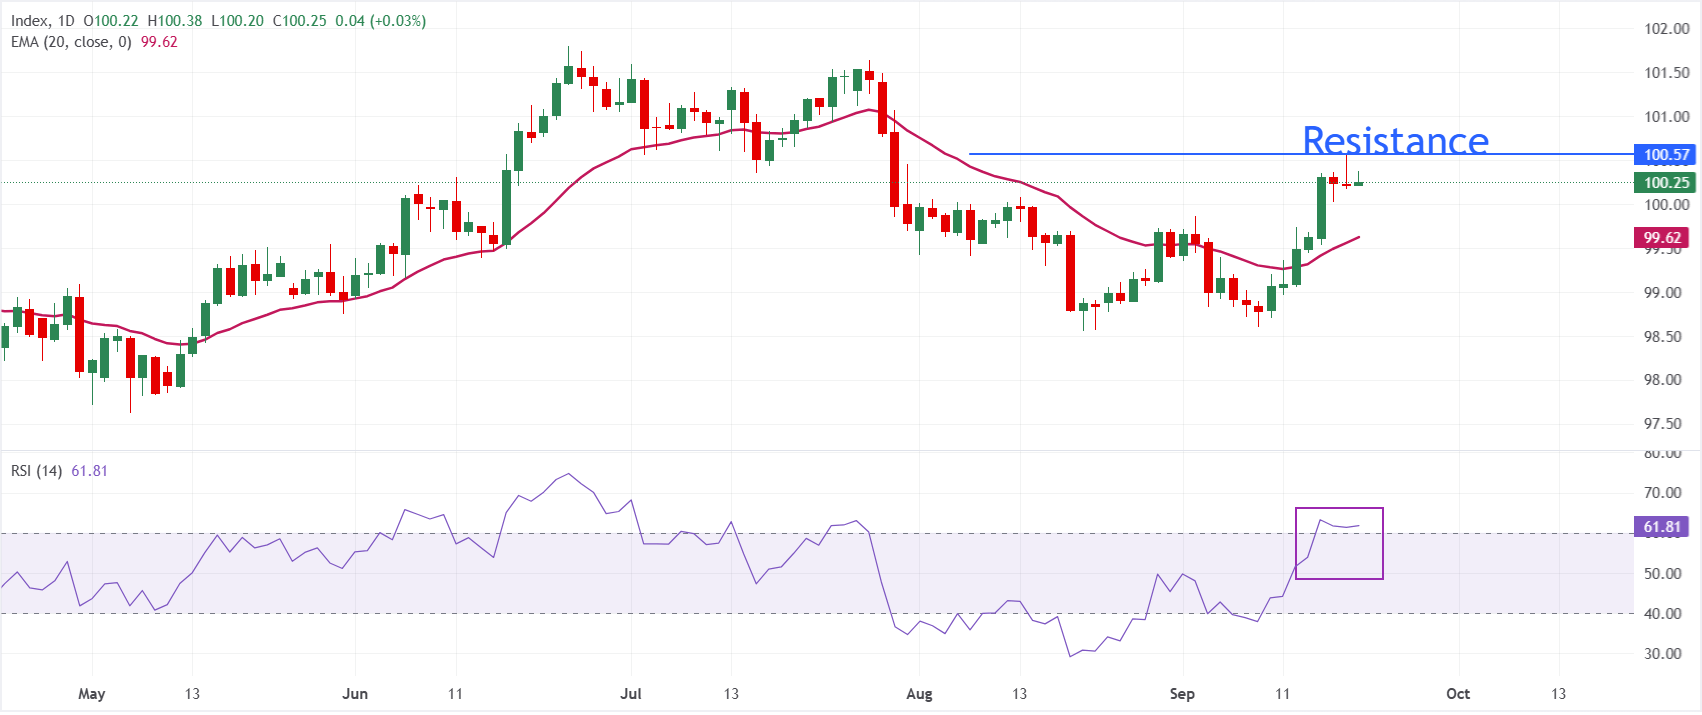
在日線圖上,美元指數現貨報100.25。短線基調偏多,因價格守在20日指數移動平均線(EMA)99.62之上,顯示買方在重新站上這一動態支撐後已再次掌控局面。相對強弱指數(RSI)約在62,仍處於正向區域,且尚未發出超買訊號,暗示上行動能依然具建設性。
下檔方面,第一道支撐位於20日EMA約99.62,一旦跌破,將打開更深一輪修正、回測近期低點的空間。只要指數守住這條均線,阻力最小路徑仍偏向上行;由於附近尚無明確阻力區,美元指數在遭遇更具意義的供給區之前,仍有空間延續漲勢。
(本篇報導的技術分析是在 AI 工具協助下撰寫。了解更多。)
美元常見問題
美元(USD)是美利堅合眾國的官方貨幣,也是相當多其他國家事實上的流通貨幣,在這些國家中,美元與當地紙幣一同流通。它是全球交易量最大的貨幣,根據2022年的數據,佔全球外匯交易總額超過88%,平均每日交易額達6.6兆美元。 第二次世界大戰後,美元取代英鎊成為全球儲備貨幣。在其大部分歷史時期,美元都以黃金作為支撐,直到1971年布列敦森林協議後,金本位制度才告終。
影響美元價值最重要的單一因素是由美國聯邦準備理事會(Fed)制定的貨幣政策。聯準會有兩大使命:實現價格穩定(控制通膨)與促進充分就業。其達成這兩項目標的主要工具是調整利率。 當物價上漲過快且通膨高於聯準會2%的目標時,聯準會將升息,這有助於支撐美元價值。當通膨降至2%以下或失業率過高時,聯準會可能降息,這將對美元構成壓力。
在極端情況下,美國聯邦準備理事會也可以印製更多美元並實施量化寬鬆(QE)。QE是指聯準會在金融體系陷入停滯時,大幅增加信貸流動的過程。 這是一種非常規政策工具,通常在信貸枯竭時使用,因為銀行基於對交易對手違約的擔憂而不願彼此放貸。當單純降息難以達成所需效果時,這是最後手段。這也是聯準會在2008年全球金融危機期間對抗信貸緊縮所採取的主要工具。其做法是由聯準會印製更多美元,並主要用於向金融機構購買美國政府債券。QE通常會導致美元走弱。
量化緊縮(QT)是相反的過程,即美國聯邦準備理事會停止向金融機構購買債券,且不將其持有並到期的債券本金再投資於新的購買。這通常對美元有利。














