


印度盧比兌美元連續第五天走升
- 美元表現疲弱,印度盧比兌美元延續升勢。
- 聯準會華許強調物價穩定與人工智慧驅動的需求。
- 印度央行措施帶動的盧比強勢可能僅曇花一現。
受惠於美元走弱,以及印度儲備銀行(RBI,印度央行)採取強力措施抑制石油行銷公司(OMCs)的美元需求,印度盧比(INR)持續跑贏美元(USD)。
週五開盤時,USD/INR 創下逾五週新低,報 94.69。亞洲交易時段,追蹤美元兌六種主要貨幣走勢的美元指數(DXY)跌至 101.80 附近,創下 10 日新低。
聯準會(Fed)主席凱文・華許與國際貨幣基金(IMF)總裁喬治艾娃進行爐邊對談後,美元週五延續弱勢。華許在對談中強調實現物價穩定、投資大增,以及人工智慧(AI)帶動的結構性成長。
華許指出投資激增與 AI 風險,聯準會在年底前保留政策彈性
聯準會主席華許的演說在 FXS Speechtracker 獲得 5.6/10 分,略低於歷史平均的 6.1/10 分,顯示儘管他對結構性成長及投資激增抱持樂觀態度,整體語氣仍偏謹慎。他坦言自己「受到全球金融危機的過度影響」,凸顯他傾向對金融穩定及尾端風險保持警惕。同時,華許也強調,近期情勢發展大致符合聯準會預期,關鍵政策決策將在 10 月及 12 月會議上逐漸明朗。華許聚焦於 AI 作為需求端驅動力的作用,以及地方聽證會和專案小組,顯示他希望在確立更明確的政策路徑前,先建立新的知識基礎,讓美元交易者持續關注即將公布的產出、就業與通膨數據。
FXS 聯準會情緒指數維持不變,變動 0.00 點,仍處於 127.51 的高檔水準。儘管 FXS Speechtracker 的演說評分略微降低,該指數仍處於鷹派區間。指數未有變動,顯示華許雖然強調審慎立場,以及 AI 和尾端風險相關的不確定性,但其言論並未實質改變市場對聯準會在 2026 年剩餘會議中維持鷹派基調的看法。
一如往常,聯準會主席華許並未就貨幣政策前景發表任何具有實質意義的言論。華許先前已明確表示,「所謂的前瞻指引」並不適用於當前情勢。
與此同時,根據芝商所(CME)FedWatch 工具,金融市場仍深信聯準會將在 10 月會議上維持利率不變,但會在 12 月升息。
本週,印度盧比大幅升值的主要催化因素,仍是印度央行抑制美元需求的措施。然而,市場專家質疑盧比強勢能否持續。
印度央行措施穩定盧比,但華僑銀行警告反彈恐難持久
華僑銀行(OCBC)策略師指出,印度央行將部分盧比無本金交割衍生性商品的交易用途限於避險、將 20% 現金準備金要求擴大適用至銀行自身符合條件的外匯避險交易,以及為石油公司設立美元專用窗口等措施,只是將美元需求從即期市場轉移至其他管道,並未降低印度的根本美元需求。
華僑銀行總結指出:「我們認為盧比短期內可能仍有一些升值空間,但這波走勢能否持續,將取決於證券投資資金外流是否放緩,以及油價和美國公債殖利率帶來的外部壓力是否減輕。」目前,該行認為最新政策措施「可能有助於為盧比建立更穩固的短期基礎,而非標誌著其整體貶值趨勢已出現明確反轉」。
USD/INR 技術分析
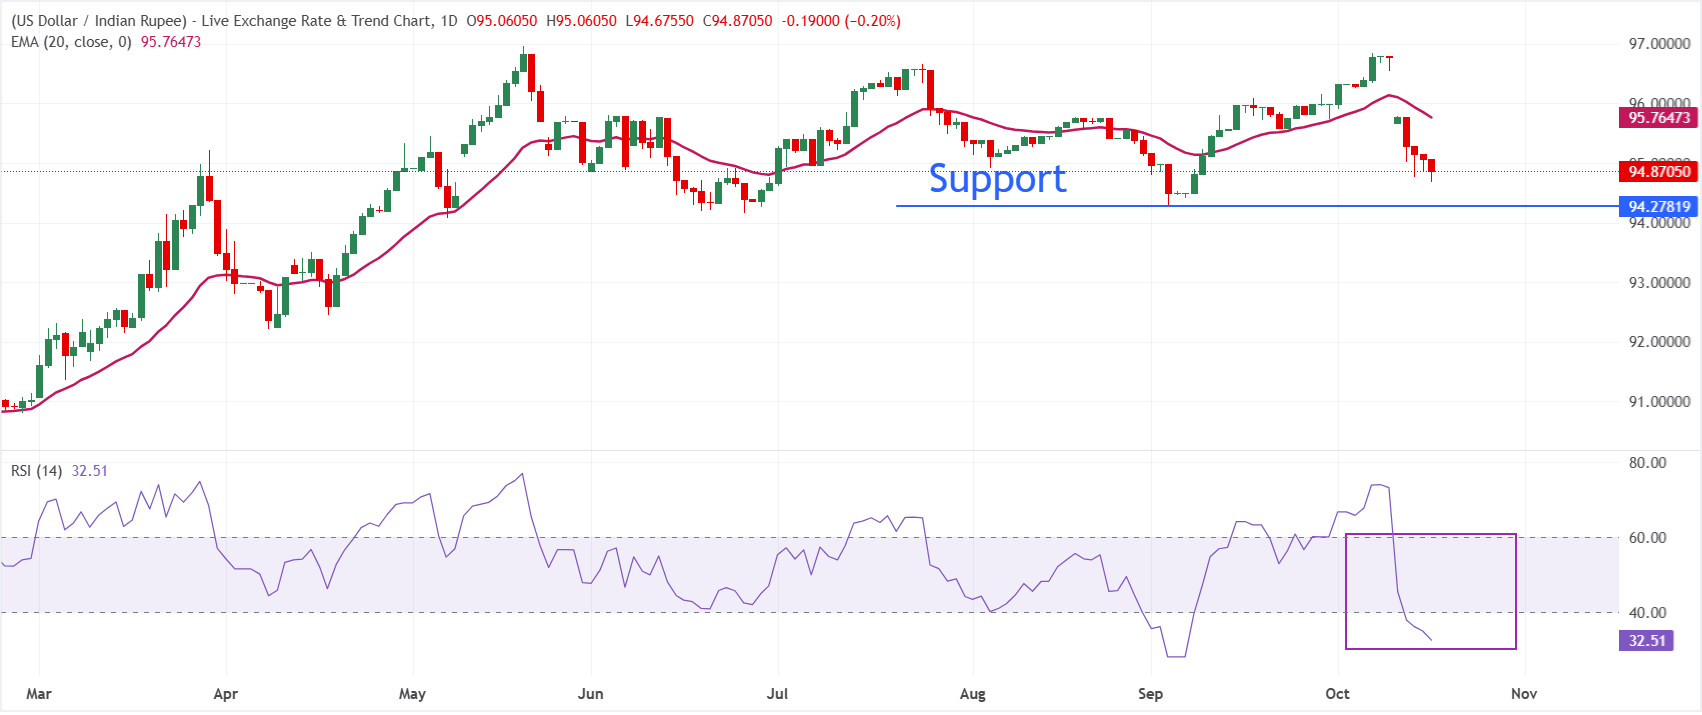
日線圖顯示,USD/INR 交投於 95.00 下方,並持續低於位於 95.76 的 20 期指數移動平均線(EMA),短期走勢仍偏空。
匯價位於這道關鍵動態壓力之下,顯示近期跌勢仍在延續;相對強弱指標(RSI)為 32.51,徘徊於超賣區上方,暗示下跌動能正在減弱,但尚未反轉。
上檔方面,初步壓力位於 95.76 附近的 20 期 EMA,任何反彈都可能先在此遭遇賣壓。下檔方面,9 月 3 日低點 94.29 為關鍵支撐位。
(本文技術分析是在 AI 工具協助下撰寫。了解更多。)
印度盧比常見問題
印度盧比(INR)是對外部因素最敏感的貨幣之一。原油價格(印度高度依賴進口石油)、美元價值(大多數貿易以美元進行),以及外國投資規模,均會對盧比產生影響。印度儲備銀行(RBI,印度央行)為維持匯率穩定而直接干預外匯市場,以及其設定的利率水準,也都是影響盧比的重要因素。
印度儲備銀行(RBI,印度央行)積極干預外匯市場,以維持匯率穩定,促進貿易。此外,印度央行透過調整利率,力求將通膨率維持在 4% 的目標。較高的利率通常會帶動盧比走強,這是因為「利差交易」的作用:投資人從利率較低的國家借入資金,再將資金投入利率相對較高的國家,從中賺取利差。
影響盧比價值的總體經濟因素包括通膨、利率、經濟成長率(GDP)、貿易收支,以及外國投資資金流入。較高的經濟成長率可能吸引更多海外投資,推升盧比需求。貿易逆差縮小最終也會帶動盧比走強。較高的利率,尤其是實質利率(利率減去通膨率),同樣有利於盧比。風險偏好升溫的環境可能帶動更多外國直接投資與間接投資(FDI 及 FII)流入,也有利於盧比。
較高的通膨通常不利於盧比,尤其當印度通膨高於其他同類經濟體時,因為這反映貨幣供給過剩導致幣值貶損。通膨也會增加出口成本,導致更多盧比被賣出以購買進口商品,對盧比不利。另一方面,較高的通膨通常會促使印度儲備銀行(RBI,印度央行)升息,進而提高國際投資人的需求,因此可能有利於盧比。通膨較低則會產生相反的影響。
實時報價














本網站所提供的資料僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資料採取行動之前,您應考慮該等資料是否適合您的目標、財務狀況及需要。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有相關基礎資產,亦不享有其任何權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在購買網站上列出的任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資料及廣告並非擬供任何身處其使用會違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非擬供美國、馬來西亞及泰國居民使用。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 為營運名稱,獲塞舌爾金融服務管理局(FSA)授權及監管,執照號碼為 SD224。公司註冊地址為塞舌爾馬埃島 Providence Estate ABIS 中心 13 號辦公室。
郵箱:support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利