

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Prévisions du cours de l’USD/CAD : un RSI proche de 66 signale un fort intérêt acheteur
- L’USD/CAD se maintient près d’un sommet d’un mois, les divergences d’anticipations de taux entre la Fed et la Banque du Canada pesant sur le dollar canadien.
- L’USD/CAD conserve un biais haussier au-dessus des moyennes mobiles simples à 50 et 100 jours, avec un RSI proche de 66 signalant une forte dynamique acheteuse.
- La paire se heurte à une résistance immédiate à 1,4300, tandis que 1,4200 constitue un premier support.
L’USD/CAD évolue peu jeudi et se maintient près d’un sommet d’un mois. La vigueur généralisée du dollar américain (USD) et les divergences d’anticipations de taux d’intérêt entre la Réserve fédérale (Fed) et la Banque du Canada (BdC) maintiennent le dollar canadien (CAD) sous pression. Au moment de la rédaction, l’USD/CAD s’échange autour de 1,4245, en baisse de 0,04 % sur la journée.
La vigueur du dollar américain pèse sur le dollar canadien alors que la probabilité d’une hausse des taux de la BdC diminue
Selon TD Securities, le dollar américain dispose encore d’une marge de progression face à certaines grandes devises. Les analystes soulignent ainsi que « parmi les principales devises mondiales, nous estimons que l’USD peut encore progresser de manière sélective face au CAD et au KRW à court terme ». Ils estiment que « la divergence des statistiques de l’emploi devrait maintenir l’USDCAD au-dessus de 1,40 », alors que le marché du travail canadien s’affaiblit par rapport à celui des États-Unis. TD souligne notamment que « la hausse du taux de chômage, conjuguée au ralentissement de la croissance des salaires au Canada, réduit également la probabilité d’une hausse des taux de la BdC en décembre intégrée par le marché, par rapport à celle de la Fed ». Ces éléments confortent leur opinion selon laquelle le dollar canadien restera sous pression face au dollar américain à court terme.
Analyse technique
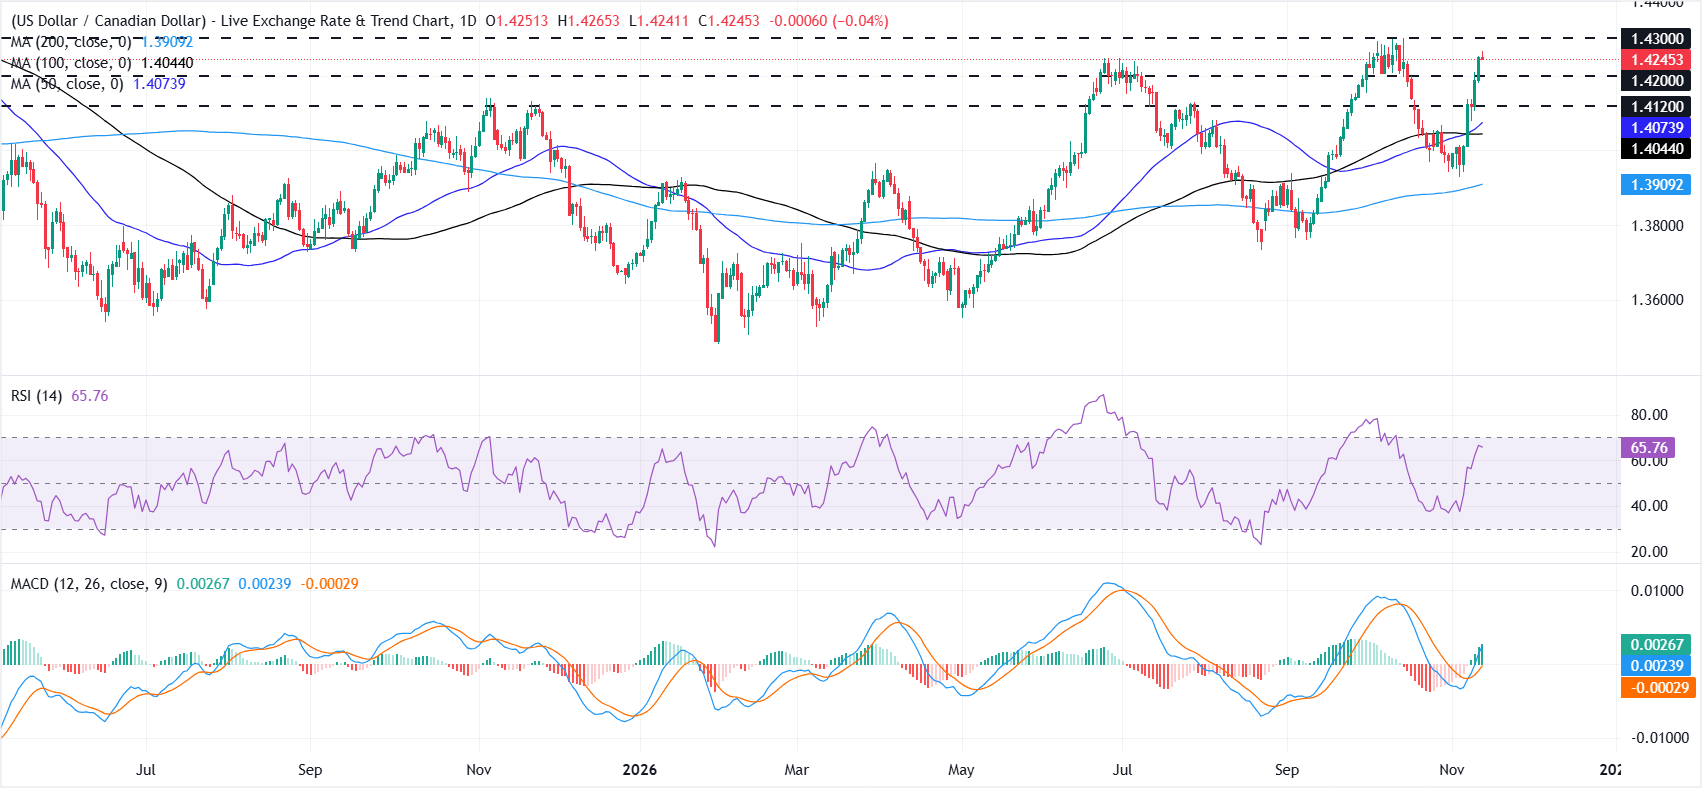
Les acheteurs gardent la main sur l’USD/CAD. La paire a effacé l’intégralité de ses pertes d’octobre et a franchi les moyennes mobiles simples (SMA) à 50 et 100 jours, tandis que la SMA à 200 jours se situe nettement sous le cours actuel.
Les indicateurs de momentum confirment le biais haussier : l’indice de force relative (RSI) oscille autour de 66 et se rapproche de la zone de surachat, tandis que l’indicateur de convergence-divergence des moyennes mobiles (MACD) reste positif et au-dessus de ses récents creux, suggérant un intérêt acheteur soutenu.
À la baisse, un premier support se situe près de 1,4200, suivi de l’ancienne résistance à 1,4120, qui fait désormais office de support. Plus bas, le regroupement des moyennes mobiles soutenant la tendance, entre la SMA à 50 jours à 1,4074 et la SMA à 100 jours à 1,4044, devrait offrir une zone de soutien supplémentaire, avant la SMA à 200 jours, de plus long terme, à 1,3909.
À la hausse, le sommet d’octobre, proche de 1,4300, constitue une résistance immédiate. Son franchissement pourrait ouvrir la voie à une poursuite de la hausse vers le seuil psychologique de 1,4400.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’intelligence artificielle. En savoir plus.)
FAQ sur le dollar canadien
Les principaux facteurs qui influencent le dollar canadien (CAD) sont le niveau des taux d’intérêt fixés par la Banque du Canada (BdC), le prix du pétrole, premier produit d’exportation du Canada, la santé de son économie, l’inflation et la balance commerciale, qui correspond à la différence entre la valeur des exportations et celle des importations du pays. D’autres facteurs entrent en jeu, notamment le sentiment de marché : les investisseurs privilégient-ils les actifs plus risqués (appétit pour le risque) ou recherchent-ils des valeurs refuges (aversion au risque) ? L’appétit pour le risque est favorable au CAD. Les États-Unis étant le premier partenaire commercial du Canada, la santé de l’économie américaine constitue également un facteur déterminant pour le dollar canadien.
La Banque du Canada (BdC) exerce une influence importante sur le dollar canadien en fixant le niveau des taux d’intérêt auxquels les banques peuvent se prêter des fonds entre elles. Cela influe sur le niveau des taux d’intérêt pour l’ensemble des acteurs économiques. Le principal objectif de la BdC est de maintenir l’inflation entre 1 et 3 % en ajustant les taux d’intérêt à la hausse ou à la baisse. Des taux d’intérêt relativement élevés ont tendance à soutenir le CAD. La Banque du Canada peut également recourir à l’assouplissement et au resserrement quantitatifs pour influer sur les conditions de crédit, le premier étant défavorable au CAD et le second lui étant favorable.
Le prix du pétrole est un facteur déterminant pour la valeur du dollar canadien. Le pétrole étant le premier produit d’exportation du Canada, son prix a tendance à avoir un effet immédiat sur la valeur du CAD. En général, lorsque le prix du pétrole augmente, le CAD s’apprécie également, car la demande globale pour la devise s’accroît. L’inverse se produit lorsque le prix du pétrole baisse. Une hausse des prix du pétrole tend également à accroître la probabilité d’un excédent commercial, ce qui soutient aussi le CAD.
Si l’inflation a traditionnellement été considérée comme un facteur défavorable à une devise, puisqu’elle réduit la valeur de la monnaie, l’inverse s’observe en réalité à l’époque moderne, avec l’assouplissement des contrôles sur les mouvements de capitaux transfrontaliers. Une inflation plus élevée tend à inciter les banques centrales à relever leurs taux d’intérêt, ce qui attire davantage de capitaux d’investisseurs internationaux à la recherche de placements rémunérateurs. Cela accroît la demande pour la monnaie locale, en l’occurrence le dollar canadien.
Les publications de données macroéconomiques permettent d’évaluer la santé de l’économie et peuvent avoir une incidence sur le dollar canadien. Des indicateurs tels que le PIB, les indices PMI manufacturiers et des services, l’emploi et les enquêtes sur la confiance des consommateurs peuvent tous influer sur l’orientation du CAD. Une économie solide est favorable au dollar canadien. Non seulement elle attire davantage d’investissements étrangers, mais elle peut aussi encourager la Banque du Canada à relever ses taux d’intérêt, ce qui renforce la devise. En revanche, si les données économiques sont faibles, le CAD risque de reculer.
ARTICLES POPULAIRES
1Prévisions du cours de l’USD/CAD : un RSI proche de 66 signale un fort intérêt acheteur2103,08 : l’indice du dollar américain atteint un nouveau sommet depuis le début de l’année, porté par les anticipations croissantes d’une hausse des taux de la Fed3Le dollar néo-zélandais se stabilise autour de 0,5550 alors que les acheteurs du dollar américain marquent une pause4Dollar américain : la hausse s’essouffle, les marchés scrutent les déclarations de la Fed – BBH5Les économistes sont unanimes : la BCE relèvera ses taux à 2,75 % en décembre, selon un sondage Reuters6Prévisions de cours des principales altcoins : Ripple, Cardano et Solana enrayent leur baisse sur fond de signes d’essoufflement7Livre sterling : la résilience des données économiques conforte les hausses de taux de la Banque d’Angleterre – BBH8Le yen japonais reprend des couleurs après les mises en garde des autorités contre des mouvements de change rapides9Prévisions EUR/GBP : consolidation au-dessus de 0,8350 après un rejet à 0,8370

Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Web: https://www.tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés