

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ตลาดเพิ่งตัดความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยออกจากการคาดการณ์ เนื่องจากความตึงเครียดทางการเงิน แผนภูมินี้แสดงให้เห็นว่าเหตุใดบทเรียนจากปี 2022-23 จึงบอกว่าตลาดอาจคิดผิด
นักเทรดได้ปรับลดคาดการณ์การขึ้นอัตราดอกเบี้ยของธนาคารกลางยุโรป (ECB) ลงไปราวหนึ่งในสี่จุดนับตั้งแต่กลางเดือนกันยายน โดยเดิมพันว่า ECB จะหยุดขึ้นดอกเบี้ยเพราะแรงเทขายพันธบัตรฝรั่งเศส การเดิมพันแบบเดียวกันนี้ล้มเหลวมาแล้วสองครั้งในปี 2022 และ 2023 เมื่อ ECB ยังคงปรับขึ้นอัตราดอกเบี้ย ท่ามกลางความตึงเครียดทางการเงิน เพราะเงินเฟ้อยังสูงกว่าเป้าหมาย 2% ของธนาคาร เงินเฟ้อในยูโรโซนอยู่ที่ 3.8% ในเดือนกันยายน
อัตราดอกเบี้ยเงินฝากของ ECB ซึ่งเป็นอัตราที่ธนาคารกลางจ่ายให้ธนาคารพาณิชย์สำหรับเงินฝากข้ามคืน และเป็นตัวกำหนดต้นทุนการกู้ยืมในยูโร อยู่ที่ 2.50% หลังการปรับขึ้นในเดือนมิถุนายนและกันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลเยอรมนีอายุ 2 ปีเคลื่อนไหวตามสิ่งที่นักเทรดคาดว่า ECB จะทำในช่วงสองปีข้างหน้า ในข้อมูลรายวันของ Bundesbank อัตราผลตอบแทนดังกล่าวแตะ 3.32% เมื่อวันที่ 28 กันยายน สูงสุดนับตั้งแต่เดือนตุลาคม 2008 และหลังจากนั้นได้ลดลง 0.3 จุดมาอยู่ที่ 3.02% ระดับสูงดังกล่าวมากกว่าระดับอัตราผลตอบแทนเมื่อวันที่ 8 มีนาคม 2023 อยู่หนึ่งในร้อยของจุด ซึ่งเป็นสองวันก่อนที่ Silicon Valley Bank จะล้มเหลว
แรงเทขายพันธบัตรฝรั่งเศสได้หักล้างการขึ้นดอกเบี้ยของ ECB ออกไปราวหนึ่งครั้งจากเส้นทางที่คาดไว้
ส่วนต่างต้นทุนการกู้ยืมอายุ 10 ปีของฝรั่งเศสและเยอรมนีแตะ 1.54 จุดเปอร์เซ็นต์เมื่อวันที่ 2 ตุลาคม กว้างที่สุดนับตั้งแต่ปี 2011 หลังขยายตัวรายสัปดาห์มากที่สุดในรอบ 17 ปี แรงขายลุกลามไปยังพันธบัตรอิตาลี เบลเยียม และกรีซ และสเปนได้ประกาศเลือกตั้งก่อนกำหนดในวันที่ 29 พฤศจิกายน งบประมาณปี 2027 ของฝรั่งเศสตั้งเป้าขาดดุลที่ 5% ของผลผลิต จาก 5.4% เทียบกับเพดาน 3% ของสหภาพยุโรป (EU) ซึ่งปิดช่องว่างได้หนึ่งในหก เมื่ออัตราผลตอบแทนพุ่งขึ้นเช่นนั้น รัฐบาลและบริษัทต่าง ๆ ต้องจ่ายต้นทุนการกู้ยืมสูงขึ้น โดยที่ ECB ไม่ต้องทำอะไรเลย ดังนั้นนักเทรดจึงสมมติว่า ECB จำเป็นต้องทำน้อยลง
การกำหนดราคาในตลาดเงิน ซึ่งสะท้อนการเดิมพันของนักเทรดต่ออัตราดอกเบี้ยเงินฝากหลังการประชุมแต่ละครั้ง แสดงให้เห็นว่ามีการปรับลดออกไปมากเพียงใด เมื่อวันที่ 5 ตุลาคม การกำหนดราคาดังกล่าวสะท้อนการขึ้นดอกเบี้ย 0.28 ครั้งในการประชุมวันที่ 29 ตุลาคม, 0.89 ครั้งภายในวันที่ 17 ธันวาคม และ 2.69 ครั้งภายในเดือนกันยายน 2027 ในช่วงกลางเดือนกันยายน ตลาดเคยให้น้ำหนักเดือนตุลาคมไว้ราวสามในสี่ และคาดว่าจะมีการขึ้นอีกประมาณหนึ่งครั้งจนถึงกลางปี 2027 การถูกตัดออกจากราคาไม่ได้หมายความว่าไม่มีการขึ้นเลย แต่ยังคงหมายถึงการขึ้น 2.69 ครั้ง
ประธาน ECB ลาการ์ด ได้มอบเหตุผลสนับสนุนให้นักเทรดเมื่อวันที่ 28 กันยายน โดยเธอบอกต่อรัฐสภายุโรปว่าอัตราดอกเบี้ยระยะยาวที่สูงขึ้นจะชะลอการเติบโตและส่งผ่านต้นทุนพลังงานไปยังราคาอื่น ๆ มากกว่าที่เจ้าหน้าที่ ECB เคยคาดการณ์ไว้ Lane หัวหน้านักเศรษฐศาสตร์ของ ECB กล่าวในประเด็นเดียวกันเมื่อวันที่ 5 ตุลาคม การร่วงลงรายวันที่มากที่สุดของอัตราผลตอบแทนพันธบัตรอายุ 2 ปี ซึ่งอยู่ที่ 0.19 จุด เกิดขึ้นเมื่อวันที่ 2 ตุลาคม วันที่ส่วนต่างของฝรั่งเศสแตะจุดสูงสุด และอัตราผลตอบแทนลดลงทั่วกระดานหลังรายงานการจ้างงานสหรัฐที่อ่อนแอ
ในช่วงปี 2022-2023 สองครั้งที่อัตราผลตอบแทนพันธบัตรอายุ 2 ปีร่วงลงหนึ่งจุดจากความตึงเครียด ก่อนจะฟื้นกลับมา
ความตื่นตระหนกครั้งแรกเกิดขึ้นในเดือนมิถุนายน 2022 เมื่อ ต้นทุนการกู้ยืมของอิตาลีพุ่งขึ้น อัตราผลตอบแทนพันธบัตรอายุ 2 ปีของเยอรมนีลดลง 1.05 จุดระหว่างวันที่ 16 มิถุนายนถึง 2 สิงหาคม มาอยู่ที่ 0.10% เพราะนักเทรดคาดว่า ECB จะชะลอการขึ้นดอกเบี้ย ECB ปรับขึ้นอัตราดอกเบี้ยครึ่งจุดในวันที่ 21 กรกฎาคม มากกว่าที่เคยส่งสัญญาณไว้ถึงสองเท่า จากนั้นขึ้นอีกสามในสี่จุดในเดือนกันยายน และอีกครั้งในเดือนตุลาคม อัตราผลตอบแทนกลับขึ้นไปสูงกว่าจุดสูงสุดของเดือนมิถุนายนในวันที่ 9 กันยายน หนึ่งวันหลังการขึ้นดอกเบี้ยสามในสี่จุดครั้งแรกจากสามครั้งนั้น
ครั้งที่สองเกิดขึ้นในเดือนมีนาคม 2023 หลัง Silicon Valley Bank ล้มเหลว และราคาหุ้น Credit Suisse ร่วงลงสู่ระดับต่ำสุดเป็นประวัติการณ์ เมื่อวันที่ 15 มีนาคม นักเทรดกำหนดราคาอัตราดอกเบี้ยสูงสุดของ ECB ไว้ใกล้ 3% ลดลงจาก 4% ในสัปดาห์ก่อนหน้า และอัตราผลตอบแทนพันธบัตรอายุ 2 ปีลดลง 1.09 จุดในช่วงแปดวันทำการจนถึงวันที่ 20 มีนาคม ECB ปรับขึ้นอัตราดอกเบี้ยครึ่งจุดในวันที่ 16 มีนาคม และขึ้นอีกสี่ครั้งหลังจากนั้น โดยหยุดที่ 4% ซึ่งเป็นระดับที่นักเทรดเคยกำหนดเป็นจุดสูงสุดไว้ในสัปดาห์ก่อน Credit Suisse
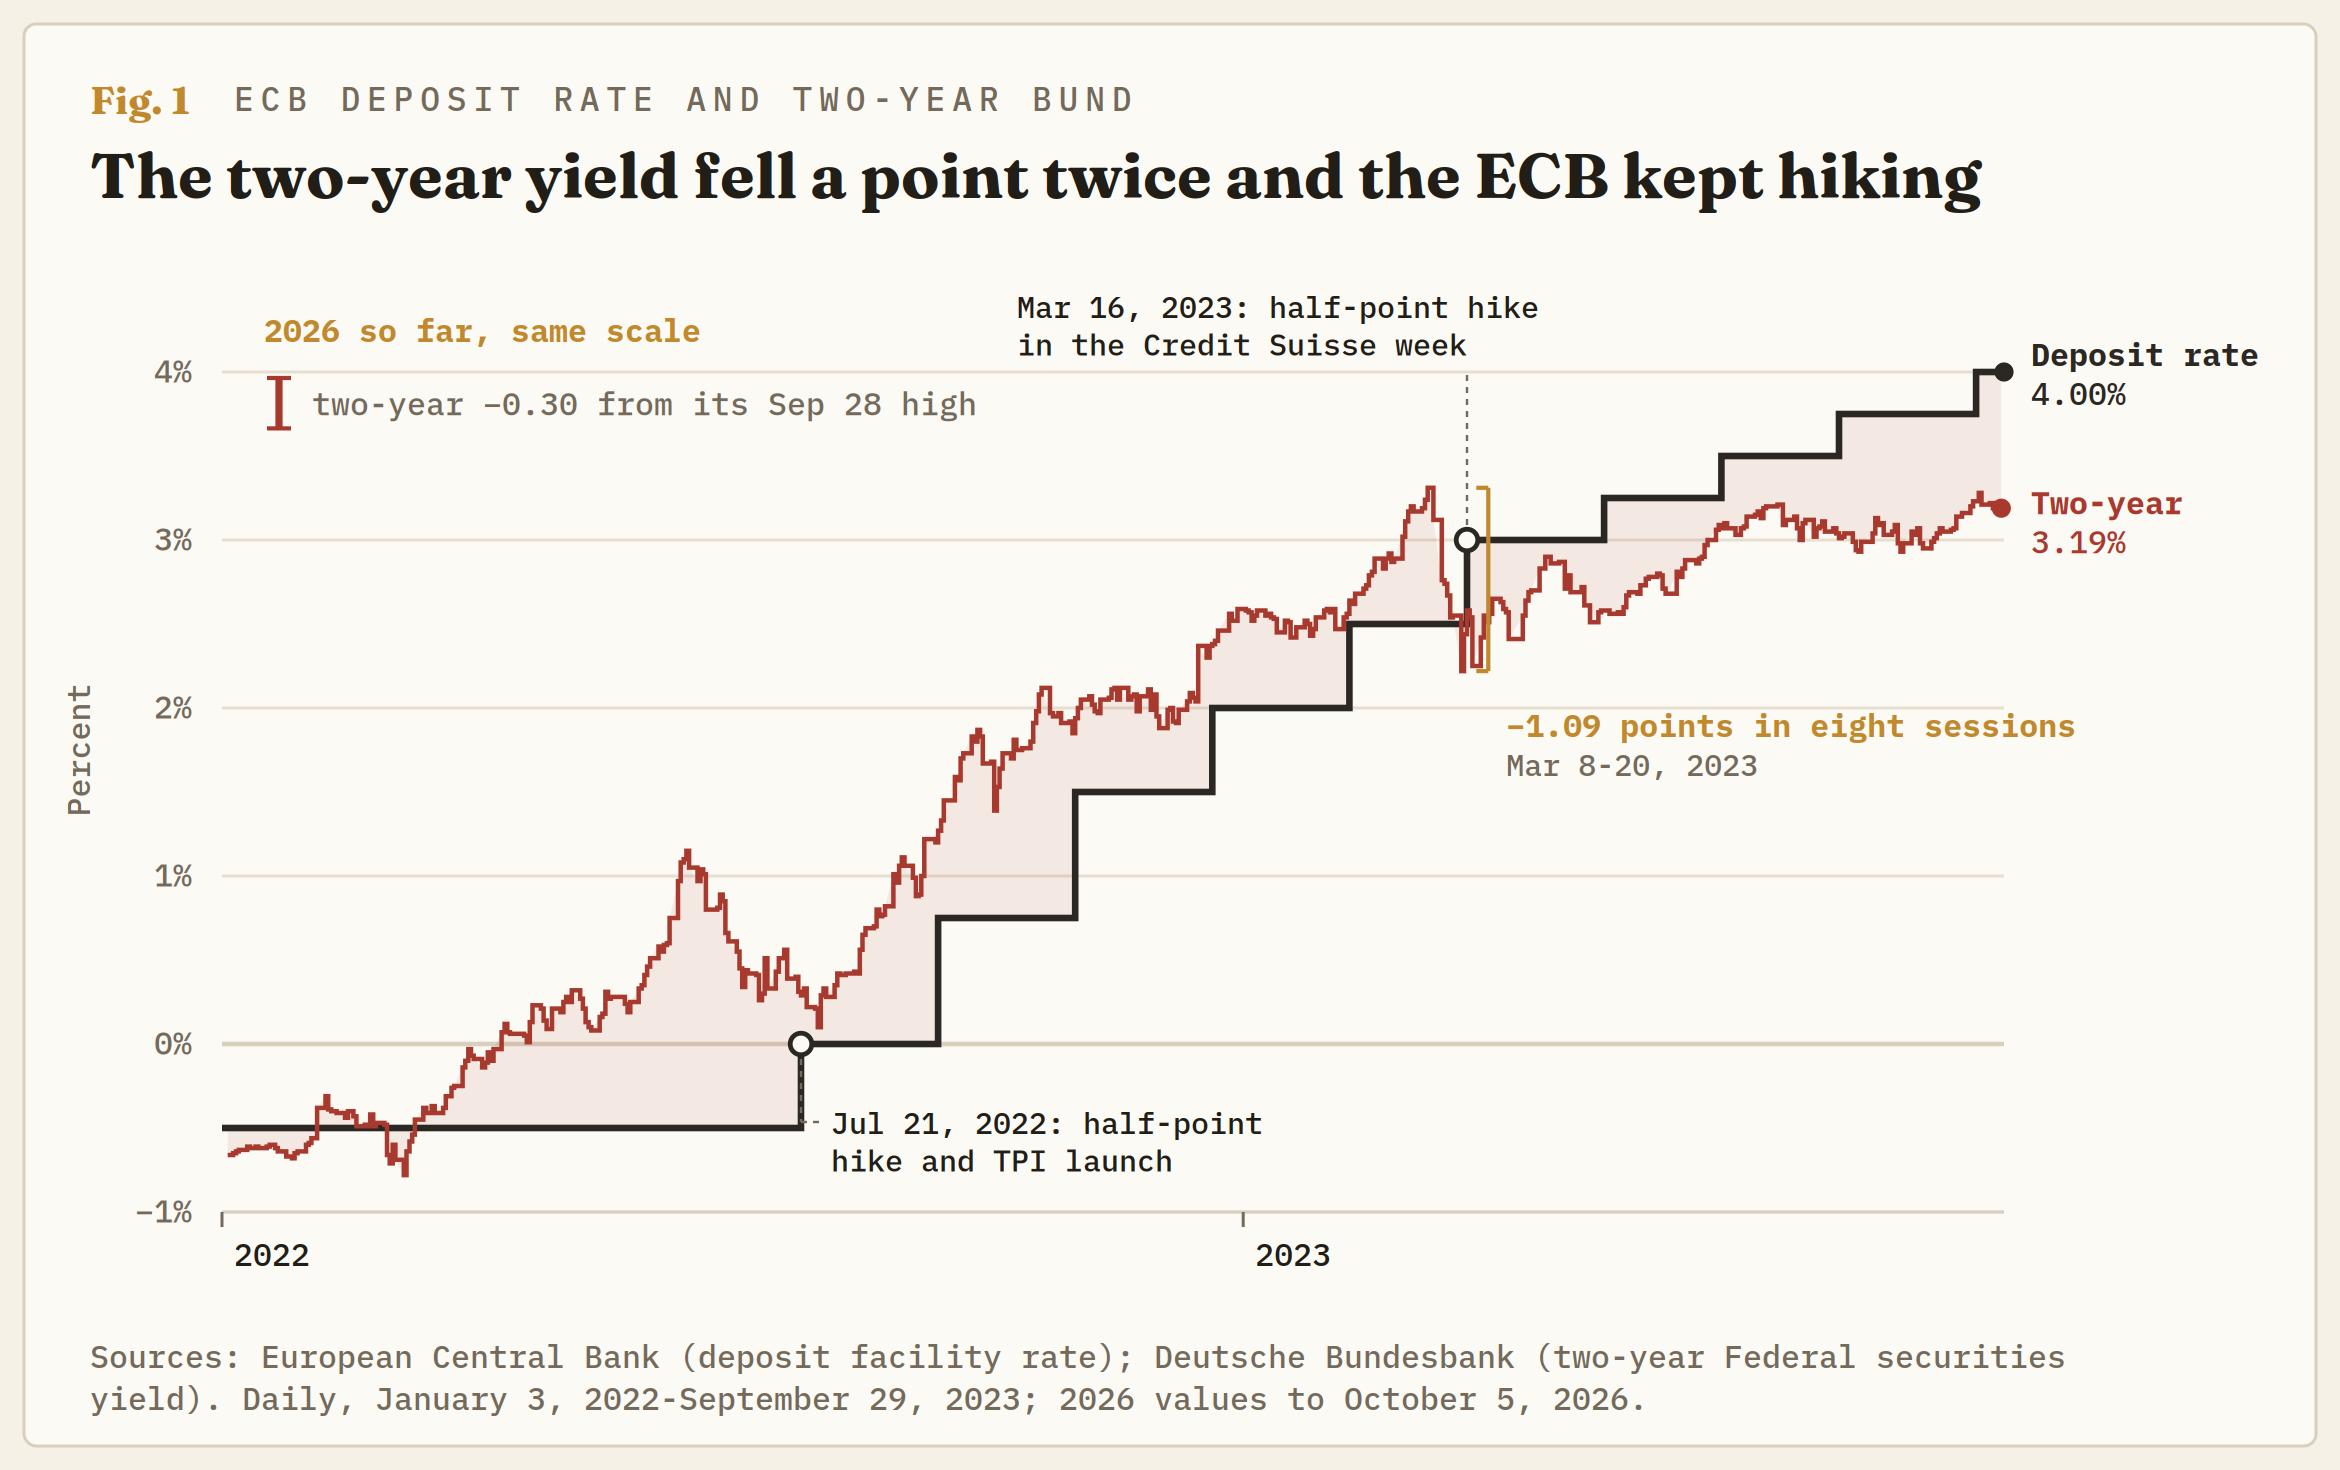
การปรับราคาใหม่ทั้งสองครั้งคลี่คลายลงด้วยเหตุผลเดียวกัน นั่นคือเงินเฟ้อพื้นฐาน ซึ่งตัดหมวดพลังงาน อาหาร แอลกอฮอล์ และยาสูบออก อยู่ที่ 3.7% ในเดือนมิถุนายน 2022 และสูงเป็นประวัติการณ์ที่ 5.7% ในเดือนมีนาคม 2023 ความตึงเครียดอาจเลื่อนเวลาในการขึ้นดอกเบี้ยได้ แต่ไม่อาจลบความจำเป็นของการขึ้นดอกเบี้ยได้ ภายในวันที่ 21 กันยายน 2023 อัตราผลตอบแทนพันธบัตรอายุ 2 ปีได้กลับขึ้นมาอยู่ที่ 3.28% เกือบกลับไปถึงระดับของวันที่ 8 มีนาคมทั้งหมดแล้ว
ธนาคารกลางใช้เครื่องมือเฉพาะรับมือกับความตื่นตระหนกแต่ละครั้ง และยังคงใช้อัตราดอกเบี้ยจัดการเงินเฟ้อ
ในเดือนมิถุนายน 2022 ECB จัดการประชุมนอกกำหนดเพื่อชี้นำการนำเงินที่ได้จากการลงทุนซ้ำในพอร์ตพันธบัตรช่วงโรคระบาดไปยังประเทศที่อยู่ภายใต้แรงกดดัน เมื่อวันที่ 21 กรกฎาคม ธนาคารได้เปิดตัว Transmission Protection Instrument (TPI) ซึ่งเป็นกลไกค้ำประกันการเข้าซื้อพันธบัตรสำหรับประเทศที่ต้นทุนการกู้ยืมเบี่ยงเบนออกจากปัจจัยพื้นฐานมากเกินไป ควบคู่กับการขึ้นดอกเบี้ยครึ่งจุด
ธนาคารกลางอังกฤษ (BoE) เข้าซื้อพันธบัตรรัฐบาลอายุยาวระหว่างวันที่ 28 กันยายนถึง 14 ตุลาคม 2022 เพื่อหยุดการเทขายแบบตื่นตระหนกจากกองทุนบำเหน็จบำนาญ สามสัปดาห์ต่อมา ธนาคารได้ขึ้นอัตราดอกเบี้ยอีกสามในสี่จุด ธนาคารกลางสหรัฐ (Fed) ปรับขึ้นอัตราดอกเบี้ย 12 วันหลังจาก Silicon Valley Bank ล้มเหลว จากนั้น Powell ประธาน Fed ในขณะนั้นกล่าวเมื่อวันที่ 22 มีนาคม 2023 ว่าการปล่อยสินเชื่อของธนาคารที่ตึงตัวขึ้นอาจทำหน้าที่แทนการขึ้นดอกเบี้ยได้ และ Fed ก็ขึ้นดอกเบี้ยอีกสองครั้ง
ประธาน ECB ลาการ์ด ใช้เหตุผลแบบเดียวกับ Powell เกี่ยวกับอัตราผลตอบแทนระยะยาวเมื่อวันที่ 28 กันยายน เมื่อ ECB เปิดตัว TPI ธนาคารระบุว่ากลไกค้ำประกันนี้จะช่วยให้การขึ้นอัตราดอกเบี้ยส่งผ่านไปยังทุกประเทศในยูโรโซนได้อย่างเท่าเทียม Nagel ประธาน Bundesbank กล่าวเมื่อวันที่ 1 ตุลาคมว่า หน้าที่ของ ECB คือการรักษาเสถียรภาพด้านราคา ไม่ใช่การตรึงส่วนต่างต้นทุนการกู้ยืมระหว่างประเทศต่าง ๆ ไว้ที่ระดับใดระดับหนึ่ง ทั้งนี้ประมาณการเดือนกันยายนของ ECB เองคาดว่าเงินเฟ้อที่ไม่รวมพลังงานและอาหารจะอยู่ที่ 2.6% ในปี 2027 และ 2.3% ในปี 2028 ซึ่งยังสูงกว่าเป้าหมายตลอดช่วงเวลา
ปี 2011 คือปีที่นักเทรดคาดถูกต้อง
กรณีโต้แย้งมุมมองนี้คือปี 2011 โดย ECB ขึ้นอัตราดอกเบี้ยในเดือนเมษายนและกรกฎาคม 2011 เพราะพลังงานผลักดันเงินเฟ้อให้สูงขึ้น ก่อนจะลดดอกเบี้ยในเดือนพฤศจิกายนและธันวาคม หลังวิกฤตหนี้ลุกลามไปถึงอิตาลีและสเปน การขึ้นดอกเบี้ยทั้งสองครั้งถูกลบล้างหมดภายในสิ้นปี
ประธาน ECB ลาการ์ด ให้สัมภาษณ์กับหนังสือพิมพ์ฝรั่งเศส La Croix ว่านี่ไม่ใช่ปี 2011 ความแตกต่างอยู่ที่นอกฝรั่งเศส โดยส่วนเพิ่มของอัตราผลตอบแทนพันธบัตรอายุ 10 ปีของอิตาลีเหนือเยอรมนีเฉลี่ยอยู่ที่ 5.19 จุดเปอร์เซ็นต์ในเดือนพฤศจิกายน 2011 และของสเปนแตะ 5.55 จุดในเดือนกรกฎาคม 2012 ของอิตาลีแตะราว 1.1 จุดเมื่อวันที่ 1 ตุลาคม และของสเปนอยู่ที่ราว 0.65 ซึ่งน้อยกว่าครึ่งหนึ่งของฝรั่งเศส
จุดอ่อนอยู่ที่ฝรั่งเศส ซึ่งอยู่ภายใต้กระบวนการขาดดุลเกินเกณฑ์ของ EU (EDP) ซึ่งเป็นกระบวนการสำหรับรัฐบาลที่ขาดดุลเกินกว่ากฎเกณฑ์ มาตั้งแต่เดือนกรกฎาคม 2024 ประเทศที่อยู่ในกระบวนการดังกล่าวจะมีสิทธิใช้ TPI ได้ก็ต่อเมื่อ EU ยังไม่ได้ตัดสินว่าประเทศนั้นล้มเหลวในการแก้ไขปัญหาการขาดดุล TPI ไม่เคยถูกนำมาใช้มาก่อน และประเทศแรกที่อาจจำเป็นต้องใช้ก็อาจไม่มีคุณสมบัติ หากแรงขายลุกลามไปถึงอิตาลีและไม่มีเครื่องมือใดเหมาะกับฝรั่งเศส อัตราดอกเบี้ยเงินฝากจะเป็นสิ่งเดียวที่เหลืออยู่ และนั่นคือแบบแผนของปี 2011
เงินเฟ้อพื้นฐานคืออีกจุดเปราะบางหนึ่ง ที่ระดับ 2.5% มันใกล้กับระดับ 1.6% ของปี 2011 มากกว่าระดับ 5.7% ในเดือนมีนาคม 2023 และการเพิ่มขึ้นส่วนใหญ่ของเงินเฟ้อสู่ 3.8% มาจากพลังงาน ซึ่งเพิ่มขึ้น 18.8% เมื่อเทียบรายปี อัตราเงินเฟ้อทั่วไปดังกล่าวสูงกว่าจุดสูงสุด 3.0% ของปี 2011 และประธาน ECB ลาการ์ด เคยกล่าวว่าแรงกระแทกด้านพลังงานมีขนาดใหญ่เกินกว่าจะมองข้ามได้
การขึ้นดอกเบี้ยที่นักเทรดตัดออกไปมีวันที่ชัดเจน: 17 ธันวาคม
มุมมองเอนเอียงไปทางที่การขึ้นดอกเบี้ยในเดือนธันวาคมจะเกิดขึ้น และการขึ้นดอกเบี้ยในปี 2027 ที่นักเทรดถอดออกจากราคาจะกลับเข้ามาอีกครั้ง การขึ้นดอกเบี้ยทั้งสองครั้งในปี 2026 เกิดขึ้นในการประชุมที่มีประมาณการใหม่จากเจ้าหน้าที่ คือในเดือนมิถุนายนและกันยายน และการประชุมวันที่ 29 ตุลาคมไม่มีประมาณการดังกล่าว แต่วันที่ 17 ธันวาคมมี และตลาดเงินกำหนดราคาไว้แล้วที่ 0.89 ของการขึ้นดอกเบี้ยภายในเวลานั้น
อัตราผลตอบแทนพันธบัตรรัฐบาลเยอรมนีอายุ 2 ปีคือตัวชี้วัด การกลับขึ้นไปเหนือ 3.20% ซึ่งเป็นระดับที่ซื้อขายกันก่อนวันที่ 2 ตุลาคม จะบ่งชี้ว่าความตึงเครียดกำลังถูกถอดออกจากการกำหนดราคา ECB หากต่ำกว่า 2.90% ซึ่งเป็นระดับของวันที่ 1 กันยายน สิ่งที่นักเทรดเพิ่มเข้าไปทั้งหมดรอบการขึ้นดอกเบี้ยเดือนกันยายนจะหายไป ส่วนเพิ่มของอัตราผลตอบแทนพันธบัตรอายุ 10 ปีของอิตาลีคือสัญญาณเตือนแบบปี 2011 และการขยับเข้าใกล้ 1.5 จุดจากราว 1.1 จะบ่งชี้ว่าแรงขายไม่ได้จำกัดอยู่แค่ฝรั่งเศสอีกต่อไป
ยูโรร่วงลงสู่ระดับต่ำสุดเมื่อเทียบกับ US Dollar นับตั้งแต่เดือนพฤษภาคม 2025 ในวันจันทร์ โดยยูโรจะได้แรงหนุนหากการขึ้นดอกเบี้ยเดือนธันวาคมกลับเข้ามาอยู่ในราคาอีกครั้ง และจะอ่อนค่าหากส่วนเพิ่มของอิตาลีขยายกว้างขึ้น มุมมองนี้จะผิดหาก ECB คงอัตราดอกเบี้ยไว้ในวันที่ 17 ธันวาคม ทั้งที่เงินเฟ้อพื้นฐานอยู่ที่ 2.5% หรือสูงกว่า เพราะนั่นจะหมายความว่าตลาดพันธบัตร ไม่ใช่เงินเฟ้อ กำลังเป็นผู้กำหนดอัตราดอกเบี้ยของยูโรโซน
บทความยอดนิยม
1คาดการณ์ราคาซิลเวอร์: XAG/USD สร้างฐานเหนือ $60 มุ่งสู่ $642หยวนจีน: เคลื่อนไหวในกรอบแคบโดยมีแนวโน้มแข็งค่าขึ้นเมื่อเทียบกับดอลลาร์สหรัฐ - UOB3ทองคำชะงักอยู่ต่ำกว่า $4,150 เนื่องจากอัตราผลตอบแทนพันธบัตรสหรัฐที่ปรับตัวสูงขึ้นหักล้างแรงผ่อนคลายจากเฟด4ตลาดเพิ่งตัดความเป็นไปได้ของการขึ้นอัตราดอกเบี้ยออกจากการคาดการณ์ เนื่องจากความตึงเครียดทางการเงิน แผนภูมินี้แสดงให้เห็นว่าเหตุใดบทเรียนจากปี 2022-23 จึงบอกว่าตลาดอาจคิดผิด5เงินเยนอ่อนค่าลง เนื่องจากส่วนต่างอัตราผลตอบแทนที่กว้างหนุนค่าเงินดอลลาร์สหรัฐ6Forex วันนี้: ดัชนี PMI ในยุโรปและถ้อยแถลงจากเฟดจะเป็นประเด็นสำคัญตลอดวัน7สหรัฐอเมริกา: การผลักดันการผลิตแร่หายากภายในประเทศ – ING8การคาดการณ์ราคาคริปโทเคอร์เรนซี: XRP, Bitcoin และคริปโทฯ – สรุปตลาดอเมริกา 05 ตุลาคม9แนวโน้ม Bitcoin และทองคำ: BTC ปรับตัวลง ขณะที่แนวโน้มขาลงของ XAU ยังคงต่อเนื่อง หลังดัชนี PMI ภาคบริการของสหรัฐออกมาต่ำกว่าคาดการณ์
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgm.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด