


103.08:美联储加息预期升温,美元指数创年内新高
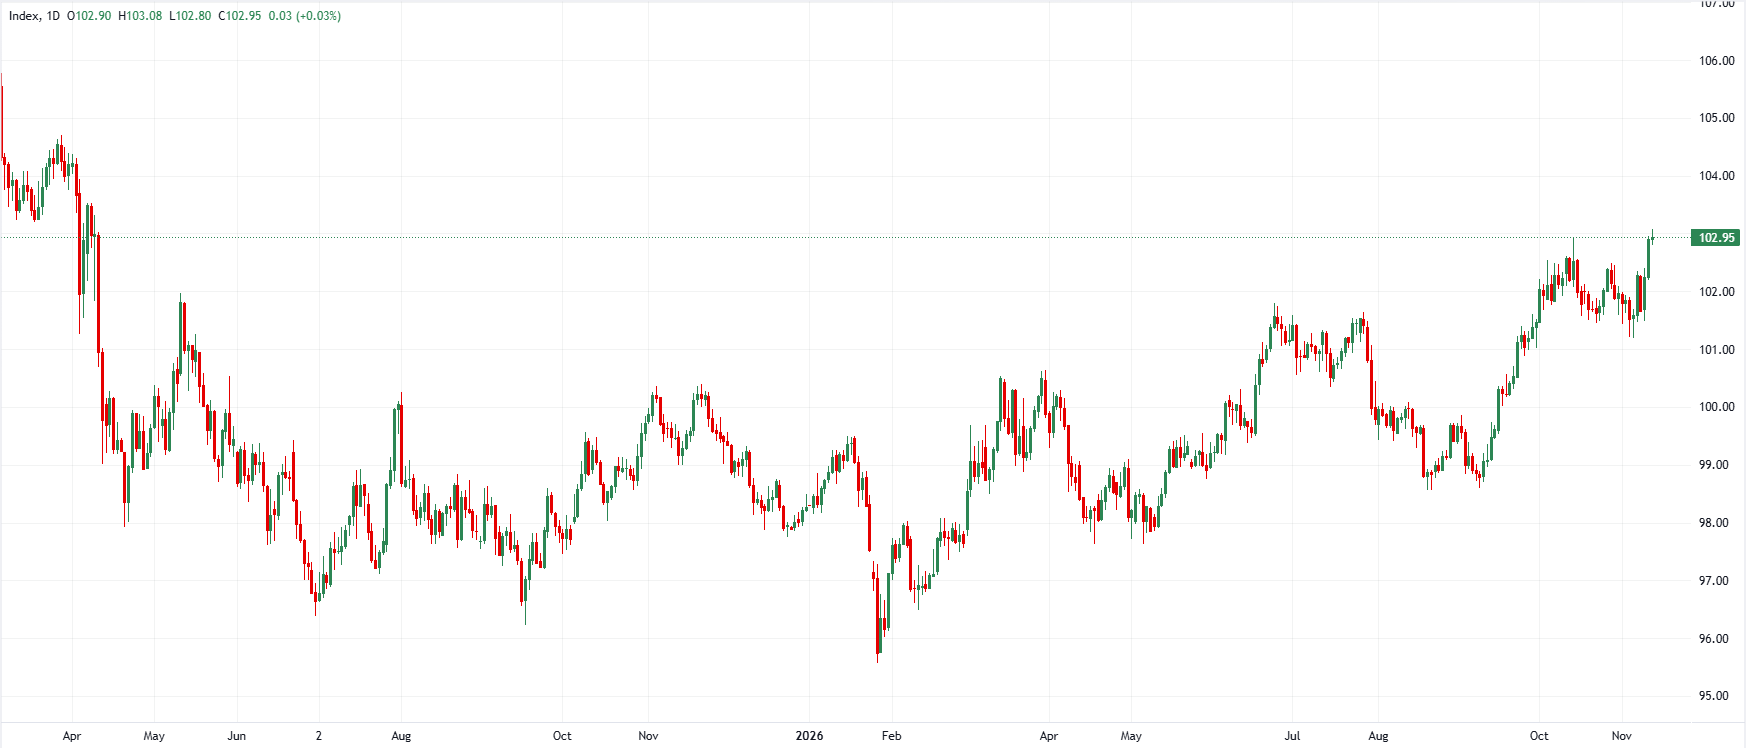
美元(USD)在全球外汇市场延续升势,推动美元指数(DXY)升至103.08的年内新高,美元也重返2025年4月的水平。此轮涨势有实际短端利差的坚实支撑:美国通胀数据强于预期,加之美联储释放鹰派信号,促使交易员在定价中反映出货币紧缩步伐加快的预期。除了利率因素带来的上涨动力,市场对美联储受到政治干预的担忧减轻,以及持续强劲的避险资金流入,也在支撑美元估值。三菱日联金融集团(MUFG)、荷兰国际集团(ING)和荷兰合作银行的机构策略师认为,尽管短期通胀数据和美联储的政策沟通预示美元仍有上行空间,但美国财政赤字压力仍是影响美元中期整体前景的关键变量。
三菱日联金融集团:美联储12月和1月连续加息有望提振美元
三菱日联金融集团的Lee Hardman指出,近期美国通胀数据强劲,推动市场预期美联储将加快紧缩周期,带动美元指数DXY升至103.08的年内新高。尽管Hardman预计12月不会加息50个基点,但期货定价显示,市场预期12月和1月将连续各加息25个基点。因此,纽约联储主席约翰·威廉姆斯即将发表的讲话,对于确认利率路径至关重要。
“美元隔夜继续走强,推动美元指数触及103.08的年内新高。近期一连串强于预期的美国通胀数据,使市场预期美联储可能加快加息步伐以作应对,带动美元重拾上涨动能……目前,市场定价显示,到12月累计加息幅度约为28个基点,到随后1月的会议时累计加息幅度为43个基点。这表明,即使美联储12月加息25个基点,市场目前也预计其将在明年年初迅速再加息25个基点……尽管我们预计12月不会采取50个基点的更大幅度加息,但美联储在12月和1月连续加息的可能性如今已经上升。”
荷兰国际集团:短端利差和PPI数据有望推动美元再度走高
荷兰国际集团的Francesco Pesole及其外汇策略团队强调,美元重返2025年4月水平,是一轮具有扎实基本面支撑、由利率驱动的上涨,背后的支撑来自实际短端收益率利差,而非投机交易过度推高美元。美联储理事克里斯托弗·沃勒已提出12月加息50个基点的可能性,而市场定价仍仅反映28个基点的加息幅度。荷兰国际集团认为,市场显然仍有向鹰派方向重新定价的空间,并指出即将公布的生产者价格指数(PPI)数据可能成为美元进一步上涨的催化剂。
“美联储的鹰派言论与本周早些时候超出预期的美国CPI数据相结合,继续为美元提供支撑。DXY现已回到‘解放日’(2025年4月)时的水平,实际短端利差继续为美元的强劲走势提供动力。重要的是,这轮行情仍由利率驱动,目前美元相对短期公允价值的偏强程度仍然有限……我们仍认为,未来几天美元面临上行风险。美联储的克里斯托弗·沃勒已让12月加息50个基点的可能性进入市场视野,这应会使市场继续倾向于从鹰派角度解读后续数据。12月的加息定价仍为28个基点,留有进一步调整的空间……今天的房屋销售数据不太可能产生重大影响,但明天的PPI数据则不同。它可能成为美元新一轮上涨的催化剂。”
荷兰合作银行:美联储公信力和避险资金流入反驳美元贬值担忧
荷兰合作银行外汇策略团队认为,市场对美联储受到政治干预的担忧缓解,加之持续强劲的避险资金流入,已恢复市场对美元的信心,使美元能够受益于美国经济的强劲增长以及欧元区即将面临的压力。尽管荷兰合作银行警告,美国预算赤字超过GDP的6%,且美国国债市场出现“过度特权”削弱的迹象,可能在中期拖累美元,但该团队认为,此前对美元贬值的担忧被夸大了。
“市场对美联储受到政治干预的担忧减轻,是支撑美元的一个因素。此外,海湾战争爆发之初,市场对美元的强劲需求削弱了去年有关美元至少已丧失部分避险价值的论调。在我们看来,美元的避险吸引力与其在全球支付体系中根深蒂固的地位密切相关,而这一地位可能需要数十年才会动摇……市场对美元公信力的担忧减轻,应使其有更多机会受益于美国强劲的经济增长表现……市场对美国难以控制的预算赤字的担忧,仍有可能在中期拖累美元。美国预算赤字占GDP的比重超过6%,高于法国……无论如何,去年对美元贬值的担忧似乎被夸大了。”
核心要点
美元指数攀升至103.08的年内新高,反映出短端利率重新定价、机构公信力和结构性避险需求形成了强大合力。三菱日联金融集团和荷兰国际集团指出,通胀居高不下、美联储言论偏鹰,市场对截至12月和1月的累计紧缩幅度定价分别为28个基点和43个基点,同时还在讨论可能加息50个基点。这些因素意味着,随着PPI数据即将公布,美元短期风险仍偏向进一步上涨。荷兰合作银行则强调,即便预算赤字占GDP的比重超过6%带来中期财政风险,美元在全球金融市场中根深蒂固的地位仍使其稳居有利位置,有望跑赢主要非美货币。
(本文借助人工智能工具撰写,并经编辑审核。了解更多。)














本网站提供的信息仅具有一般性质,不构成个人财务建议。在根据本网站上的任何信息采取行动之前,您应结合自身的目标、财务状况和需求,考虑该信息是否适合您。投资差价合约(CFD)和外汇保证金合约具有重大风险,并不适合所有投资者。您的亏损可能超过初始入金。您并不拥有,也不享有任何相关标的资产的权益。我们建议您寻求独立意见,并在交易前确保您已充分了解所涉及的风险。在购买本网站列出的任何产品之前,务必阅读并考虑相关披露文件。本网站提供的信息和广告并非面向任何在其所在国家或司法管辖区使用此类信息会违反当地法律法规的人士。本网站提供的产品和服务不面向美国、马来西亚和泰国居民。
TMGM 是由多家金融监管机构授权。
TMGM 集团下的 Trademax Australia Limited 公司(交易名称为TMGM),是由澳大利亚证券和投资委员(ASIC)监管的金融服务公司,金融服务牌照号为 436416,公司地址为 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
邮箱:support@tmgm.com.au
TMGM 集团下的 Trademax Global Limited公司(交易名称为TMGM),是由瓦努阿图金融服务委员会(VFSC)监管的金融服务公司,金融牌照号为 40356,注册地址为 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
邮箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 名义经营,获塞舌尔金融服务管理局(FSA)授权并监管,许可证号为 SD224。公司注册地址为塞舌尔马埃岛 Providence Estate ABIS 中心13号办公室。
邮箱:support@tmgm.com
TMGM集团下的Trademax Global Markets (International) Pty Ltd公司(交易名称为TMGM),是由毛里求斯金融服务委员会监管的金融服务公司. 牌照号为 GB22201012,注册地址为33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
邮箱:support@tmgm.com
版权所有 © TMGM。保留所有权利