

随着市场为美联储加息严阵以待,黄金空头仍掌控局势
- 随着美国国债收益率上升、美元走强以及市场押注Fed加息,黄金持续承压。
- 交易员在周三Fed利率决议及最新经济预测公布前,避免进行大规模单边押注。
- XAU/USD在技术面上仍显脆弱,目前交投于100日和200日SMA下方。
周二,黄金(XAU/USD)继续处于守势,跌幅接近1.10%。美元(USD)走强、美国国债收益率上升以及市场对美国联邦储备委员会(Fed)加息的预期,共同为这种不产生利息的金属构成不利背景。不过,由于交易员在周三Fed货币政策决定前避免大举押注,金价跌势缺乏强劲延续。
截至发稿时,XAU/USD交投于4,280美元附近,略高于周一触及的一个多月低点4,253美元。
周二,美国国债收益率全线继续上升,基准10年期收益率测试5%关口,触及2007年以来最高水平。更高的收益率支撑了美元需求,同时也提高了持有不付息黄金的机会成本。
衡量美元兑六种主要货币表现的美元指数(DXY)交投于99.60附近,接近两周高点。
债券抛售并不局限于美国,多个主要经济体的借贷成本也升至多年高位。此轮走势很大程度上源于中东战争引发的能源冲击,这加剧了市场对通胀的担忧,并强化了对货币政策进一步收紧的预期。
自战争爆发以来,黄金对利率预期变化的反应强于对地缘政治事态发展的反应。迄今为止,Fed一直维持利率不变,但高油价正在推升通胀,使通胀回落至央行2%目标变得更加困难。
8月整体消费者价格指数(CPI)同比通胀率为3.4%,而生产者价格指数(PPI)从7月的4.8%加速升至5.4%。Fed近期的沟通也集中在需要让通胀回到目标水平。因此,市场普遍预计,央行将在周三结束为期两天的货币政策会议时,自2023年以来首次加息。
Fed偏鹰风险似乎已在很大程度上被市场消化。不过,如果政策制定者暗示9月标志着更广泛紧缩周期的开始,黄金仍可能维持脆弱。此类表态可能推动美国国债收益率进一步上升,并为美元提供额外支撑。因此,市场焦点将集中在更新后的经济预测以及Fed主席Kevin Warsh对利率路径的评论上。
BNY Mellon的策略师预计,Fed将在本周FOMC会议上加息,并且“今年可能还会再加一次”,但同时警告称,“通往更高政策利率的道路上,存在诸多可能阻碍政策显著进一步收紧的因素。”尽管“市场预计到明年年底前累计将有接近四次加息(约100个基点)”,BNY Mellon认为,“届时经济将无法长时间承受如此高的利率,而Fed将在下半年考虑降低其政策限制性。”
技术分析:黄金跌破关键SMA后面临进一步下行风险,看跌动能增强
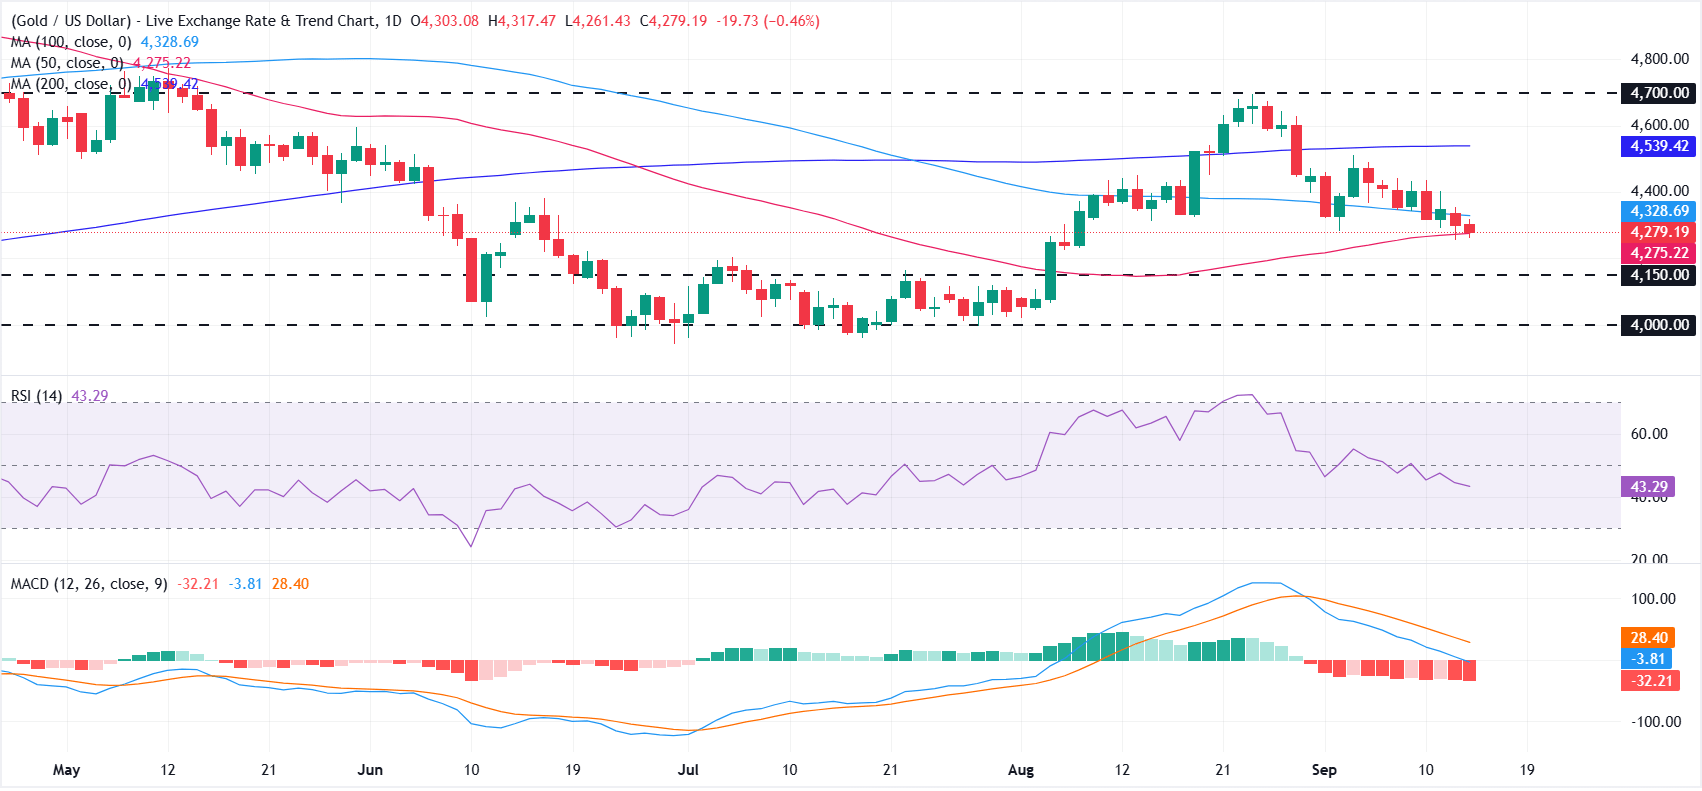
从日线图来看,XAU/USD维持短期看跌倾向,因价格仍位于100日简单移动平均线(SMA)和200日SMA下方。金价略高于50日SMA(约4,275美元),该水平提供初步支撑,但相对强弱指数(RSI)在43附近表现疲软,加之MACD柱状图处于负值且继续下滑,表明看跌动能正在增强,也使更广泛的反弹走势面临进一步下行风险。
上行方面,初步阻力位于4,328美元的100日SMA,随后是更强阻力——接近4,539美元的200日SMA,以及4,700美元附近的水平阻力。下行方面,若跌破4,275美元的50日SMA,则将打开通往4,150美元和4,000美元这两个下一水平支撑位的空间,届时买方可能会重新评估中期趋势。
(本文的技术分析是在AI工具的协助下撰写的。了解更多。)
Fed常见问题
美国的货币政策由美国联邦储备委员会(Fed)制定。Fed有两项使命:实现价格稳定和促进充分就业。其实现这些目标的主要工具是调整利率。 当物价上涨过快、通胀高于Fed 2%的目标时,Fed会提高利率,从而推高整个经济中的借贷成本。这会使美元(USD)走强,因为这会让美国成为国际投资者更具吸引力的资金停泊地。 当通胀降至2%以下,或失业率过高时,Fed可能会下调利率以鼓励借贷,这会对美元构成压力。
美国联邦储备委员会(Fed)每年召开八次政策会议,由联邦公开市场委员会(FOMC)评估经济状况并作出货币政策决定。 FOMC由12位Fed官员组成——包括7位理事会成员、纽约联邦储备银行行长,以及其余11位地区联储银行行长中的4位,这4位以轮值方式担任一年任期。
在极端情况下,美国联邦储备委员会可能会采取一种名为量化宽松(QE)的政策。QE是指Fed在金融体系陷入停滞时,大幅增加信贷流动的过程。 这是一种在危机时期或通胀极低时使用的非常规政策工具。它是Fed在2008年全球金融危机期间的首选工具。其做法是Fed印发更多美元,并用这些资金从金融机构购买高评级债券。QE通常会削弱美元。
量化紧缩(QT)是QE的反向过程,即美国联邦储备委员会停止向金融机构购买债券,并且在其持有的债券到期时不将本金再投资于购买新债券。这通常对美元价值有利。














