

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
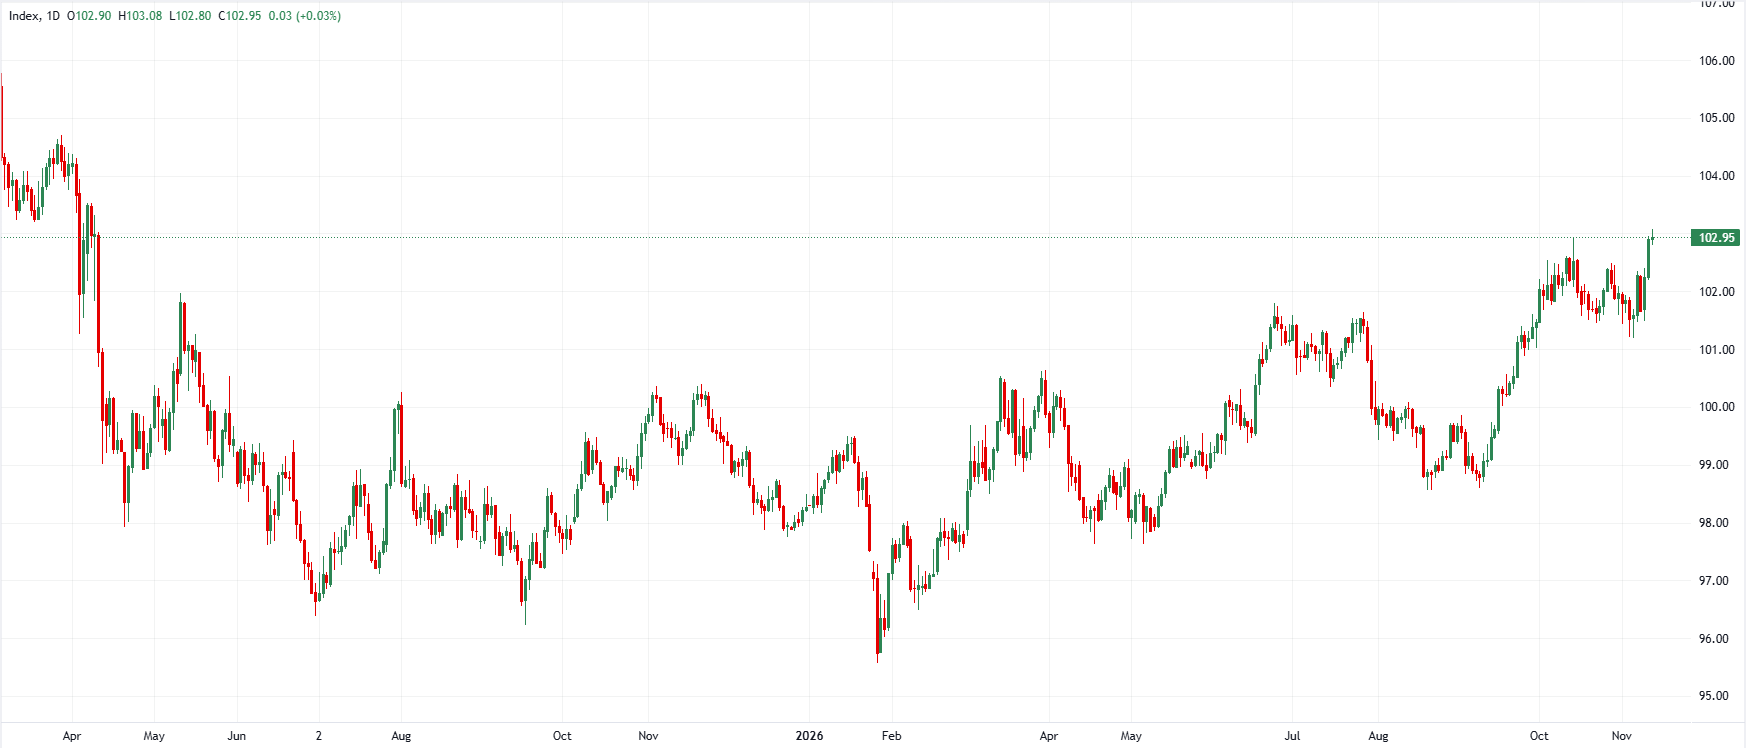
103.08: مؤشر الدولار الأمريكي يسجل أعلى مستوى جديد منذ بداية العام مع تزايد الرهانات على رفع الاحتياطي الفيدرالي لأسعار الفائدة
واصل الدولار الأمريكي (USD) مساره الصعودي في أسواق الصرف العالمية، دافعًا مؤشر الدولار الأمريكي (DXY) إلى أعلى مستوى جديد له منذ بداية العام عند 103.08، ومعيدًا العملة إلى مستويات أبريل 2025. ويستند هذا الصعود المتجدد بقوة إلى فروق أسعار الفائدة الحقيقية قصيرة الأجل، عقب صدور بيانات تضخم أمريكية أقوى من المتوقع وتصريحات متشددة من الاحتياطي الفيدرالي، ما دفع المتداولين إلى تسعير وتيرة أسرع لتشديد السياسة النقدية. وإلى جانب الزخم المدفوع بأسعار الفائدة، يسهم انحسار المخاوف بشأن التدخل السياسي في شؤون الاحتياطي الفيدرالي واستمرار تدفقات الملاذ الآمن في دعم قيمة الدولار. ويرى خبراء الاستراتيجيات لدى MUFG وING وRabobank أنه رغم أن قراءات التضخم المرتقبة على المدى القريب ورسائل الاحتياطي الفيدرالي تشير إلى مزيد من الصعود، تظل ضغوط العجز المالي الأمريكي على المدى المتوسط متغيرًا رئيسيًا في الآفاق الأوسع للدولار الأمريكي.
MUFG يرى أن رفع الفائدة في اجتماعي ديسمبر ويناير المتتاليين سيدعم الدولار الأمريكي
يشير Lee Hardman لدى MUFG إلى أن توقعات تسارع دورة تشديد السياسة النقدية للاحتياطي الفيدرالي — مدفوعة بقراءات التضخم الأمريكية القوية مؤخرًا — دفعت مؤشر الدولار الأمريكي DXY إلى أعلى مستوى جديد منذ بداية العام عند 103.08. ورغم أن Hardman لا يتوقع رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر، فإن تسعير العقود الآجلة يشير إلى زيادتين متتاليتين بمقدار 25 نقطة أساس في ديسمبر ويناير، ما يجعل التصريحات المرتقبة لرئيس بنك الاحتياطي الفيدرالي في نيويورك، جون ويليامز، حاسمة لتأكيد مسار الفائدة.
«واصل الدولار الأمريكي ارتفاعه خلال الليل، ما دفع مؤشر الدولار إلى تسجيل أعلى مستوى جديد منذ بداية العام عند 103.08. وقد تعزز الزخم الصعودي المتجدد للدولار الأمريكي بفعل توقعات بأن الاحتياطي الفيدرالي سيرجح تسريع وتيرة رفع الفائدة استجابةً لسلسلة بيانات التضخم الأمريكية الأقوى مؤخرًا... وتسعّر الأسواق حاليًا زيادات بنحو 28 نقطة أساس بحلول ديسمبر، و43 نقطة أساس بحلول الاجتماع التالي في يناير، ما يشير إلى أنه حتى إذا رفع الاحتياطي الفيدرالي الفائدة بمقدار 25 نقطة أساس في ديسمبر، فمن المتوقع الآن أن يتبع ذلك سريعًا بزيادة أخرى قدرها 25 نقطة أساس في بداية العام المقبل... ورغم أننا لا نتوقع زيادة أكبر بمقدار 50 نقطة أساس في ديسمبر، فقد أصبح من المرجح بدرجة أكبر الآن أن يرفع الاحتياطي الفيدرالي الفائدة في اجتماعي ديسمبر ويناير المتتاليين».
ING يتوقع أن تدفع فروق الفائدة قصيرة الأجل وبيانات أسعار المنتجين الدولار الأمريكي إلى موجة صعود جديدة
يؤكد Francesco Pesole وفريق استراتيجيات العملات لدى ING أن عودة الدولار الأمريكي إلى مستويات أبريل 2025 تمثل صعودًا سليمًا من حيث العوامل الأساسية، تقوده أسعار الفائدة وتدعمه فروق العوائد الحقيقية قصيرة الأجل، وليس الإفراط في مراكز المضاربة. ومع طرح عضو مجلس محافظي الاحتياطي الفيدرالي كريستوفر والر احتمال رفع الفائدة بمقدار 50 نقطة أساس في ديسمبر، وبقاء تسعير السوق عند 28 نقطة أساس، يرى ING مجالًا واضحًا لإعادة التسعير باتجاه مزيد من التشديد، مشيرًا إلى بيانات مؤشر أسعار المنتجين (PPI) المرتقبة بوصفها محفزًا محتملًا لمزيد من مكاسب الدولار الأمريكي.
«يواصل مزيج تصريحات مسؤولي الاحتياطي الفيدرالي المتشددة وقراءة مؤشر أسعار المستهلك الأمريكي التي تجاوزت التوقعات في وقت سابق من هذا الأسبوع دعم الدولار. فقد عاد مؤشر DXY الآن إلى مستويات يوم التحرير (أبريل 2025)، فيما تواصل فروق أسعار الفائدة الحقيقية قصيرة الأجل تغذية الزخم القوي للدولار. والأهم أن هذه الحركة لا تزال مدفوعة بأسعار الفائدة، مع بقاء الزيادة الحالية في قوة الدولار الأمريكي فوق قيمته العادلة قصيرة الأجل محدودة... وما زلنا نرى أن احتمالات تحرك الدولار في الأيام المقبلة تميل إلى الصعود. فقد طرح كريستوفر والر، من الاحتياطي الفيدرالي، احتمال زيادة بمقدار 50 نقطة أساس في ديسمبر، وهو ما يُفترض أن يُبقي الأسواق ميالة إلى تفسير البيانات الواردة على نحو يرجّح مزيدًا من التشديد. ولا يزال تسعير ديسمبر عند 28 نقطة أساس، ما يترك مجالًا لمزيد من التعديل... من غير المرجح أن تؤثر بيانات مبيعات المنازل اليوم، لكن بيانات أسعار المنتجين غدًا ستكون مؤثرة. وقد تكون المحفز لموجة صعود أخرى للدولار الأمريكي».
Rabobank يرى أن مصداقية الاحتياطي الفيدرالي وتدفقات الملاذ الآمن تدحضان مخاوف تآكل قيمة الدولار الأمريكي
يرى فريق استراتيجيات العملات لدى Rabobank أن انحسار المخاوف بشأن التدخل السياسي في شؤون الاحتياطي الفيدرالي واستمرار تدفقات الملاذ الآمن أعادا الثقة بالدولار، ما يتيح للعملة الاستفادة من النمو الاقتصادي الأمريكي القوي والضغوط المقبلة على منطقة اليورو. ورغم أن Rabobank يحذر من أن عجز الموازنة الأمريكية الذي يتجاوز 6% من الناتج المحلي الإجمالي، ومؤشرات تراجع «الامتياز الاستثنائي» في سوق سندات الخزانة، قد يضغطان على الدولار الأمريكي على المدى المتوسط، يخلص الفريق إلى أن المخاوف السابقة بشأن تآكل قيمة الدولار كانت مبالغًا فيها.
«يُعد تراجع المخاوف بشأن التدخل السياسي في شؤون الاحتياطي الفيدرالي عاملًا داعمًا للدولار الأمريكي. وإضافة إلى ذلك، أضعف الطلب القوي على الدولار في بداية حرب الخليج مزاعم العام الماضي بأن العملة فقدت جزءًا على الأقل من قيمتها كملاذ آمن. وفي رأينا، ترتبط جاذبية الدولار الأمريكي كملاذ آمن بمكانته الراسخة في أنظمة المدفوعات العالمية، وهي مكانة قد يستغرق زعزعتها عقودًا... ومن شأن تراجع المخاوف بشأن مصداقية الدولار أن يمنحه فرصة أكبر للاستفادة من أداء النمو الاقتصادي الأمريكي القوي... ولا يزال هناك خطر من أن تضغط المخاوف المتعلقة بعجز الموازنة الأمريكية الذي يصعب احتواؤه على الدولار على المدى المتوسط. فعجز الموازنة الأمريكية، الذي يتجاوز 6% من الناتج المحلي الإجمالي، أكبر من نظيره في فرنسا... وفي كل الأحوال، تبدو مخاوف العام الماضي بشأن تآكل قيمة الدولار مبالغًا فيها».
الخلاصة الرئيسية
يعكس صعود مؤشر الدولار الأمريكي إلى أعلى مستوى جديد منذ بداية العام عند 103.08 تضافرًا قويًا بين إعادة تسعير أسعار الفائدة قصيرة الأجل والمصداقية المؤسسية والطلب الهيكلي على الملاذات الآمنة. وبينما يشير MUFG وING إلى أن التضخم المستعصي على التراجع وتصريحات الاحتياطي الفيدرالي المتشددة — بما في ذلك تسعير تشديد يتراوح بين 28 نقطة أساس و43 نقطة أساس عبر اجتماعي ديسمبر ويناير، إلى جانب الحديث عن زيادة محتملة بمقدار 50 نقطة أساس — تُبقي احتمالات التحرك على المدى القريب مائلة نحو مزيد من مكاسب الدولار الأمريكي مع بيانات أسعار المنتجين المرتقبة، يؤكد Rabobank أن الدور الراسخ للدولار في الأسواق المالية العالمية يبقيه في وضع قوي للتفوق على العملات الرئيسية الأخرى، حتى مع مخاطر العجز المالي الذي يتجاوز 6% من الناتج المحلي الإجمالي على المدى المتوسط.
(أُعدّ هذا المقال بمساعدة أداة ذكاء اصطناعي وراجعه محرر. اعرف المزيد.)
المقالات الشائعة
1توقعات سعر USD/CAD: مؤشر القوة النسبية قرب 66 يشير إلى اهتمام شرائي قوي2103.08: مؤشر الدولار الأمريكي يسجل أعلى مستوى جديد منذ بداية العام مع تزايد الرهانات على رفع الاحتياطي الفيدرالي لأسعار الفائدة3الدولار النيوزيلندي يستقر قرب 0.5550 مع استراحة مشتري الدولار الأمريكي4الدولار الأمريكي: موجة الصعود تهدأ مع ترقّب تصريحات مسؤولي الاحتياطي الفيدرالي – BBH5استطلاع رويترز: الاقتصاديون يتفقون على أن البنك المركزي الأوروبي سيرفع أسعار الفائدة إلى 2.75% في ديسمبر6توقعات أسعار أبرز العملات الرقمية البديلة: ريبل وكاردانو وسولانا توقف تراجعها وسط مؤشرات على انحسار الزخم البيعي7الجنيه الإسترليني: بيانات متماسكة تدعم رفع بنك إنجلترا لأسعار الفائدة – BBH8الين الياباني يلتقط أنفاسه مع تحذير المسؤولين من التحركات السريعة في أسعار الصرف9توقعات سعر EUR/GBP: تماسك فوق 0.8350 بعد الإخفاق في اختراق 0.8370

ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmgm.com



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة