

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
L’indice du dollar américain poursuit sa hausse alors que la perspective d’un relèvement des taux de 50 points de base par la Fed se renforce
- L’indice du dollar américain bondit vers 102,52 alors que la probabilité de voir la Fed relever ses taux de 50 points de base en décembre gagne du terrain.
- Waller, de la Fed, a déclaré avant la publication de l’IPC américain que des chiffres d’inflation sous-jacente plus élevés ou stables pourraient alimenter les craintes d’une hausse de 50 points de base des taux d’intérêt de la Fed.
- L’IPC sous-jacent américain a progressé à un rythme plus soutenu de 0,3 % sur un mois en octobre, contre 0,2 % attendu.
Le dollar américain (USD) surperforme les autres grandes devises mercredi, les marchés financiers ayant commencé à anticiper une hausse plus importante des taux d’intérêt de la Réserve fédérale (Fed) lors de sa réunion de politique monétaire de décembre.
Au moment de la rédaction, l’indice du dollar américain (DXY), qui mesure la valeur du billet vert face à six grandes devises, progresse de 0,3 %, autour de 102,52. Il s’agit de son plus haut niveau depuis près de quatre semaines.
Évolution du dollar américain aujourd’hui
Le tableau ci-dessous présente la variation en pourcentage du dollar américain (USD) face aux principales devises répertoriées aujourd’hui. Le dollar américain a enregistré sa meilleure performance face au franc suisse.
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0,27 % | 0,25 % | 0,19 % | 0,26 % | -0,05 % | 0,20 % | 0,51 % | |
| EUR | -0,27 % | -0,02 % | -0,09 % | -0,03 % | -0,33 % | -0,06 % | 0,24 % | |
| GBP | -0,25 % | 0,02 % | -0,06 % | 0,00 % | -0,31 % | -0,06 % | 0,26 % | |
| JPY | -0,19 % | 0,09 % | 0,06 % | 0,06 % | -0,24 % | 0,00 % | 0,32 % | |
| CAD | -0,26 % | 0,03 % | -0,00 % | -0,06 % | -0,30 % | -0,06 % | 0,26 % | |
| AUD | 0,05 % | 0,33 % | 0,31 % | 0,24 % | 0,30 % | 0,26 % | 0,56 % | |
| NZD | -0,20 % | 0,06 % | 0,06 % | -0,00 % | 0,06 % | -0,26 % | 0,32 % | |
| CHF | -0,51 % | -0,24 % | -0,26 % | -0,32 % | -0,26 % | -0,56 % | -0,32 % |
La carte thermique présente les variations en pourcentage des principales devises les unes par rapport aux autres. La devise de base est sélectionnée dans la colonne de gauche, tandis que la devise de cotation est choisie dans la ligne supérieure. Par exemple, si vous sélectionnez le dollar américain dans la colonne de gauche et suivez la ligne horizontale jusqu’au yen japonais, la variation en pourcentage affichée dans la case correspondra à USD (devise de base)/JPY (devise de cotation).
Qu’est-ce qui a conduit les marchés à intégrer une hausse massive des taux de la Fed ?
Les analystes de MUFG notent que la dernière réévaluation des marchés consiste à « envisager la perspective d’une hausse de 50 points de base », soulignant que ce changement « n’est envisagé que maintenant en raison des propos de Waller avant le rapport sur l’IPC, plutôt que du rapport lui-même ». Ils précisent que « la déclaration de Waller selon laquelle un chiffre d’IPC plus élevé pourrait justifier une hausse de 50 points de base a déclenché un débat sur la question de savoir s’il avait connaissance du chiffre de l’IPC », contribuant à faire monter les rendements à court terme et à réviser les anticipations concernant la Fed.
Selon MUFG, « le marché des swaps indexés sur le taux au jour le jour (OIS) intègre désormais partiellement le risque d’une hausse de 50 points de base le 9 décembre », après que Waller a affirmé que « la persistance de l’inflation et les risques liés à l’énergie justifient d’annuler les 75 points de base de baisses de taux ; dès lors, pourquoi attendre deux réunions pour le faire ».
La banque met toutefois en garde contre l’idée qu’un relèvement plus important constituerait désormais le scénario central. « Nous restons sceptiques quant à la nécessité de relever les taux de 50 points de base à ce stade et pensons que la majorité jugera le rapport bénéfice-risque plus favorable avec une hausse de 25 points de base », écrivent les analystes, en soulignant que « nous aurons encore un rapport sur l’emploi salarié avant la réunion du FOMC, mais pas de nouvelle publication de l’IPC, celle-ci étant prévue le lendemain ». MUFG ajoute qu’« un chiffre solide, associé à un rebond du pétrole brut après sa récente chute marquée, constituerait un scénario susceptible de conduire à une hausse plus agressive », maintenant ainsi le risque que les marchés privilégient davantage l’hypothèse d’un relèvement de 50 points de base.
Les données de l’indice des prix à la consommation (IPC) publiées mardi ont montré que l’inflation globale avait accéléré à 0,4 % sur un mois en octobre, contre 0,3 % attendu. Sur la même période, l’IPC sous-jacent – qui exclut les composantes volatiles de l’alimentation et de l’énergie – a progressé de 0,3 %, au-dessus des attentes de 0,2 %.
Analyse technique de l’indice du dollar américain
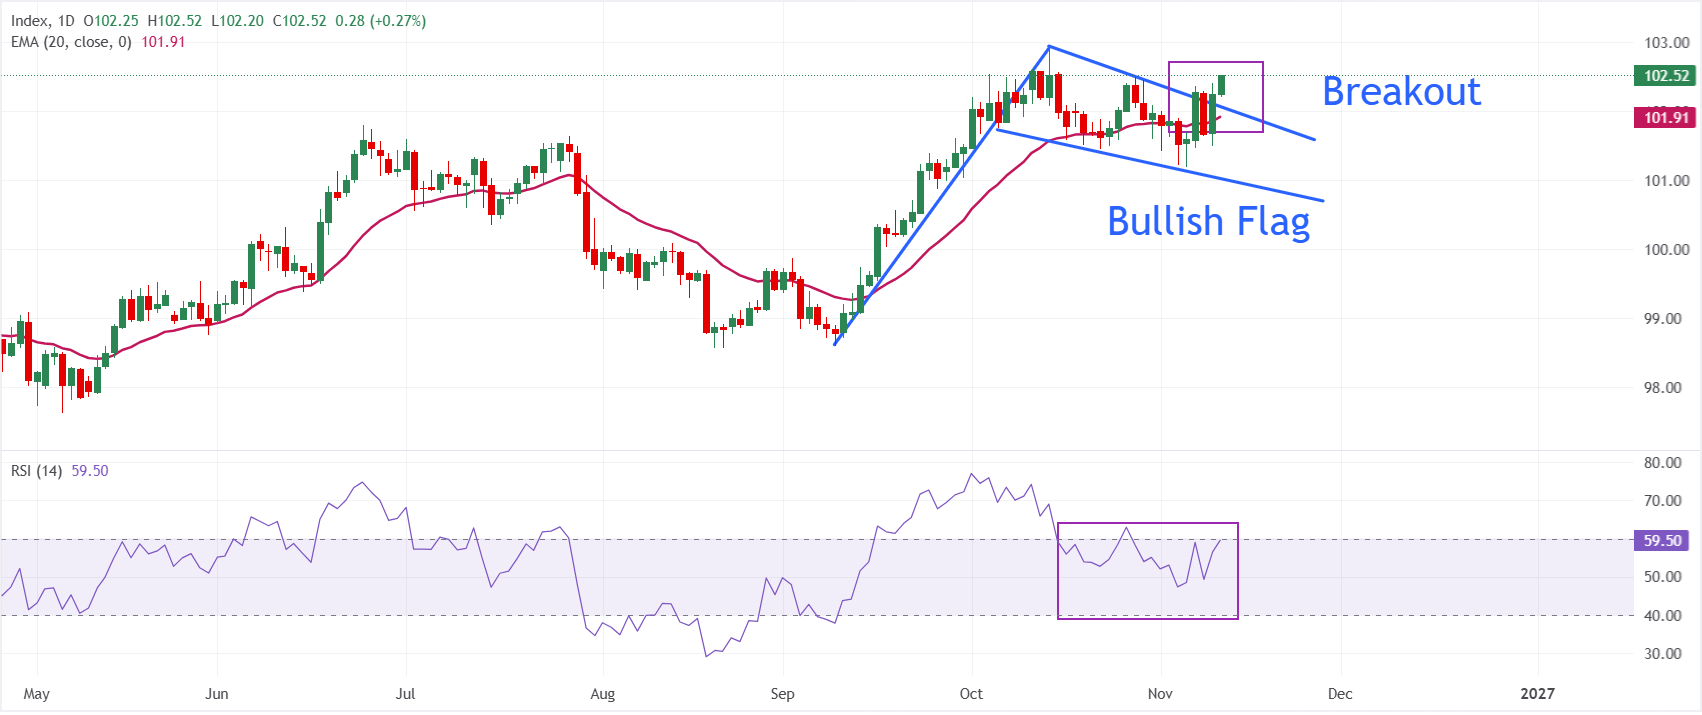
Sur le graphique journalier, l’indice du dollar américain au comptant s’échange à 102,52 et conserve un biais haussier grâce à son maintien au-dessus de la moyenne mobile exponentielle (EMA) à 20 jours, située à 101,91, et à la sortie par le haut de la figure en drapeau haussier.
L’indice de force relative (RSI), proche de 59, reste légèrement favorable à la hausse, sans signaler de situation de surachat.
À la baisse, le support immédiat se situe près de la zone des 102,50, tandis que l’EMA à 20 jours, à 101,91, renforce la demande sous-jacente. À la hausse, la principale résistance clairement identifiable est la ligne de tendance descendante située autour de 102,94 ; une clôture journalière au-dessus de ce niveau renforcerait le scénario haussier et ouvrirait la voie à une prolongation plus franche de la récente progression.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’intelligence artificielle. En savoir plus.)
Questions fréquentes sur le dollar américain
Le dollar américain (USD) est la monnaie officielle des États-Unis d’Amérique, ainsi que la monnaie « de fait » d’un nombre important d’autres pays, où il circule aux côtés des billets locaux. Il s’agit de la devise la plus échangée au monde : elle intervient dans plus de 88 % du volume mondial des transactions sur le marché des changes, soit une moyenne de 6 600 milliards de dollars de transactions par jour, selon les données de 2022. Après la Seconde Guerre mondiale, le dollar américain a remplacé la livre sterling comme monnaie de réserve mondiale. Pendant la majeure partie de son histoire, le dollar américain était adossé à l’or, jusqu’à l’accord de Bretton Woods de 1971, qui a marqué la fin de l’étalon-or.
Le principal facteur influençant la valeur du dollar américain est la politique monétaire, définie par la Réserve fédérale (Fed). La Fed a un double mandat : assurer la stabilité des prix (maîtriser l’inflation) et favoriser le plein emploi. Son principal outil pour atteindre ces deux objectifs consiste à ajuster les taux d’intérêt. Lorsque les prix augmentent trop rapidement et que l’inflation dépasse l’objectif de 2 % de la Fed, celle-ci relève ses taux, ce qui soutient la valeur de l’USD. Lorsque l’inflation tombe sous 2 % ou que le taux de chômage est trop élevé, la Fed peut abaisser les taux d’intérêt, ce qui pèse sur le billet vert.
Dans des situations extrêmes, la Réserve fédérale peut également créer davantage de dollars et mettre en œuvre un assouplissement quantitatif (QE). Le QE est le processus par lequel la Fed augmente sensiblement les flux de crédit dans un système financier bloqué. Il s’agit d’une mesure de politique monétaire non conventionnelle utilisée lorsque le crédit s’est tari parce que les banques refusent de se prêter entre elles, par crainte d’un défaut de leur contrepartie. C’est un recours de dernière instance lorsqu’une simple baisse des taux d’intérêt a peu de chances de produire le résultat nécessaire. Il s’agissait de l’outil privilégié par la Fed pour lutter contre la crise du crédit survenue lors de la grande crise financière de 2008. Cette mesure consiste pour la Fed à créer davantage de dollars et à les utiliser pour acheter des obligations d’État américaines, principalement auprès d’institutions financières. Le QE entraîne généralement un affaiblissement du dollar américain.
Le resserrement quantitatif (QT) est le processus inverse : la Réserve fédérale cesse d’acheter des obligations auprès des institutions financières et ne réinvestit pas dans de nouveaux achats le principal des obligations qu’elle détient lorsqu’elles arrivent à échéance. Il est généralement favorable au dollar américain.
ARTICLES POPULAIRES
11,4230 : le dollar canadien atteint son plus bas niveau en quatre semaines, les anticipations de resserrement monétaire de la Fed soutenant le billet vert2Pourquoi les stratégistes misent-ils sur un renforcement du yen japonais alors qu’il recule vers 160,00 ?3Le yen japonais recule vers 160, l’inflation américaine renforçant les anticipations de hausse des taux de la Fed4Le pétrole WTI se stabilise au-dessus de 85 dollars alors que les espoirs d’un accord de paix au Moyen-Orient commencent à s’estomper5EUR/USD : la paire reste dans sa fourchette tandis que le dollar surperforme – Société Générale6L’indice du dollar américain poursuit sa hausse alors que la perspective d’un relèvement des taux de 50 points de base par la Fed se renforce7Prévisions du cours de Ripple : la correction du XRP marque une pause, mais les perspectives de reprise restent limitées8Dollar américain : la réévaluation des anticipations de hausse des taux accentue les risques haussiers – MUFG9Obligations du Trésor américain : le choc de l’IPC propulse les rendements à la hausse – Deutsche Bank


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Web: https://www.tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés