

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
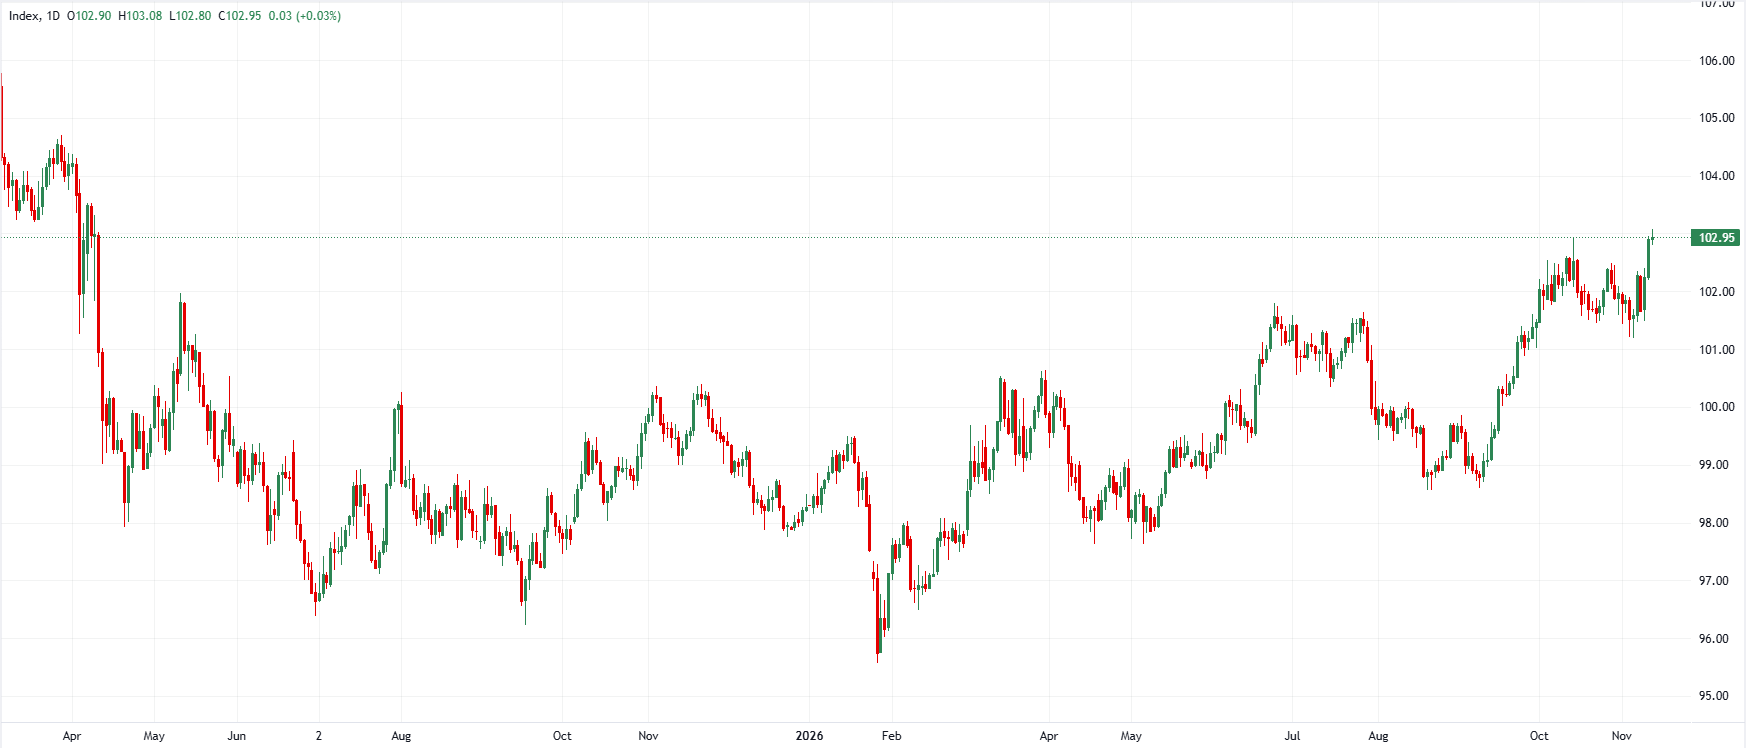
103,08: l’indice del dollaro USA tocca un nuovo massimo da inizio anno mentre aumentano le scommesse su un rialzo dei tassi della Fed
Il dollaro statunitense (USD) ha proseguito la sua traiettoria rialzista sui mercati valutari globali, spingendo l’indice del dollaro statunitense (DXY) a un nuovo massimo da inizio anno di 103,08 e riportando la valuta sui livelli di aprile 2025. Questo nuovo rialzo poggia saldamente sui differenziali dei tassi reali a breve termine, dopo dati sull’inflazione statunitense superiori alle attese e dichiarazioni restrittive della Federal Reserve (Fed), che hanno indotto gli operatori a scontare un ritmo più rapido di inasprimento monetario. Oltre alla spinta proveniente dai tassi, il ridimensionamento dei timori di interferenze politiche sulla Fed e la tenuta dei flussi verso i beni rifugio stanno sostenendo la valutazione del biglietto verde. Gli strategist di MUFG, ING e Rabobank ritengono che, sebbene i dati sull’inflazione in arrivo a breve e le comunicazioni della Fed indichino ulteriori margini di rialzo, le pressioni legate al disavanzo di bilancio statunitense nel medio termine restino una variabile chiave per le prospettive complessive del dollaro statunitense.
MUFG prevede che due rialzi consecutivi della Fed a dicembre e gennaio sosterranno il dollaro statunitense
Lee Hardman di MUFG sottolinea che le aspettative di un’accelerazione del ciclo di inasprimento della Federal Reserve — alimentate dai recenti dati elevati sull’inflazione statunitense — hanno spinto l’indice del dollaro statunitense DXY a un nuovo massimo da inizio anno di 103,08. Sebbene Hardman non preveda un rialzo di 50 punti base a dicembre, le quotazioni dei futures indicano aumenti consecutivi di 25 punti base a dicembre e gennaio, rendendo cruciali le prossime dichiarazioni del presidente della Fed di New York, John Williams, per confermare la traiettoria dei tassi.
«Il dollaro statunitense ha continuato a rafforzarsi durante la notte, portando l’indice del dollaro a un nuovo massimo da inizio anno di 103,08. Il rinnovato slancio rialzista del dollaro statunitense è stato favorito dalle aspettative che la Fed possa accelerare il ritmo dei rialzi dei tassi in risposta alla recente serie di dati più elevati sull’inflazione statunitense... Attualmente sono scontati circa 28 punti base di rialzi entro dicembre e 43 punti base entro la successiva riunione di gennaio, a indicare che, anche se la Fed aumentasse i tassi di 25 punti base a dicembre, ora ci si attende che proceda rapidamente con un altro rialzo di 25 punti base all’inizio del prossimo anno... Pur non prevedendo un aumento più consistente, di 50 punti base, a dicembre, è ora più probabile che la Fed possa alzare i tassi in due riunioni consecutive a dicembre e gennaio».
ING prevede che i differenziali dei tassi a breve termine e i dati PPI alimenteranno un nuovo rialzo del dollaro statunitense
Francesco Pesole e il team di strategia valutaria di ING sottolineano che il ritorno del dollaro statunitense sui livelli di aprile 2025 rappresenta un rialzo giustificato dai fondamentali e trainato dai tassi, sostenuto dai differenziali dei rendimenti reali a breve termine anziché da eccessi speculativi. Con il governatore della Fed Chris Waller che ha prospettato un rialzo dei tassi di 50 punti base a dicembre e il mercato che ne sconta ancora 28, ING ravvisa un chiaro margine per un adeguamento delle aspettative in senso restrittivo e individua nei prossimi dati sull’indice dei prezzi alla produzione (PPI) un potenziale catalizzatore di ulteriori guadagni dell’USD.
«La combinazione tra dichiarazioni restrittive della Fed e un dato sull’indice dei prezzi al consumo statunitense superiore alle attese all’inizio di questa settimana continua a sostenere il dollaro. Il DXY è ora tornato sui livelli del Giorno della liberazione (aprile 2025), mentre i differenziali dei tassi reali a breve termine continuano ad alimentare il forte slancio del dollaro. È importante sottolineare che il movimento resta trainato dai tassi e che l’eccesso di forza dell’USD attualmente incorporato nelle quotazioni rispetto al valore equo di breve termine è contenuto... Continuiamo a ravvisare rischi al rialzo per il dollaro nei prossimi giorni. Chris Waller della Fed ha prospettato un intervento di 50 punti base a dicembre, il che dovrebbe mantenere i mercati orientati a interpretare in chiave restrittiva i dati in arrivo. Per dicembre restano scontati 28 punti base, lasciando spazio a ulteriori adeguamenti... È improbabile che i dati odierni sulle vendite di abitazioni abbiano un impatto significativo, mentre quelli di domani sul PPI lo avranno. Potrebbero essere il catalizzatore di un nuovo rialzo dell’USD».
Rabobank sostiene che la credibilità della Fed e i flussi verso i beni rifugio smentiscano i timori di svilimento del dollaro statunitense
Il team di strategia valutaria di Rabobank sostiene che l’attenuarsi dei timori di interferenze politiche sulla Federal Reserve e la tenuta dei flussi verso i beni rifugio abbiano ripristinato la credibilità del biglietto verde, consentendo alla valuta di beneficiare della robusta crescita economica statunitense e delle pressioni in arrivo sull’Eurozona. Sebbene Rabobank avverta che un disavanzo di bilancio statunitense superiore al 6% del PIL e i segnali di erosione del «privilegio esorbitante» nel mercato dei Treasury potrebbero pesare sull’USD nel medio termine, il team conclude che i precedenti timori di svilimento del dollaro statunitense fossero eccessivi.
«Il ridimensionamento dei timori di interferenze politiche sulla Fed è un fattore di sostegno per l’USD. Inoltre, all’inizio della guerra del Golfo, la forte domanda di USD ha indebolito le tesi avanzate lo scorso anno secondo cui l’USD avrebbe perso almeno parte del suo valore di bene rifugio. A nostro avviso, l’attrattiva dell’USD come bene rifugio è legata alla sua posizione radicata nei sistemi di pagamento globali, che potrebbe richiedere decenni per essere scalfita... Il ridimensionamento dei timori sulla credibilità del biglietto verde dovrebbe offrirgli maggiori opportunità di beneficiare della robusta crescita economica statunitense... Permane il rischio che le preoccupazioni legate all’ingente disavanzo di bilancio statunitense possano pesare sull’USD nel medio termine. Il disavanzo di bilancio degli Stati Uniti, superiore al 6% del PIL, è più ampio di quello della Francia... In ogni caso, i timori di svilimento del dollaro emersi lo scorso anno appaiono esagerati».
Punto chiave
L’ascesa del dollaro statunitense a un nuovo massimo da inizio anno di 103,08 riflette la forte convergenza tra revisione delle aspettative sui tassi a breve termine, credibilità istituzionale e domanda strutturale di beni rifugio. Mentre MUFG e ING sottolineano che la persistenza dell’inflazione e le dichiarazioni restrittive della Fed — con un inasprimento scontato che passa da 28 punti base a 43 punti base tra dicembre e gennaio, insieme alle ipotesi di un possibile intervento di 50 punti base — mantengono i rischi di breve termine orientati verso ulteriori guadagni del dollaro statunitense in occasione dei prossimi dati PPI, Rabobank evidenzia che, nonostante i rischi di medio termine legati a un disavanzo di bilancio superiore al 6% del PIL, il ruolo consolidato del biglietto verde nei mercati finanziari globali lo mantiene saldamente in posizione favorevole per sovraperformare le principali valute.
(Questo articolo è stato creato con l’ausilio di uno strumento di intelligenza artificiale e rivisto da un redattore. Scopri di più.)
ARTICOLI POPOLARI
1Il presidente degli Stati Uniti Donald Trump: «Non abbiamo bisogno di un accordo con l’Iran» – Truth Social2USA: le richieste iniziali di sussidio di disoccupazione sono salite a 200.000 la scorsa settimana3USD/JPY: il rischio di intervento limita il potenziale rialzista – BBH4Previsioni sul cambio USD/CAD: l’RSI vicino a 66 segnala un forte interesse all’acquisto5103,08: l’indice del dollaro USA tocca un nuovo massimo da inizio anno mentre aumentano le scommesse su un rialzo dei tassi della Fed6Il dollaro neozelandese si stabilizza intorno a 0,5550 mentre i rialzisti sul dollaro USA si prendono una pausa7Dollaro USA: il rally rallenta, attenzione agli interventi della Fed – BBH8Gli economisti concordano: la BCE alzerà i tassi al 2,75% a dicembre, secondo un sondaggio Reuters9Previsioni sui prezzi delle principali altcoin: Ripple, Cardano e Solana arrestano il calo tra segnali di esaurimento della spinta ribassista


Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Web: https://www.tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati