


黃金在 5% 殖利率與聯準會鷹派掌控局勢下承壓下挫
- 10年期美國公債殖利率飆升至5.1%上方,黃金重挫
- 在鷹派言論帶動下,10月聯準會升息機率躍升至70%。
- 美國PMI強勁成長,提振美元並加深黃金拋售。
週三北美時段,隨著投資人愈發確信聯準會(Fed)將在10月會議上升息,黃金下跌逾1.5%。這種信心源自多位官員發表的鷹派言論。XAU/USD 觸及 $4,369 高點後,報 $4,285。
XAU/USD 下滑,強勁PMI推升10月緊縮押注
中東局勢發展曾在本週稍早將美國油價推升至接近 $90。不過,有關美國可能禁止柴油出口的突發消息於週三扭轉原油價格走勢,西德州中質原油(WTI)上漲逾1.5%,至每桶 $91.42。
根據 Politico 消息來源,川普政府正準備一項為期90天的柴油出口禁令計畫,以壓低能源價格。消息公布後,原油期貨小幅走低,而美元仍獲支撐。
追蹤美元兌六種貨幣表現的美元指數(DXY)上漲0.7%至101.22,對黃金構成逆風。
關於美伊衝突,在路透報導一名伊朗高級官員表示德黑蘭正審視美方對其結束敵對行動提議的回應後,市場對局勢降溫的希望升高。
上週三,聯準會升息25個基點,以減少「寬鬆程度」,聯準會主席 Warsh 如此表示。此外,點陣圖顯示,多數官員預期年底前還會再升息一次。
會後,多數聯準會官員表達了對9月15日至16日會議及其決策原因的看法,其中大多指出通膨過高,且高於聯準會2%目標的情況已持續過久。
本週一開始,明尼亞波利斯聯準銀行的 Neel Kashkari 表示,美國經濟「各個層面」的通膨都過高。聖路易聯準銀行的 Alberto Musalem 表示,可能仍需要進一步升息以抑制通膨,而芝加哥聯準銀行的 Austan Goolsbee 則表示,強勁需求可能正在推升通膨。
週二,波士頓聯準銀行的 Susan Collins 也持相同看法,警告通膨風險升高並支持升息。之後,里奇蒙聯準銀行的 Thomas Barkin 表示,通膨衝擊可能需要一些時間消化,而聯準會理事 Michael Barr 則表示,可能仍需進一步升息。
鑑於這種一致的回應,貨幣市場預期美國利率將進一步走高。根據 Prime Terminal,聯準會在10月會議升息的機率為66%,高於前一天的52%。
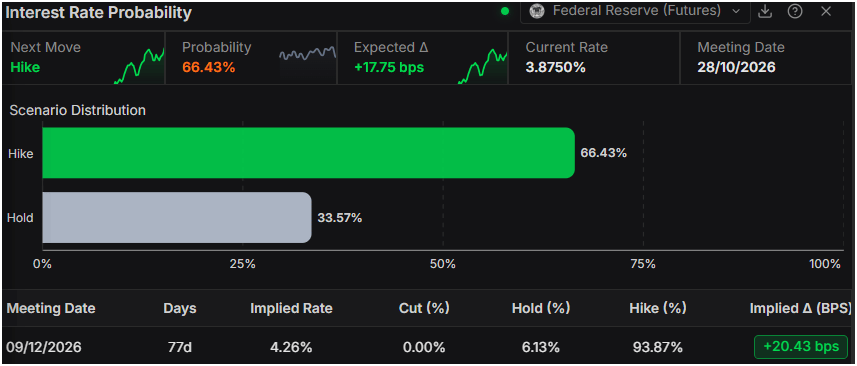
因此,美國10年期公債殖利率大漲15個基點至5.12%。
S&P Global 公布,美國9月製造業PMI初值為57.0,遠高於預期的53.5,也高於前月的53.9。與此同時,服務業PMI由56.5升至58.7,優於預期,綜合PMI則由56.0升至58.4。
接下來,美國經濟日程將包括聯準會 Beth Hammack 與 Anna Paulson 的談話,以及初領失業救濟金數據。
XAU/USD 技術展望:黃金在「看漲楔形」內走低
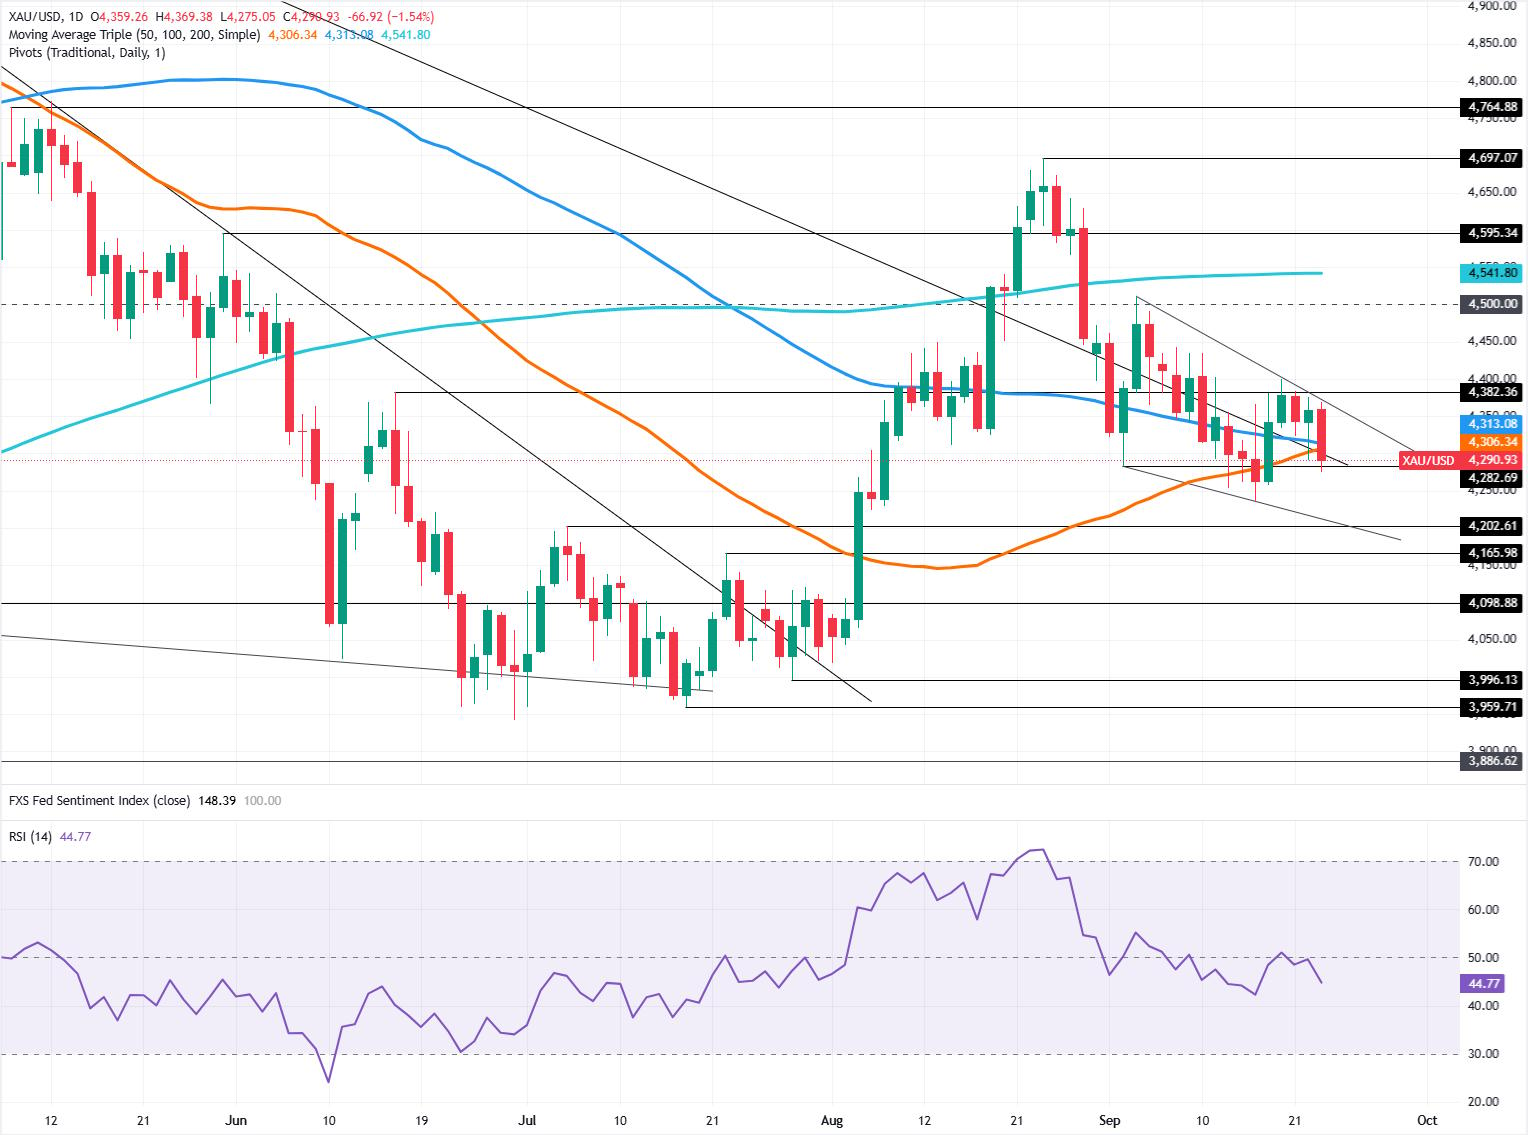
黃金未能突破「看漲楔形」頂部,並跌破位於 $4,313 與 $4,306 的100日與50日簡單移動平均線(SMA)匯聚區,進一步擴大跌勢至 $4,300 下方。
相對強弱指數(RSI)所顯示的動能在50中性水準下方偏空,且持續下探,顯示賣方正在進場。不過,就市場結構而言,黃金仍偏向上行,但價格走勢與市場情緒之間訊號不一,意味著仍需等待進一步確認。
若要延續空頭走勢,黃金必須跌破9月16日的波段低點 $4235。一旦失守,下一個目標將是7月6日高點轉支撐的 $4,202,接著是7月29日的樞紐低點 $3,996。
上行方面,XAU/USD 可能突破約 $4,365-$4,370 的「看漲楔形」上緣趨勢線,之後測試 $4,400。再往上則看向 $4,500 以及位於 $4,541 的200日 SMA。
黃金常見問答
黃金在人類歷史中一直扮演關鍵角色,因其長期被廣泛用作價值儲藏工具與交換媒介。目前,除了其光澤與珠寶用途之外,這種貴金屬也被廣泛視為避險資產,也就是說,在市場動盪時期被認為是良好的投資標的。黃金也普遍被視為對抗通膨及貨幣貶值的避險工具,因為它不依賴任何特定發行機構或政府。
中央銀行是最大的黃金持有者。為了在動盪時期支撐本國貨幣,中央銀行往往會分散其儲備並買進黃金,以提升外界對經濟與貨幣實力的觀感。高額黃金儲備可成為市場對一國償債能力的信心來源。根據世界黃金協會數據,2022年各國央行共增持1,136公噸黃金,價值約700億美元。這是自有紀錄以來最高的年度購買量。中國、印度與土耳其等新興經濟體的中央銀行正迅速增加其黃金儲備。
黃金與美元及美國公債呈反向相關,而兩者都是主要的儲備資產與避險資產。當美元走貶時,黃金往往上漲,使投資人與中央銀行得以在動盪時期分散資產配置。黃金也與風險資產呈反向相關。股市上漲通常會削弱金價,而風險較高市場出現拋售時,往往有利於這種貴金屬。
黃金價格可能因多種因素而波動。地緣政治不穩定或對深度衰退的擔憂,可能因其避險屬性而迅速推升金價。作為一種不孳息資產,黃金通常會在利率較低時上漲,而資金成本較高通常會對這種黃色貴金屬構成壓力。不過,多數走勢仍取決於美元(USD)的表現,因為該資產以美元計價(XAU/USD)。強勢美元往往會抑制金價,而疲弱美元則可能推升金價。

關於 GOLD & PRECIOUS METALS 的一切













本網站所提供的資料僅屬一般性質,並不構成個人財務建議。在根據本網站上的任何資料採取行動之前,您應考慮該等資料是否適合您的目標、財務狀況及需要。投資差價合約(CFD)及外匯保證金合約涉及重大風險,並不適合所有投資者。您的損失可能超過您的初始存款。您並不擁有相關基礎資產,亦不享有其任何權益。我們建議您尋求獨立意見,並在交易前確保您已充分了解所涉及的風險。在購買網站上列出的任何產品之前,請務必閱讀並考慮相關披露文件。本網站提供的資料及廣告並非擬供任何身處其使用會違反當地法律及法規的國家或司法管轄區的人士使用。本網站提供的產品及服務並非擬供美國、馬來西亞及泰國居民使用。
TMGM 是由多家金融監管機構授權。
TMGM 集團下的 Trademax Australia Limited 公司(交易名稱為TMGM),是由澳大利亞證券和投資委員(ASIC)監管的金融服務公司,金融服務牌照號為 436416,公司地址為 Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
郵箱:support@tmgm.com.au
TMGM 集團下的 Trademax Global Limited公司(交易名稱為TMGM),是由瓦努阿圖金融服務委員會(VFSC)監管的金融服務公司,金融牌照號為 40356,註冊地址為 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
郵箱:support@tmgm.com
Trademax Global Markets (SE) Limited,以 TMGM 為營運名稱,獲塞舌爾金融服務管理局(FSA)授權及監管,執照號碼為 SD224。公司註冊地址為塞舌爾馬埃島 Providence Estate ABIS 中心 13 號辦公室。
郵箱:support@tmgm.com
TMGM集團下的Trademax Global Markets (International) Pty Ltd公司(交易名稱為TMGM),是由毛里求斯金融服務委員會監管的金融服務公司. 牌照號為 GB22201012,註冊地址為33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
郵箱:support@tmgm.com
版權所有 © TMGM。保留所有權利