

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
103,08: US-Dollar-Index erreicht neues Jahreshoch angesichts zunehmender Erwartungen an eine Zinserhöhung der Fed
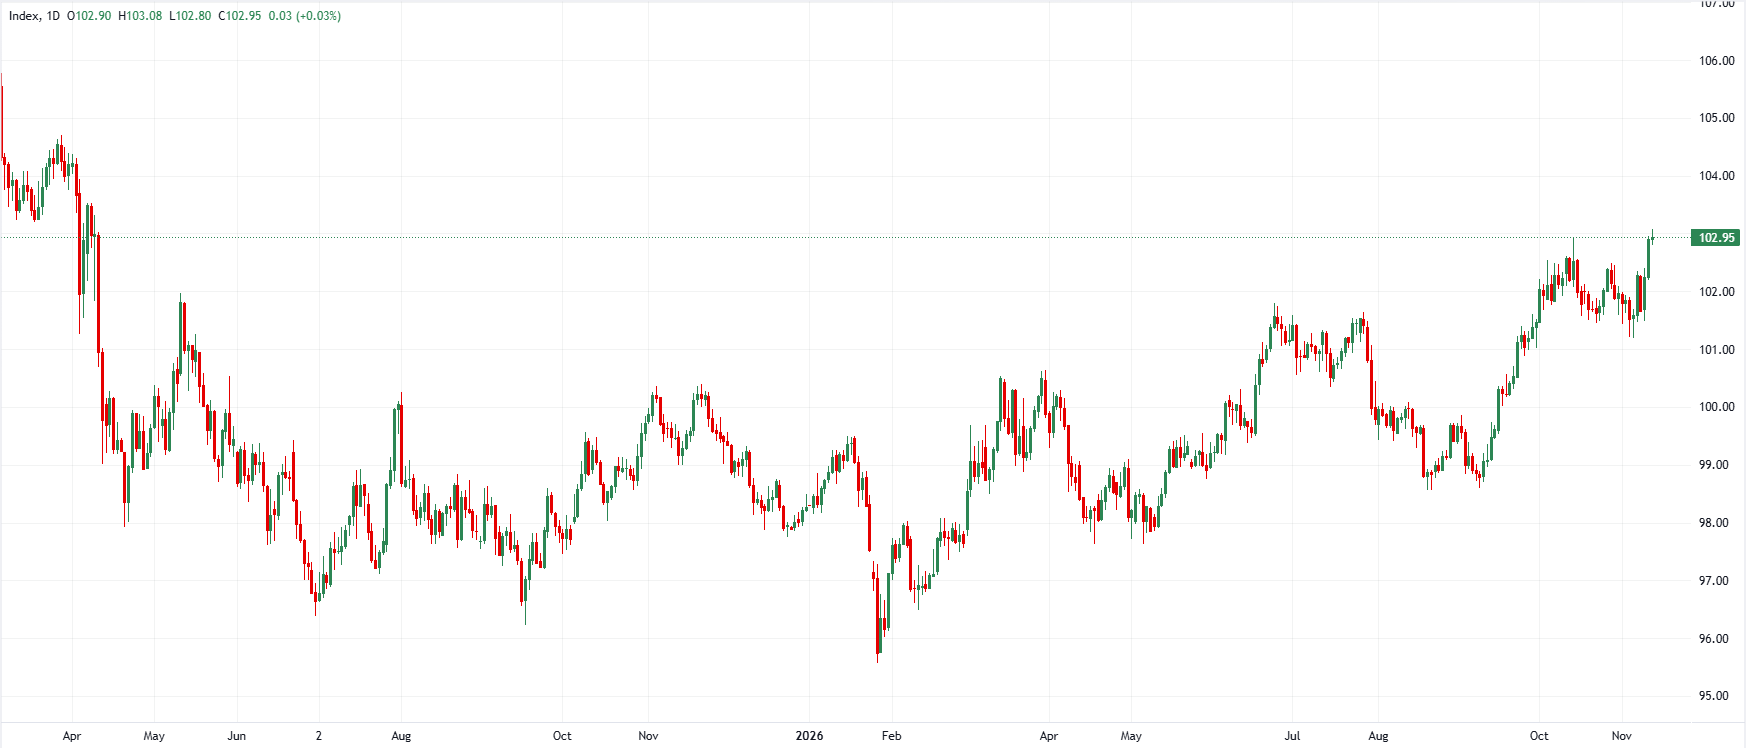
Der US-Dollar (USD) hat seinen Aufwärtstrend an den globalen Devisenmärkten fortgesetzt und den US-Dollar-Index (DXY) auf ein neues Jahreshoch von 103,08 getrieben. Damit ist die Währung auf ihr Niveau vom April 2025 zurückgekehrt. Die erneute Rally stützt sich maßgeblich auf reale Zinsdifferenzen am kurzen Ende, nachdem höher als erwartet ausgefallene US-Inflationsdaten und restriktive Äußerungen der US-Notenbank Federal Reserve (Fed) die Händler dazu veranlasst haben, eine schnellere geldpolitische Straffung einzupreisen. Neben der zinsgetriebenen Dynamik stützen nachlassende Sorgen über politische Einflussnahme auf die Fed und anhaltende Zuflüsse in den sicheren Hafen die Bewertung des Greenback. Die Strategen von MUFG, ING und Rabobank gehen davon aus, dass die kurzfristig anstehenden Inflationsdaten und die Kommunikation der Fed zwar auf weiteres Aufwärtspotenzial hindeuten, die mittelfristigen Belastungen durch das US-Haushaltsdefizit jedoch eine entscheidende Variable für die übergeordneten Aussichten des US-Dollars bleiben.
MUFG: Aufeinanderfolgende Zinserhöhungen der Fed im Dezember und Januar dürften den US-Dollar stärken
Lee Hardman von MUFG hebt hervor, dass die Erwartung eines beschleunigten Straffungszyklus der Federal Reserve — ausgelöst durch die jüngsten hohen US-Inflationswerte — den US-Dollar-Index DXY auf ein neues Jahreshoch von 103,08 getrieben hat. Hardman rechnet zwar nicht mit einer Zinserhöhung um 50 Basispunkte im Dezember, doch die Einpreisungen am Terminmarkt deuten auf aufeinanderfolgende Erhöhungen um jeweils 25 Basispunkte im Dezember und Januar hin. Die bevorstehenden Äußerungen des Präsidenten der New Yorker Fed, John Williams, sind daher für die Bestätigung des Zinspfads von entscheidender Bedeutung.
„Der US-Dollar hat über Nacht weiter aufgewertet, wodurch der Dollar-Index ein neues Jahreshoch von 103,08 erreicht hat. Der erneute Aufwärtsschwung des US-Dollars wurde durch die Erwartung begünstigt, dass die Fed als Reaktion auf die jüngste Serie höherer US-Inflationsdaten das Tempo ihrer Zinserhöhungen voraussichtlich beschleunigen wird ... Derzeit sind bis Dezember Zinserhöhungen von rund 28 Basispunkten und bis zur darauffolgenden Sitzung im Januar von 43 Basispunkten eingepreist. Dies deutet darauf hin, dass nun selbst dann, wenn die Fed die Zinsen im Dezember um 25 Basispunkte anhebt, zu Beginn des kommenden Jahres rasch eine weitere Erhöhung um 25 Basispunkte erwartet wird ... Wir rechnen zwar nicht mit einem größeren Zinsschritt von 50 Basispunkten im Dezember, doch es ist inzwischen wahrscheinlicher, dass die Fed die Zinsen im Dezember und Januar direkt hintereinander anheben könnte.“
ING erwartet weiteren Aufwärtsschub für den US-Dollar durch Zinsdifferenzen am kurzen Ende und Erzeugerpreisdaten
Francesco Pesole und das Devisenstrategieteam von ING betonen, dass die Rückkehr des US-Dollars auf sein Niveau vom April 2025 ein fundamental fundierter, zinsgetriebener Anstieg ist, der sich auf reale Renditedifferenzen am kurzen Ende und nicht auf eine überzogene spekulative Positionierung stützt. Da Fed-Gouverneur Chris Waller eine Zinserhöhung um 50 Basispunkte im Dezember ins Spiel gebracht hat, während am Markt weiterhin nur 28 Basispunkte eingepreist sind, sieht ING klaren Spielraum für eine Neubewertung hin zu einem restriktiveren Zinspfad. Die bevorstehenden Zahlen zum Erzeugerpreisindex (PPI) könnten dabei weitere USD-Gewinne auslösen.
„Die Kombination aus restriktiven Fed-Äußerungen und den zu Wochenbeginn höher als erwartet ausgefallenen US-Verbraucherpreisdaten stützt den Dollar weiterhin. Der DXY liegt nun wieder auf dem Niveau des Liberation Day (April 2025), wobei reale Zinsdifferenzen am kurzen Ende weiterhin für eine starke Dollardynamik sorgen. Entscheidend ist, dass die Bewegung nach wie vor zinsgetrieben ist und die derzeit eingepreiste Überbewertung des USD gegenüber seinem kurzfristigen fairen Wert begrenzt bleibt ... Wir sehen für die kommenden Tage weiterhin Aufwärtsrisiken für den Dollar. Chris Waller von der Fed hat einen Zinsschritt von 50 Basispunkten im Dezember ins Spiel gebracht. Das dürfte dazu führen, dass die Märkte neue Daten eher im Sinne einer restriktiveren Geldpolitik interpretieren. Für Dezember sind weiterhin 28 Basispunkte eingepreist, sodass Spielraum für weitere Anpassungen bleibt ... Die heutigen Daten zu den Hausverkäufen dürften kaum ins Gewicht fallen, die morgigen PPI-Daten dagegen schon. Sie könnten einen weiteren Aufwärtsschub des USD auslösen.“
Rabobank: Glaubwürdigkeit der Fed und Zuflüsse in den sicheren Hafen widerlegen Sorgen vor einer Entwertung des US-Dollars
Das Devisenstrategieteam von Rabobank vertritt die Auffassung, dass nachlassende Sorgen über politische Einflussnahme auf die Federal Reserve und anhaltende Zuflüsse in den sicheren Hafen die Glaubwürdigkeit des Greenback wiederhergestellt haben. Dadurch könne die Währung vom robusten US-Wirtschaftswachstum und den bevorstehenden Belastungen für die Eurozone profitieren. Rabobank warnt zwar davor, dass ein US-Haushaltsdefizit von mehr als 6 % des BIP und Anzeichen für ein schwindendes „exorbitantes Privileg“ am Markt für US-Staatsanleihen den USD mittelfristig belasten könnten. Dennoch kommt das Team zu dem Schluss, dass frühere Befürchtungen einer Entwertung des US-Dollars überzogen waren.
„Die nachlassenden Sorgen über politische Einflussnahme auf die Fed sind ein stützender Faktor für den USD. Zudem hat die starke Nachfrage nach dem USD zu Beginn des Golfkriegs die im vergangenen Jahr aufgestellten Behauptungen entkräftet, der USD habe zumindest einen Teil seiner Bedeutung als sicherer Hafen verloren. Unserer Ansicht nach hängt die Attraktivität des USD als sicherer Hafen mit seiner fest verankerten Stellung in den globalen Zahlungssystemen zusammen, die erst über Jahrzehnte hinweg erschüttert werden könnte ... Geringere Bedenken hinsichtlich der Glaubwürdigkeit des Greenback dürften ihm mehr Möglichkeiten eröffnen, vom robusten Wirtschaftswachstum der USA zu profitieren ... Es besteht weiterhin das Risiko, dass Sorgen über das schwer beherrschbare US-Haushaltsdefizit den USD mittelfristig belasten könnten. Mit über 6 % des BIP ist das US-Haushaltsdefizit höher als das Frankreichs ... In jedem Fall erscheinen die Sorgen des vergangenen Jahres über eine Dollarentwertung übertrieben.“
Kernaussage
Der Anstieg des US-Dollars auf ein neues Jahreshoch von 103,08 spiegelt das starke Zusammenspiel aus einer Neubewertung der Zinserwartungen am kurzen Ende, institutioneller Glaubwürdigkeit und struktureller Nachfrage nach sicheren Häfen wider. MUFG und ING heben hervor, dass die hartnäckige Inflation und restriktive Fed-Kommentare — einschließlich eingepreister Straffungen von 28 Basispunkten bis 43 Basispunkten für Dezember beziehungsweise Januar sowie Diskussionen über einen möglichen Schritt von 50 Basispunkten — im Vorfeld der anstehenden PPI-Daten kurzfristig eher für weitere Gewinne des US-Dollars sprechen. Rabobank unterstreicht zugleich, dass der Greenback trotz mittelfristiger Risiken durch ein Haushaltsdefizit von mehr als 6 % des BIP dank seiner fest verankerten Rolle an den globalen Finanzmärkten weiterhin gut positioniert ist, sich besser als die wichtigsten Vergleichswährungen zu entwickeln.
(Dieser Artikel wurde mithilfe eines KI-Tools erstellt und von einem Redakteur geprüft. Mehr erfahren.)
BELIEBTE ARTIKEL
1USD/CAD-Kursprognose: RSI nahe 66 signalisiert starkes Kaufinteresse2103,08: US-Dollar-Index erreicht neues Jahreshoch angesichts zunehmender Erwartungen an eine Zinserhöhung der Fed3Neuseeland-Dollar stabilisiert sich bei rund 0,5550, während die US-Dollar-Bullen eine Pause einlegen4US-Dollar: Rally verliert an Schwung, Fed-Äußerungen im Blick – BBH5Ökonomen sind sich einig: EZB wird Zinsen im Dezember auf 2,75 % anheben, zeigt Reuters-Umfrage6Kursprognose für führende Altcoins: Ripple, Cardano und Solana stoppen Abwärtstrend bei Anzeichen einer nachlassenden Verkaufsdynamik7Britisches Pfund: Robuste Konjunkturdaten stützen Zinserhöhungen der BoE – BBH8Japanischer Yen erhält Unterstützung durch Warnungen von Regierungsvertretern vor raschen Wechselkursbewegungen9EUR/GBP-Kursprognose: Konsolidierung über 0,8350 nach Abweisung bei 0,8370

Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com
Web: https://www.tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten