

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Le dollar néo-zélandais sous pression face au dollar américain, les traders envisageant une hausse des taux plus importante de la Fed
- Le NZD/USD reste en baisse près de 0,5560, face à la surperformance du dollar américain.
- L’indice du dollar américain atteint un nouveau sommet de 18 mois, autour de 103,06.
- Les traders envisagent également une hausse des taux d’intérêt plus importante de la Fed en décembre.
Le dollar néo-zélandais (NZD) reste sous pression face au dollar américain (USD) jeudi, conservant les pertes accumulées sur deux jours autour de 0,5560 durant la séance asiatique.
La paire reste fragile alors que le dollar américain poursuit sa surperformance, les marchés financiers ayant commencé à intégrer la possibilité d’une hausse des taux d’intérêt plus importante de la Réserve fédérale (Fed) lors de sa réunion de politique monétaire de décembre.
Au moment de la rédaction, l’indice du dollar américain (DXY), qui mesure la valeur du billet vert face à six grandes devises, progresse de 0,18 % pour s’établir autour de 103,06, son plus haut niveau depuis plus de 18 mois.
Le débat sur les hausses de taux de la Fed s’intensifie, les propos de Waller ravivant le risque d’un relèvement de 50 points de base
Les analystes de MUFG notent que la dernière réévaluation du marché consiste à « envisager la perspective d’une hausse de 50 points de base », soulignant que ce scénario « n’est envisagé que maintenant en raison des propos tenus par Waller avant la publication de l’indice des prix à la consommation (IPC), plutôt qu’en raison du rapport lui-même ». Ils soulignent que « le commentaire de Waller selon lequel un chiffre d’IPC plus élevé pourrait justifier une hausse de 50 points de base a suscité un débat sur la question de savoir s’il avait connaissance de ce chiffre », contribuant à faire monter les rendements à court terme et à réajuster les anticipations concernant la Fed.
Waller, responsable de la Fed, a adopté mardi un ton nettement plus restrictif, avec un score FXS Speechtracker de 9/10, bien supérieur à sa moyenne historique de 7,3/10, ce qui souligne une nette inflexion vers un durcissement de la politique monétaire. Son soutien conditionnel à une hausse des taux d’un demi-point en décembre si l’IPC sous-jacent d’octobre affiche une progression de 0,3 % ou plus, ainsi que son soutien à un relèvement d’un quart de point même en cas de chiffres d’inflation plus favorables, signalent une forte réactivité à tout signe d’éloignement de l’inflation par rapport à la cible. L’accent mis sur le caractère généralisé des hausses de prix, le degré de restriction insuffisant de la politique actuelle et la nécessité de taux réels plus élevés renforce les risques de hausse des rendements américains et soutient le dollar. Parallèlement, le pessimisme de Waller concernant les gains de productivité liés à l’IA à court terme laisse penser que la désinflation provenant de l’offre n’apportera qu’un soulagement limité.
L’indice FXS Fed Sentiment a augmenté de 3,17 points pour atteindre 145,50, s’inscrivant nettement en territoire restrictif, en cohérence avec le niveau élevé du FXS Speechtracker. Cette évolution confirme que la communication de la Fed s’oriente plus fermement vers un resserrement supplémentaire, un contexte qui devrait continuer à soutenir le dollar et à peser sur les devises sensibles au risque à mesure que les marchés réévaluent les probabilités d’une hausse des taux en décembre.
Par ailleurs, l’outil CME FedWatch indique que la probabilité d’une hausse des taux d’intérêt de 50 points de base lors de la réunion de décembre n’est que de 10 %.
Du côté du dollar néo-zélandais, le principal moteur devrait être les anticipations du marché concernant la réunion de politique monétaire de décembre de la Banque de réserve de Nouvelle-Zélande (RBNZ). La RBNZ devrait relever son taux directeur (Official Cash Rate, OCR) de 25 points de base pour le porter à 3 %, après l’avoir laissé inchangé lors de sa réunion d’octobre. Elle avait alors indiqué qu’« une politique monétaire plus restrictive était probablement nécessaire » face aux risques de hausse de l’inflation.
Analyse technique du NZD/USD
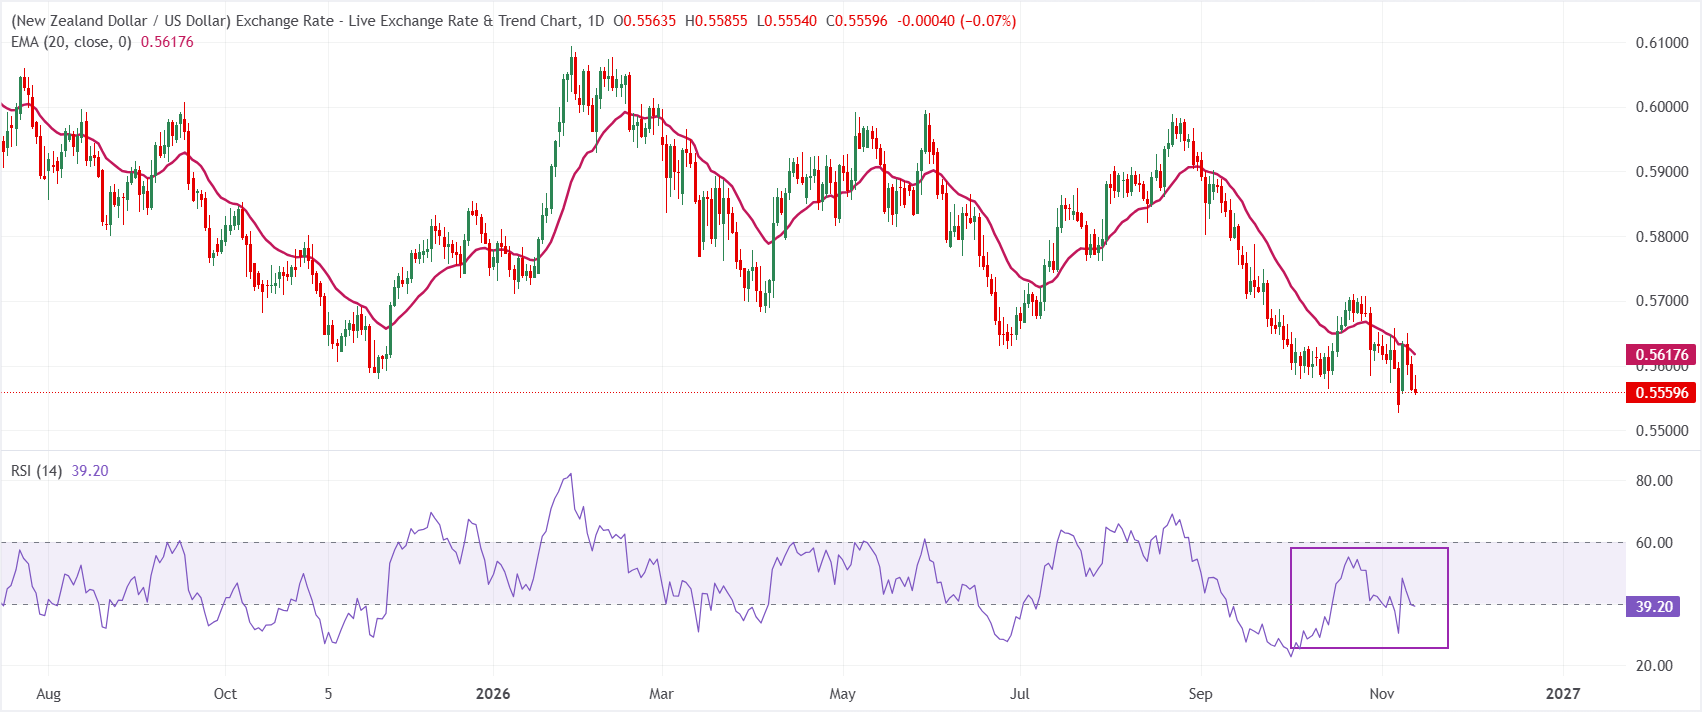
Sur le graphique journalier, le NZD/USD s’échange à 0,5559, prolongeant son repli sous la moyenne mobile exponentielle (MME) à 20 périodes située à 0,5618 et conservant un biais baissier à court terme. La paire évolue sous cet indicateur de tendance à court terme, ce qui laisse penser que les rebonds restent limités. L’indice de force relative (RSI) à 14 périodes, autour de 39, traduit quant à lui une pression vendeuse modérée, mais non extrême, après la dernière baisse.
À la hausse, la première résistance correspond à la MME à 20 jours, située à 0,5618, qui constitue le premier obstacle à tout rebond correctif. Un franchissement durable de ce niveau serait nécessaire pour atténuer le biais baissier actuel. À défaut de reconquérir ce seuil, le NZD/USD resterait exposé à de nouveaux plus bas, un soutien ne devant probablement apparaître qu’au niveau de précédents planchers de cours plus bas, non représentés par les indicateurs utilisés ici.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’IA. En savoir plus.)
FAQ sur le dollar américain
Le dollar américain (USD) est la monnaie officielle des États-Unis d’Amérique et la monnaie « de fait » d’un nombre important d’autres pays, où il circule aux côtés des billets locaux. C’est la devise la plus échangée au monde : elle intervient dans plus de 88 % du volume mondial des transactions sur le marché des changes, soit une moyenne de 6 600 milliards de dollars de transactions par jour, selon les données de 2022. Après la Seconde Guerre mondiale, le dollar américain a remplacé la livre sterling comme monnaie de réserve mondiale. Pendant la majeure partie de son histoire, le dollar américain était adossé à l’or, jusqu’à l’accord de Bretton Woods en 1971, qui a marqué la fin de l’étalon-or.
Le principal facteur influençant la valeur du dollar américain est la politique monétaire, définie par la Réserve fédérale (Fed). La Fed a un double mandat : assurer la stabilité des prix, c’est-à-dire maîtriser l’inflation, et favoriser le plein emploi. Son principal outil pour atteindre ces deux objectifs est l’ajustement des taux d’intérêt. Lorsque les prix augmentent trop rapidement et que l’inflation dépasse la cible de 2 % de la Fed, celle-ci relève ses taux, ce qui soutient la valeur du dollar américain. Lorsque l’inflation tombe sous 2 % ou que le taux de chômage est trop élevé, la Fed peut abaisser ses taux d’intérêt, ce qui pèse sur le billet vert.
Dans des situations extrêmes, la Réserve fédérale peut également créer davantage de dollars et mettre en œuvre un assouplissement quantitatif (QE). Le QE est un mécanisme par lequel la Fed accroît considérablement les flux de crédit dans un système financier grippé. Il s’agit d’une mesure de politique monétaire non conventionnelle utilisée lorsque le crédit se tarit parce que les banques refusent de se prêter entre elles, par crainte d’un défaut de leur contrepartie. C’est une solution de dernier recours lorsqu’une simple baisse des taux d’intérêt a peu de chances de produire le résultat recherché. Il s’agissait de l’outil privilégié de la Fed pour lutter contre la crise du crédit survenue lors de la grande crise financière de 2008. Ce mécanisme consiste pour la Fed à créer davantage de dollars et à les utiliser pour acheter des obligations d’État américaines, principalement auprès d’établissements financiers. Le QE entraîne généralement un affaiblissement du dollar américain.
Le resserrement quantitatif (QT) est le processus inverse : la Réserve fédérale cesse d’acheter des obligations auprès des établissements financiers et ne réinvestit pas dans de nouveaux achats le capital remboursé à l’échéance des obligations qu’elle détient. Il est généralement favorable au dollar américain.
ARTICLES POPULAIRES
1La roupie indonésienne touche des plus bas historiques sur fond d’inquiétudes liées aux indices MSCI et d’incertitude politique2Prix de l’or en Inde aujourd’hui : l’or recule, selon les données de FXStreet3Prévisions du cours de l’AUD/JPY : repli sous 109,50, les perspectives restent baissières sous la moyenne mobile simple à 100 jours4MSCI retire Strategy de ses indices : quelles conséquences pour le Bitcoin ?5Prévisions de cours des meme coins : Dogecoin, Shiba Inu et Pepe n’ont pas encore trouvé de plancher6Prévisions du cours de l’EUR/JPY : repli sous 177,00, à proximité de la moyenne mobile exponentielle à neuf jours7Perspectives pour Ripple et Stellar : le XRP consolide ses pertes, le XLM poursuit son redressement8Le dollar néo-zélandais sous pression face au dollar américain, les traders envisageant une hausse des taux plus importante de la Fed9Le PIB britannique devrait confirmer la poursuite de la croissance économique au troisième trimestre


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com
Web: https://www.tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés