

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
EIP-8363 สามารถกอบกู้แนวคิด “ultrasound money” ของ Ethereum ได้หรือไม่ หรือความเสียหายได้เกิดขึ้นไปแล้ว?
ในช่วงสองปีที่ผ่านมา Ethereum (ETH) เผชิญกับหนึ่งในความท้าทายครั้งใหญ่ที่สุด โดยอุปทานหมุนเวียนของมันอยู่ในแนวโน้มขาขึ้น ซึ่งเป็นการกระทบโดยตรงต่อแนวคิด ultrasound money ของมัน
นับตั้งแต่เดือนเมษายน 2024 อุปทานของ ETH เพิ่มขึ้นจาก 120.064 ล้าน ETH เป็น 121.943 ล้าน ETH คิดเป็นอัตราเงินเฟ้อรายปี 0.67% ซึ่งสูงกว่าตัวเลขที่คลัง ETH หลายแห่งอ้างถึงอย่างมาก รวมถึง BitMine ที่วัดการถือครองของตนเทียบกับอุปทาน ETH ที่ 120.7 ล้าน ETH


อุปทานที่เพิ่มขึ้นดังกล่าวเป็นหนึ่งในหลายเหตุผลที่ทำให้ ETH ให้ผลตอบแทนต่ำกว่าคริปโตรายใหญ่อย่าง Bitcoin (BTC), BNB และ XRP อย่างมาก เมื่อเทียบกับผลตอบแทน -46% ของ ETH นับตั้งแต่เดือนเมษายน 2024 นั้น BTC, XRP และ BNB ให้ผลตอบแทน -7%, 65% และ 5% ตามลำดับ แต่ ETH มาอยู่ในจุดนี้ได้อย่างไร?
แนวคิด ultrasound money
ต่างจาก Bitcoin ที่มีเพดานอุปทานอยู่ที่ 21 ล้าน BTC โดยเงินเฟ้อของ ETH ถูกกำหนดให้เพิ่มขึ้นได้อย่างไม่สิ้นสุด เนื่องจากผู้ตรวจสอบความถูกต้องได้รับเหรียญที่ออกใหม่สำหรับการประมวลผลธุรกรรม
อย่างไรก็ตาม London hard fork และ The Merge ได้เปลี่ยนเกมในช่วงปี 2021 ถึง 2022 โดยนำกลไกที่เผาค่าธรรมเนียมพื้นฐานของทุกธุรกรรมบน Ethereum มาใช้ และลดการออกเหรียญใหม่ให้ผู้ตรวจสอบความถูกต้องลงเกือบ 90%
ด้วยค่าธรรมเนียมที่สูงสำหรับการประมวลผลธุรกรรม Ethereum ในขณะนั้น ประกอบกับการออกเหรียญใหม่ที่ลดลง กลไกดังกล่าวจึงสามารถรักษาอุปทานของ ETH ให้มีเสถียรภาพและเกิดภาวะเงินฝืดได้บางส่วน สิ่งนี้เองที่ก่อให้เกิดแนวคิด ultrasound money ซึ่งกลายเป็นหนึ่งในจุดขายสำคัญของ ETH
ผู้สนับสนุน Ethereum นำเสนอแนวคิดว่า หาก Bitcoin เป็น "sound money" เพราะมีเพดานอุปทานที่ตายตัว ETH ก็เป็น "ultrasound money" เพราะอุปทานที่ลดลงทำให้มันเป็นแหล่งเก็บมูลค่าที่เหนือกว่า นักลงทุนจึงแห่เข้าหาแนวคิดนี้และเพิ่มสัดส่วนการลงทุนใน ETH จากการเปลี่ยนแปลงใหม่ของเครือข่าย
อย่างไรก็ตาม ในขณะที่ Ethereum กำลังจะชนะศึกหนึ่งกับ Bitcoin ผ่านโครงสร้างค่าธรรมเนียมที่สูง คุณสมบัติเดียวกันนี้กลับทำให้มันเสี่ยงต่อการแพ้อีกศึกหนึ่งให้กับ Layer 1 (L1s) ทางเลือก
ต้นทุนของโรดแมปที่เน้น L2 เป็นศูนย์กลาง
โครงสร้างที่มีความเร็วสูงและค่าธรรมเนียมต่ำของ L1 ทางเลือกเหล่านี้พิสูจน์แล้วว่าน่าสนใจสำหรับทั้งผู้พัฒนาและผู้ใช้งาน ส่งผลให้ Ethereum สูญเสียส่วนแบ่งตลาดอย่างรวดเร็ว ระหว่างเดือนมกราคม 2023 ถึงมีนาคม 2024 ส่วนแบ่งกิจกรรมการเทรด DeFi ของ Ethereum ลดลงจาก 69% เหลือ 29%

เพื่อพยายามแก้ปัญหานี้ นักพัฒนาได้เปิดตัว blobspace ในการอัปเกรด Dencun เดือนมีนาคม 2024 ซึ่งลดค่าธรรมเนียมบนเครือข่าย Layer 2 ลงเหลือเพียงเศษเสี้ยวของต้นทุนปกติ การเคลื่อนไหวนี้ได้ย้ายกิจกรรมเครือข่ายส่วนสำคัญไปยัง L2 ทำให้ mainnet แออัดน้อยลงพร้อมโครงสร้างค่าธรรมเนียมที่คาดการณ์ได้
นักพัฒนาเดินหน้าต่อในอัปเกรด Pectra และ Fusaka ที่ตามมา ด้วยการเพิ่มความจุของ blob ซึ่งกดค่าธรรมเนียมบน L2 ลงอีก อย่างไรก็ตาม โรดแมปที่เน้น L2 เป็นศูนย์กลางนี้ได้สร้างปัญหาอีกอย่างให้กับ ETH
จากการออกแบบอย่างต่อเนื่องเพื่อลดค่าธรรมเนียม L2 และผลักดันกิจกรรมไปยังเครือข่ายเหล่านั้น Ethereum จึงเผชิญกับค่าธรรมเนียมที่ลดลงเรื่อย ๆ ทำให้ปริมาณ ETH ที่ถูกเผาลดลง ขณะที่การออกเหรียญใหม่ให้ผู้ตรวจสอบความถูกต้องยังคงทรงตัว

คณิตศาสตร์นี้นำไปสู่ผลลัพธ์เดียวสำหรับการออกเหรียญสุทธิ/เงินเฟ้อของ ETH — สูงขึ้น — ทำให้ Bitcoin เป็นผู้ชนะในการแข่งขันด้าน sound money หรือการเป็นแหล่งเก็บมูลค่า นักลงทุนที่มุ่งเน้นการเก็บมูลค่าได้ตระหนักถึงการเปลี่ยนแปลงนี้และกำลังหันกลับไปหา Bitcoin มากขึ้น ซึ่งอธิบายได้บางส่วนว่าทำไมมันจึงทำผลงานได้ดีกว่า Ethereum ในช่วงสองปีที่ผ่านมา
คำถามใหญ่ในตอนนี้คือ ETH จะกลับมาได้หรือไม่? มันจะเอาชนะ Bitcoin ในการแข่งขันด้านการเป็นแหล่งเก็บมูลค่าได้หรือไม่ ขณะเดียวกันก็ยังคงรักษาสภาพแวดล้อมที่ค่าธรรมเนียมต่ำและขยายขนาดได้ เพื่อแข่งขันกับเชน Layer 1 ทางเลือก?
เพื่อรับมือกับความท้าทายนี้บางส่วน นักพัฒนาได้เสนอแนวทางใหม่ ซึ่งกำลังก่อให้เกิดความเห็นแตกแยกครั้งใหญ่ที่สุดครั้งหนึ่งในชุมชน Ethereum นับตั้งแต่ The Merge นั่นคือ EIP-8363
วิธีแก้วิกฤตเงินเฟ้อของ ETH: EIP-8363 (Tapered Issuance Burn)
EIP-8363 ซึ่งได้รับการผลักดันโดย Jerome de Tychey, Justin Drake, Dankrad Feist และ Ansgar Dietrichs มีเป้าหมายเพื่อลดผลตอบแทนจากการ staking อย่างมากและจำกัดเพดานในที่สุด
ข้อเสนอนี้เสนอให้ใช้กลไก proof-of-burn ที่จะเผาส่วนแบ่งรางวัลของผู้ตรวจสอบความถูกต้องโดยอัตโนมัติเพิ่มขึ้นเรื่อย ๆ เมื่อสัดส่วนการ staking ทั่วโลกเข้าใกล้ระดับเกณฑ์ อัตราการเผาจะขึ้นไปถึง 100% เมื่อสัดส่วนการ staking สูงกว่า 50% ทำให้การออกเหรียญใหม่ลดลงเหลือศูนย์ และทำให้ผู้ตรวจสอบความถูกต้องได้รับรางวัล staking พื้นฐาน 0% นอกเหนือจาก priority fees และ Maximal Extractable Value (MEV)
หนึ่งในแรงจูงใจสำคัญเบื้องหลังข้อเสนอนี้คือการเสริมสถานะทางการเงินของ ETH ซึ่งอาจช่วยฟื้นแนวคิด ultrasound money ของมันขึ้นมาอีกครั้ง
ในสภาพแวดล้อมปัจจุบัน ผู้ถือครองต้องเผชิญกับการลดทอนมูลค่าจากการออกเหรียญสุทธิที่เพิ่มขึ้น ก่อให้เกิดสถานการณ์ "stake หรือถูกลดทอนมูลค่า" ตามคำกล่าวของ Jerome de Tychey ประธาน Ethereum France เขาเสริมว่า สัดส่วนการ staking ที่สูงขึ้นทำให้ liquid staking tokens (LSTs) กลายเป็นเงินทุนหมุนเวียนหลักของระบบนิเวศ Ethereum
"ความเป็นกลางสูงสุด & การลดทอนมูลค่าให้น้อยที่สุด: นั่นคือสองปัจจัยพื้นฐานของแหล่งเก็บมูลค่า EIP นี้ไม่เพียงทำให้ทั้งสองด้านแข็งแกร่งขึ้น แต่ยังกำหนดมาตรฐานที่ไม่มีบล็อกเชนอื่นใดทำได้" Tychey เขียนในโพสต์บน X โพสต์ เมื่อวันที่ 4 สิงหาคม
นอกเหนือจากประโยชน์ด้านสถานะทางการเงินแล้ว ผู้สนับสนุนยังโต้แย้งว่า สัดส่วนการ staking ที่สูงขึ้นอาจบีบให้ผู้ stake รายเดี่ยวต้องออกจากเครือข่าย เนื่องจากการลดทอนมูลค่าและภาษีจากผลตอบแทนตามตัวเลขที่ระบุไว้ ส่งผลให้อุปทานกระจุกตัวอยู่กับผู้ให้บริการ staking สถาบันขนาดใหญ่ และผู้รับฝากสินทรัพย์ ทำให้ชุมชนเสียเปรียบในสถานการณ์เลวร้ายที่สุด หากชุดผู้ตรวจสอบความถูกต้องถูกครอบงำ
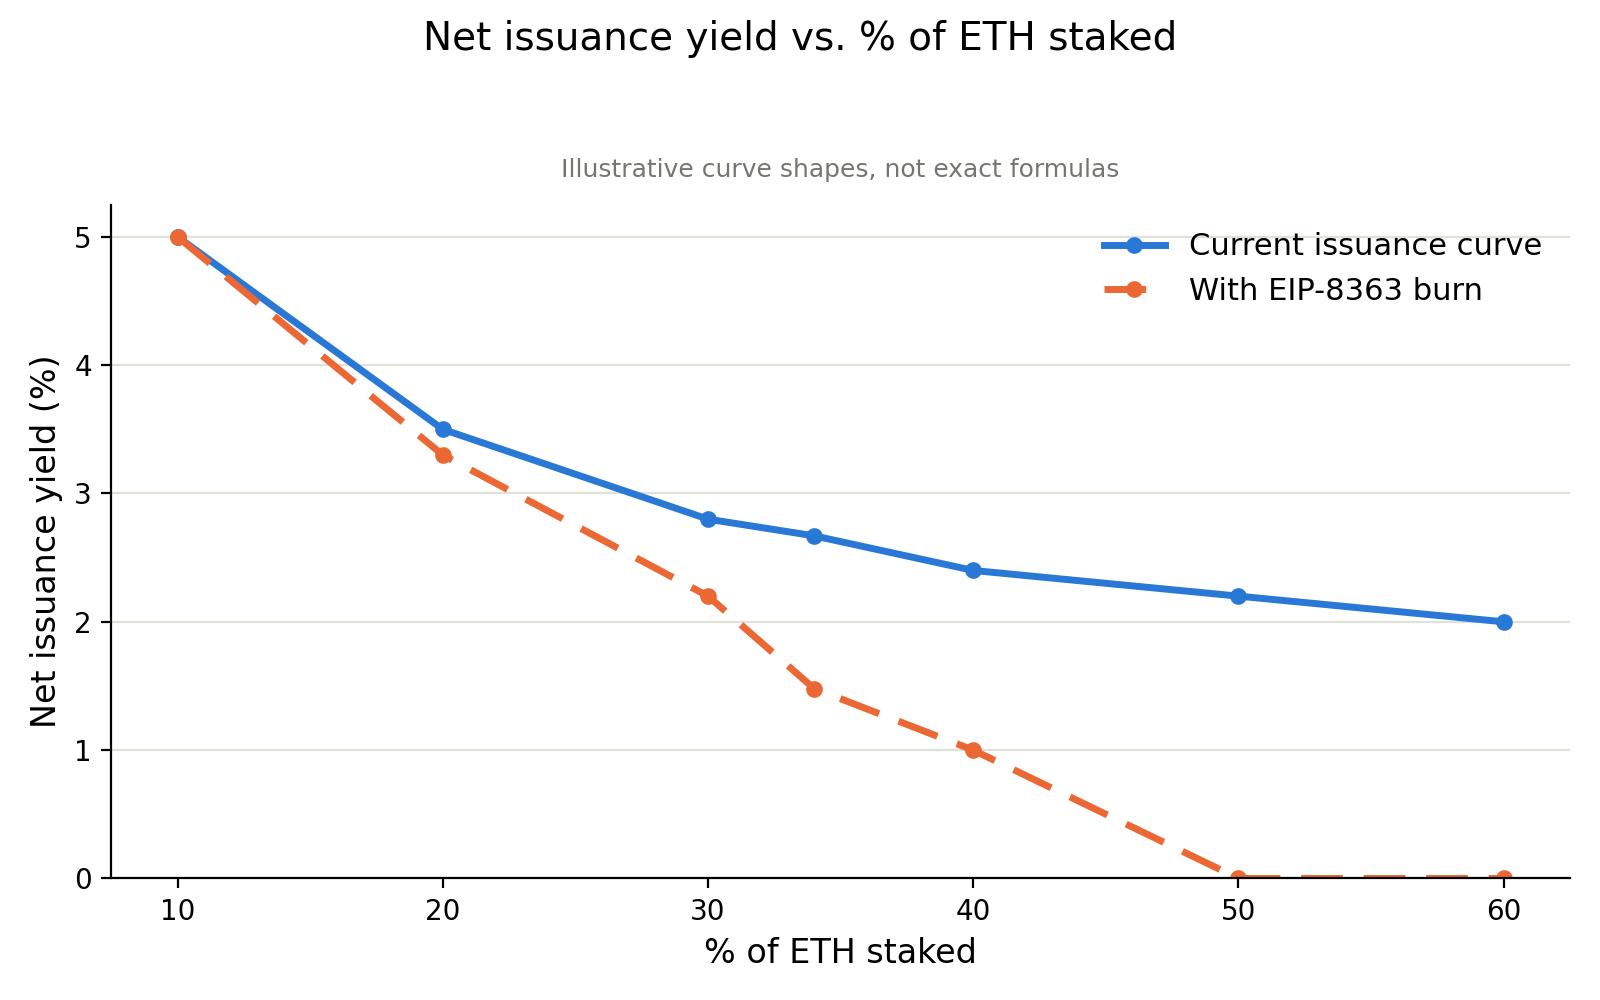
อย่างไรก็ตาม ข้อเสนอนี้ได้ก่อให้เกิดความเห็นแตกแยกอย่างรุนแรงในชุมชน Ethereum ฝ่ายวิจารณ์มองว่ามันจะทำให้ decentralized finance (DeFi) ซึ่งเป็นกรณีการใช้งานหลักของ Ethereum ขาดเสถียรภาพ เนื่องจากสัดส่วนมูลค่ารวมที่ถูกล็อกไว้จำนวนมากอิงอยู่กับการปล่อยกู้และการ restaking ของ LSTs
ผลที่ตามมาคือ มันลดอุปสงค์จากสถาบันต่อ ETH และผลักสภาพคล่องไปยัง L1 ทางเลือกที่ให้ผลตอบแทนจากการ staking สูงกว่าอย่างต่อเนื่อง
อีกแหล่งหนึ่งของเสียงวิจารณ์มาจากความเป็นไปได้ที่ข้อเสนอนี้จะกระทบผู้ stake รายเดี่ยว เนื่องจากต้นทุนค่าไฟฟ้าและฮาร์ดแวร์เป็นต้นทุนคงที่ นักวิจารณ์จึงมองว่าผู้ stake รายเดี่ยวมีแนวโน้มจะถูกบีบออกจากตลาดนานก่อนที่สถาบันขนาดใหญ่ซึ่งมีความได้เปรียบด้านขนาดจะเริ่มได้รับผลกระทบ
บางฝ่ายยังตำหนิจังหวะเวลาของข้อเสนอ โดยชี้ว่าข้อเสนอลักษณะนี้ที่เผยแพร่เพียงสองวัน (วันที่ 4 สิงหาคม) ก่อนเส้นตายการยื่นเสนอ (6 สิงหาคม) สำหรับการอัปเกรด Hegota ที่กำลังจะมาถึงของ Ethereum นั้น ทำให้ผู้ตรวจสอบความถูกต้องและชุมชนในวงกว้างไม่มีเวลาหลายเดือนสำหรับการถกเถียงอย่างรอบด้านตามที่การเปลี่ยนแปลงครั้งใหญ่เช่นนี้ต้องการ อีกทั้งยังบั่นทอนแนวคิด "ETH คือทุนที่ก่อให้เกิดผลผลิต" ในช่วงเวลาที่สถาบันและผู้ออก ETF กำลังยอมรับแนวคิดนี้ ซึ่งอาจทำให้โมเดลการกำหนดราคาของสถาบันและความเชื่อมั่นของนักลงทุนสั่นคลอน นักวิจารณ์กล่าว
ข้อเสนอนี้ยังคงอยู่ในขั้นร่าง ขณะที่ชุมชนยังคงถกเถียงถึงความเป็นไปได้ในการนำไปใช้
บทสรุป
ในตอนนี้ การออกเหรียญยังคงมีแนวโน้มเพิ่มขึ้นต่อเนื่อง โดยยังไม่มีทางออกในระยะใกล้ที่ชัดเจน
ในระยะยาว ยังมีข้อโต้แย้งอื่นบางประการที่ชี้ว่า หาก Ethereum ยังคงดึงดูดอุปสงค์ได้และกลายเป็น settlement layer หลักของการเงินแบบดั้งเดิม ค่าธรรมเนียมรวมโดยรวม — จากการใช้งาน blob ที่เพิ่มขึ้นและ execution layer — อาจผลักดันกลไกการเผาให้สูงขึ้นจนสามารถชดเชยการออกเหรียญได้ ขณะที่ blob ยังคงทำให้ค่าธรรมเนียมเฉลี่ยต่อผู้ใช้อยู่ในระดับต่ำ
อีกข้อโต้แย้งหนึ่งคือ เมื่อการเงินแบบดั้งเดิมย้ายขึ้นมาอยู่บนเชน สถาบันต่าง ๆ จำเป็นต้องทำให้อุปสงค์ต่อ ETH ยังคงสูง เพื่อจูงใจให้ผู้ตรวจสอบความถูกต้องยังคงรักษาความปลอดภัยที่แข็งแกร่งของเครือข่ายต่อไป ซึ่งอาจรองรับผลิตภัณฑ์ TradFi มูลค่าหลายล้านล้านดอลลาร์ ด้วยเหตุนี้ ETH ที่มีราคาสูงขึ้นอาจชดเชยการออกเหรียญใหม่จากรางวัล staking ที่เพิ่มขึ้นได้
แต่ทั้งหมดนี้ตั้งอยู่บนสมมติฐานที่ว่า Ethereum จะกลายเป็น settlement layer ที่ครองความเป็นผู้นำสำหรับ TradFi จนกว่า ETH จะแก้วิกฤตเงินเฟ้อได้ มันอาจยังคงเป็นเพียงตัวเลือกอันดับสองรองจาก Bitcoin ในฐานะสินทรัพย์ดิจิทัลที่นักลงทุนต้องการใช้เป็นแหล่งเก็บมูลค่า
มุมมองทางเทคนิคของ Ethereum: ETH อาจดีดตัวที่ $1,810 หลังถูกปฏิเสธใกล้ 20-week EMA
บนกราฟรายสัปดาห์ ETH ยังคงมีอคติขาลงในระยะใกล้ เนื่องจากยังถูกจำกัดอยู่ใต้ Exponential Moving Average (EMA) 20 สัปดาห์ที่ $1,995 และต่ำกว่า EMA 50 สัปดาห์และ 100 สัปดาห์ที่ $2,365 และ $2,564 ตามลำดับอย่างมาก
กลุ่มค่าเฉลี่ยเคลื่อนที่ที่อยู่ด้านบนบ่งชี้ว่าแนวโน้มในภาพกว้างยังคงอยู่ภายใต้แรงกดดัน ขณะเดียวกัน Relative Strength Index (RSI) 14 วัน และ Stochastic Oscillator (Stoch) ที่ระดับ 41 ทั้งคู่ยังอยู่ในโซนกึ่งกลาง ซึ่งบ่งชี้ถึงโมเมนตัมขาลงที่อ่อนแอแต่ยังไม่รุนแรง ขณะที่ราคากำลังเคลื่อนไหวสะสมตัวอยู่ใต้ตัวชี้วัดแนวโน้มเหล่านี้
ในฝั่งขาลง แนวรับทันทีอยู่ที่ระดับแนวนอนใกล้ $1,810 ก่อนถึงฐานรับที่ลึกกว่าที่ $1,701 และฐานที่ห่างออกไปมากกว่าที่ $1,507
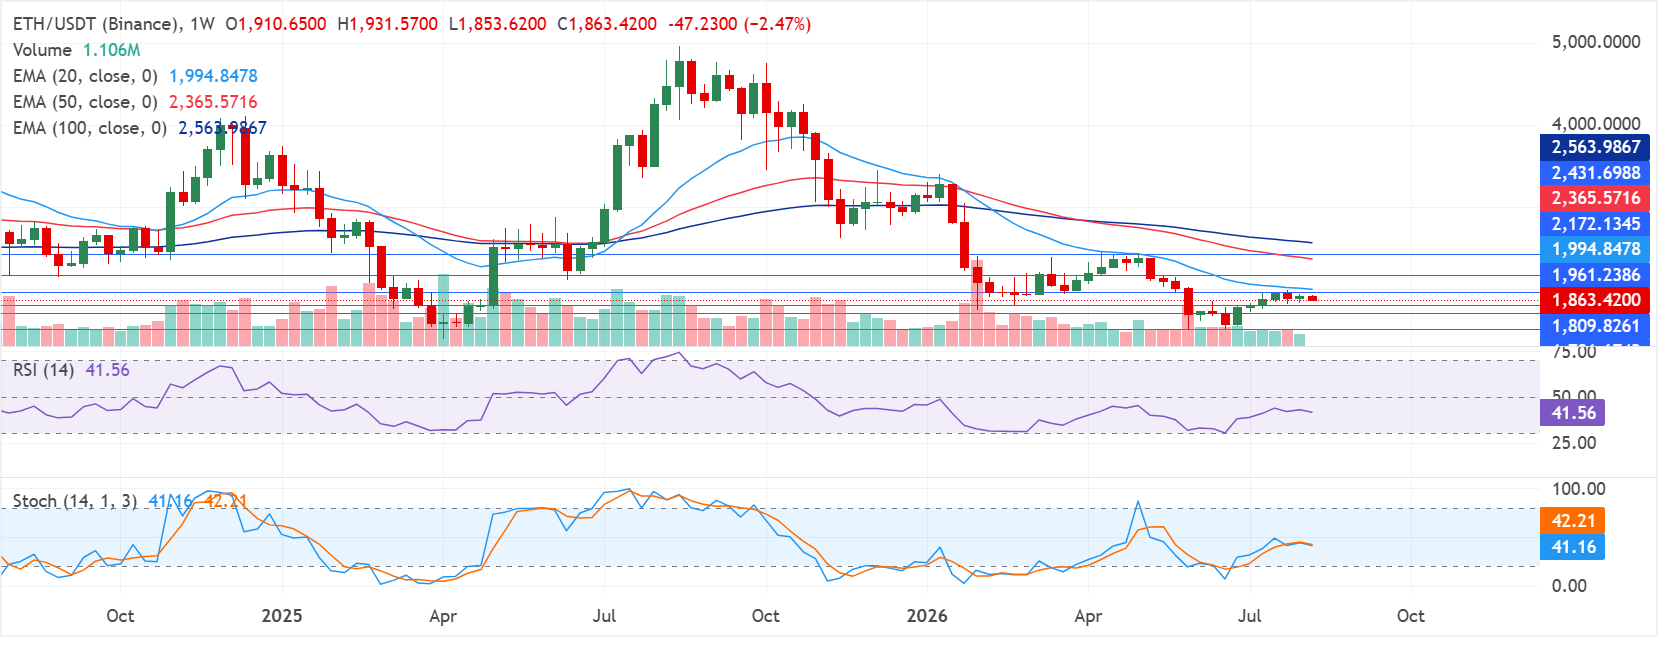
ในฝั่งขาขึ้น แนวต้านแรกอยู่ที่ $1,961 ตามด้วย EMA 20 สัปดาห์ที่ $1,994 การทะลุขึ้นเหนือบริเวณนี้อย่างต่อเนื่องเป็นสิ่งจำเป็นเพื่อลดแรงขายและเปิดทางไปสู่แนวต้านถัดไปที่ $2,172, EMA 50 สัปดาห์ที่ $2,365 และแนวต้านแนวนอนที่สูงกว่าที่ $2,431
ขณะเดียวกัน EMA 100 สัปดาห์ที่ $2,564 ถือเป็นระดับสำคัญเชิงกลยุทธ์สำหรับฝั่งขาขึ้น
(การวิเคราะห์ทางเทคนิคของบทความนี้เขียนขึ้นด้วยความช่วยเหลือของเครื่องมือ AI ดูเพิ่มเติม.)
บทความยอดนิยม
1ตลาดฟอเร็กซ์วันนี้: ดอลลาร์สหรัฐยังยืนหยัดได้หลังสหรัฐเผยข้อมูลเงินเฟ้อ2คาดการณ์ราคา Bitcoin: BTC เสี่ยงผันผวนรุนแรง ขณะเลเวอเรจในตลาดอนุพันธ์เพิ่มสูงขึ้น3คาดการณ์ราคา USD/CAD: ข้อถกเถียงเรื่องขนาดการขึ้นดอกเบี้ยครั้งถัดไปของเฟดหนุนแนวโน้มปรับตัวขึ้นต่อ4ดอลลาร์ออสเตรเลียขาดแรงหนุนที่ชัดเจนในทิศทางขาขึ้น ขณะที่การคาดการณ์ว่าเฟดจะขึ้นดอกเบี้ยยังคงหนุนดอลลาร์สหรัฐ5ยูโรยังคงอ่อนค่าลง ขณะที่ CPI เยอรมนียืนยันแรงกดดันด้านราคาที่ผ่อนคลายลง6คาดการณ์ราคา Chainlink: LINK ยืนที่ 10 ดอลลาร์ ขณะที่ Moody’s Ratings เสร็จสิ้นโครงการนำร่อง CCIP บนเครือข่ายทดสอบ7ฟรังก์สวิสอ่อนค่าท่ามกลางแนวโน้มอัตราดอกเบี้ยของเฟดและธนาคารกลางสวิตเซอร์แลนด์ (SNB) ที่แตกต่างกัน8คาดการณ์ราคา WTI: ยังยืนในแดนบวกเหนือช่วงกลางของระดับ 85.00 ดอลลาร์ แต่โอกาสปรับตัวลงดูเหมือนยังคงอยู่9คาดการณ์ราคา USD/JPY: จับตาการทะลุกรอบหลังแกว่งตัวสะสมฐานนาน 7 สัปดาห์


เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgm.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด