

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
Previsión del precio de Ripple: la corrección de XRP se detiene, pero las perspectivas de recuperación siguen siendo limitadas
- XRP se mantiene por encima del soporte crucial de 1,00 $, pero su potencial de recuperación disminuye.
- El interés abierto de los futuros de XRP en Binance cae a 189 millones de dólares, su nivel más bajo en tres meses.
- XRP se mantiene por encima del soporte del SuperTrend semanal, lo que ofrece cierto alivio a corto plazo a los alcistas pese al contexto técnico general bajista.
Ripple (XRP) cotiza en torno a 1,06 $ el miércoles, mientras su corrección se toma un respiro, en consonancia con la calma que reina en el mercado de criptomonedas tras la tormenta. El token orientado a las remesas se sitúa por encima de una sólida zona de soporte que va desde 0,94 $ hasta el precio actual de mercado, mientras que su potencial alcista se ve ampliamente limitado por obstáculos estructurales, entre ellos las principales medias móviles.
El interés abierto de XRP en Binance cae a 189 millones de dólares
El interés abierto (OI) de los futuros de XRP en la plataforma Binance ha caído a 189 millones de dólares el miércoles, su nivel más bajo en tres meses, según un informe publicado en CryptoQuant. Con un OI medio de 182 millones de dólares en agosto en la misma plataforma, el apetito por el riesgo se ha resentido.
El interés abierto de XRP en Bybit aumentó hasta los 255 millones de dólares, frente a los 229 millones del 2 de agosto, mientras que el volumen de derivados de XRP en OKX alcanzó aproximadamente los 46 millones de dólares a fecha del 11 de noviembre.
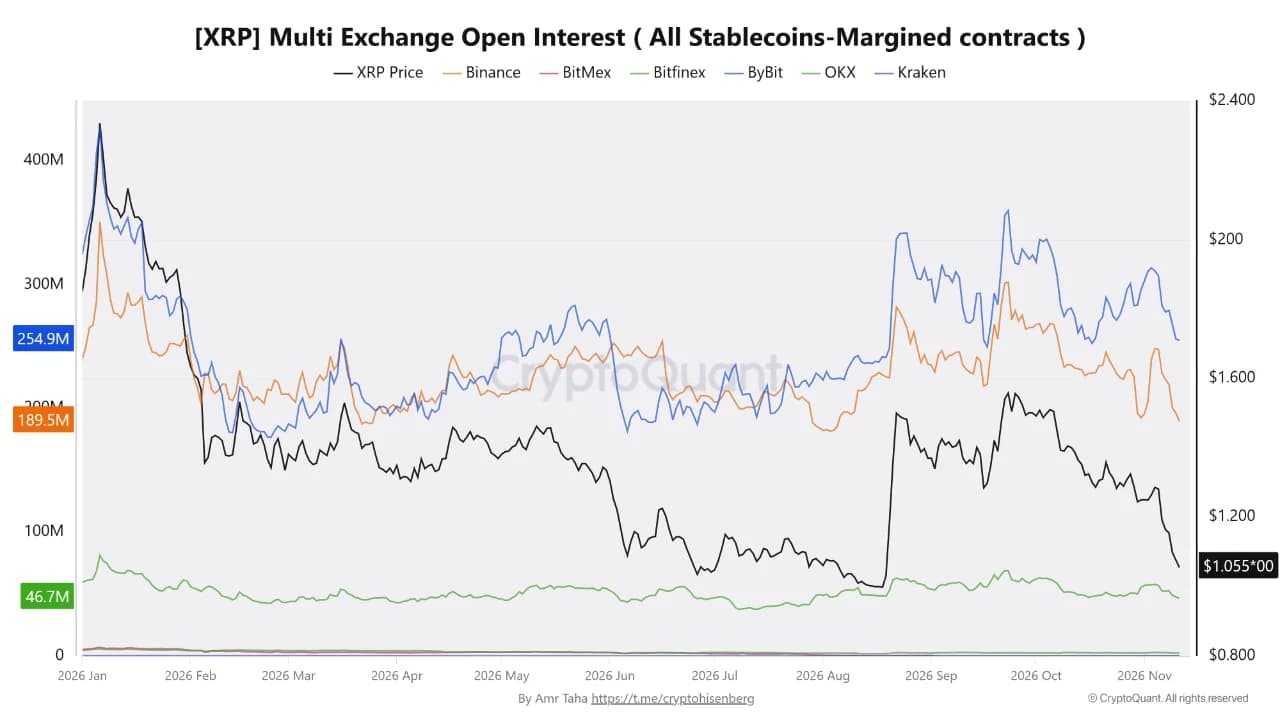
El interés abierto agregado en Binance, Bybit y OKX ha aumentado hasta unos 490 millones de dólares, con XRP cotizando cerca de 1,06 $. Esto pone de relieve los distintos niveles de exposición a derivados entre las principales plataformas: Binance vuelve a sus niveles de principios de agosto, mientras que Bybit sigue manteniendo un volumen de posiciones abiertas comparativamente mayor.
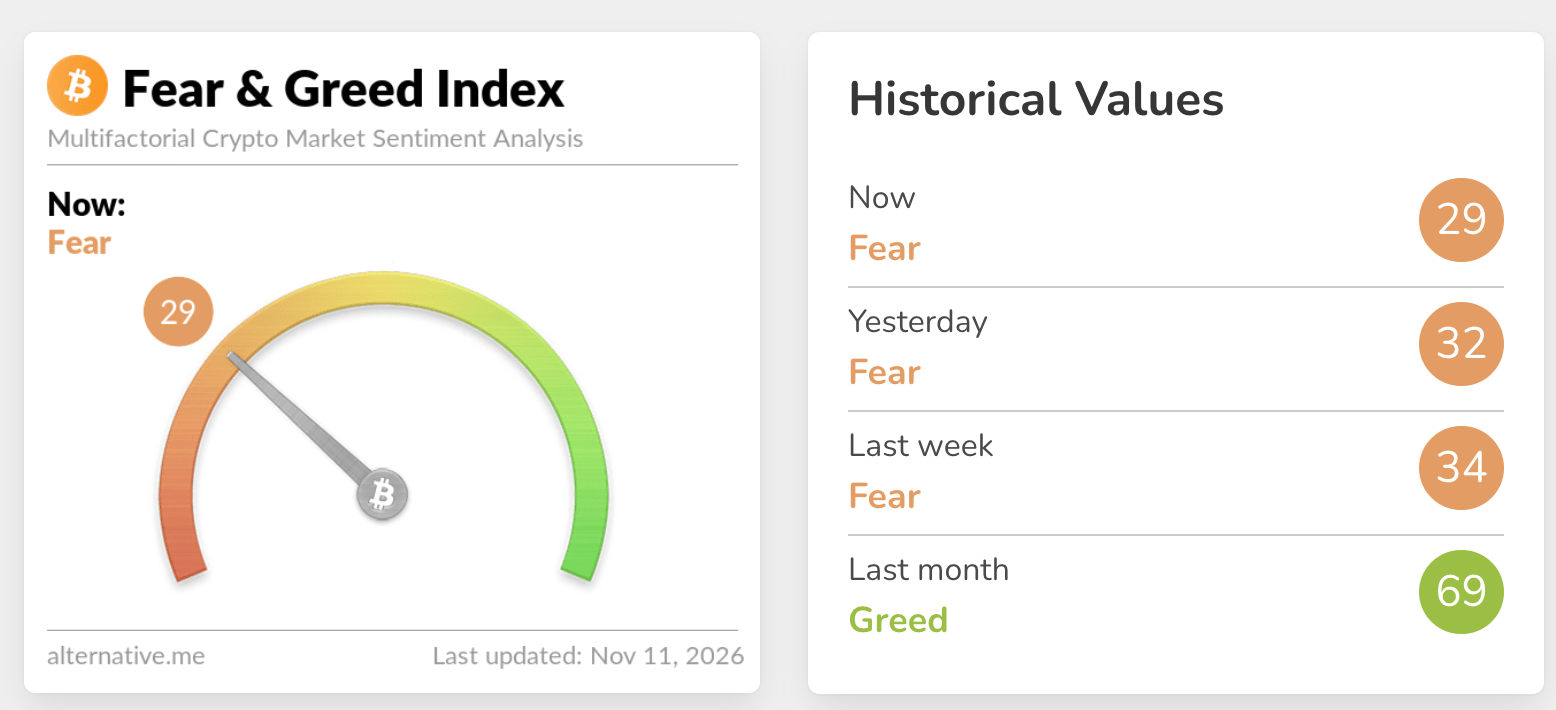
En términos más generales, el reducido interés abierto en futuros está en consonancia con el índice de miedo & codicia, que se situó el miércoles en 29, en territorio de miedo, ligeramente por debajo de los 32 del día anterior. En retrospectiva, el índice promedió 69 el mes pasado, en territorio de codicia, lo que debilita aún más el menguante apetito de los inversores.
Análisis técnico: XRP mantiene un soporte clave
XRP cotiza a 1,06 $ y prolonga una clara fase bajista, con el precio muy por debajo de las medias móviles exponenciales (EMA) de 50, 100 y 200 días, agrupadas aproximadamente entre 1,28 $ y 1,35 $. El indicador SuperTrend se sitúa por encima del precio de mercado, en 1,22 $, lo que refuerza el predominio del sesgo bajista. Por su parte, el índice de fuerza relativa (RSI), en torno a 24, se adentra aún más en territorio de sobreventa, y el indicador de convergencia/divergencia de medias móviles (MACD) sigue en negativo. Ambos apuntan a un impulso bajista persistente, aunque ya muy extendido.
La resistencia inicial se sitúa en la barrera del SuperTrend, cerca de 1,22 $, antes de una zona de fuerte concentración de EMA, donde la EMA de 50 días se ubica en 1,28 $. La cercana referencia de la línea de tendencia bajista que actúa como resistencia, en 1,29 $, añade presión vendedora. Más arriba, la EMA de 100 días, en 1,30 $, y la EMA de 200 días, de más largo plazo, en 1,35 $, constituyen niveles sucesivos de resistencia que el precio tendría que recuperar para aliviar el sesgo bajista predominante. La ausencia de soportes claramente definidos por debajo del precio al contado deja al par expuesto a nuevas caídas hasta que aparezca nueva demanda.
El tono bajista persiste en el gráfico semanal, con el precio al contado muy por debajo de las EMA de 50, 100 y 200 semanas, situadas en 1,46 $, 1,55 $ y 1,37 $, respectivamente, que forman una amplia barrera superior. A su vez, una línea de tendencia bajista de larga duración, proyectada desde los máximos de ciclos anteriores, añade oferta en torno a 1,44 $.
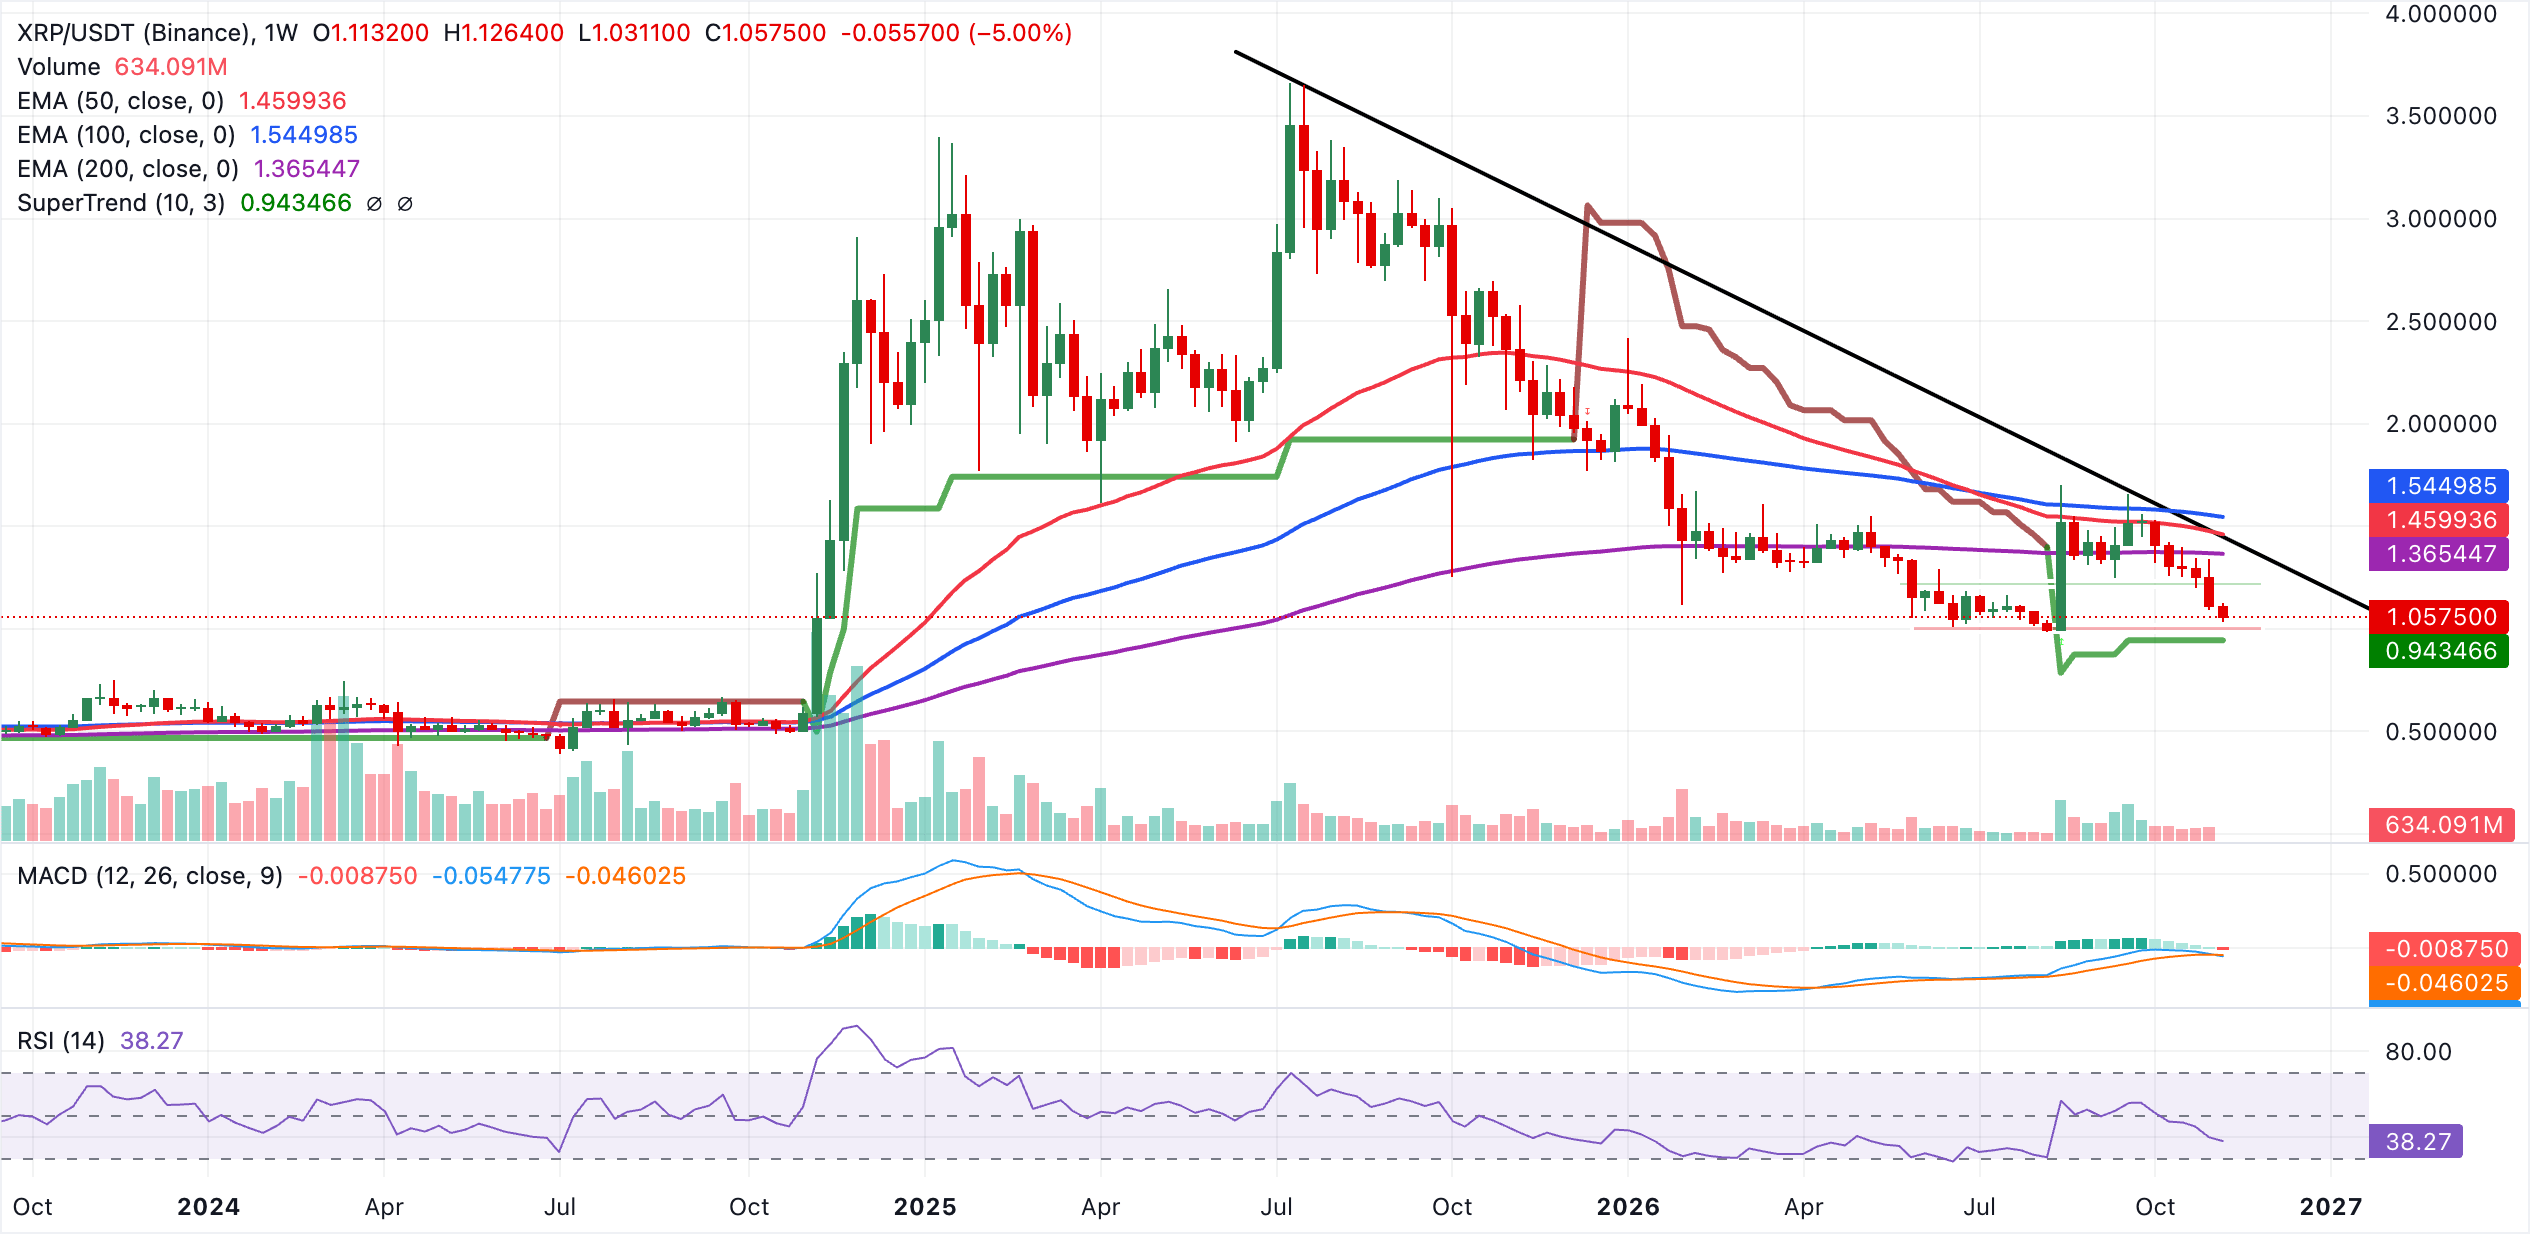
El soporte técnico inicial lo ofrece la línea del SuperTrend semanal, en torno a 0,94 $, que marca la primera zona de demanda relevante si los vendedores afianzan su control. Al alza, una recuperación tendría que poner a prueba primero la EMA de 200 semanas, cerca de 1,37 $, antes de enfrentarse a la barrera de la línea de tendencia bajista, en torno a 1,44 $. Una ruptura sostenida por encima de estos niveles abriría el camino hacia el grupo de EMA situado más arriba, con la EMA de 50 semanas en 1,46 $, seguida de la EMA de 100 semanas cerca de 1,55 $. Ambas actuarían como niveles sucesivos de resistencia y probablemente limitarían las subidas en los primeros intentos de superación.
(El análisis técnico de este artículo se ha redactado con la ayuda de una herramienta de IA. Más información.)
Preguntas frecuentes sobre las métricas de las criptomonedas
El desarrollador o creador de cada criptomoneda decide el número total de tokens que pueden crearse o emitirse. Solo se puede crear una cantidad determinada de estos activos mediante minería, staking u otros mecanismos. Esto lo define el algoritmo de la tecnología de cadena de bloques subyacente. Por otra parte, la oferta en circulación también puede reducirse mediante acciones como la quema de tokens o el envío por error de activos a direcciones de otras cadenas de bloques incompatibles.
La capitalización de mercado es el resultado de multiplicar la oferta en circulación de un activo determinado por su valor de mercado actual.
El volumen de negociación hace referencia al número total de tokens de un activo específico que se han negociado o intercambiado entre compradores y vendedores durante un periodo determinado, por ejemplo, 24 horas. Esta métrica se utiliza para evaluar el sentimiento del mercado y combina todos los volúmenes de las plataformas de intercambio centralizadas y descentralizadas. Un aumento del volumen de negociación suele indicar demanda de un activo determinado, ya que más personas compran y venden la criptomoneda.
Las tasas de financiación son un concepto diseñado para incentivar a los operadores a tomar posiciones y garantizar que los precios de los contratos perpetuos se ajusten a los de los mercados al contado. Definen un mecanismo de pagos periódicos que las plataformas de intercambio utilizan para garantizar que los precios de los futuros y los precios de los índices converjan de forma regular. Cuando la tasa de financiación es positiva, el precio del contrato perpetuo es superior al precio de marca. Esto significa que los operadores alcistas que han abierto posiciones largas pagan a los operadores que mantienen posiciones cortas. Por el contrario, una tasa de financiación negativa significa que los precios de los contratos perpetuos están por debajo del precio de marca y, por tanto, los operadores con posiciones cortas pagan a quienes han abierto posiciones largas.
Artículos destacados
11,4230: El dólar canadiense cae a mínimos de cuatro semanas mientras las apuestas por un endurecimiento de la política monetaria de la Fed impulsan al dólar estadounidense2¿Por qué los estrategas apuestan por un fortalecimiento del yen japonés pese a que se debilita hacia el nivel de 160,00?3El yen japonés se debilita hacia los 160 ante una inflación en EE. UU. que refuerza las apuestas por subidas de tipos de la Fed4El petróleo WTI se estabiliza por encima de los 85 dólares mientras se desvanecen las esperanzas de un acuerdo de paz en Oriente Medio5EUR/USD: Se mantiene en un rango mientras el dólar muestra un mejor desempeño – Societe Generale6El índice del dólar estadounidense prolonga su repunte ante las crecientes perspectivas de una subida de tipos de 50 puntos básicos por parte de la Fed7Previsión del precio de Ripple: la corrección de XRP se detiene, pero las perspectivas de recuperación siguen siendo limitadas8Dólar estadounidense: la reevaluación de las expectativas de subidas de tipos aumenta los riesgos al alza – MUFG9Bonos del Tesoro de EE. UU.: la sorpresa del IPC dispara los rendimientos – Deutsche Bank


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com
Web: https://www.tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados