

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์สหรัฐปรับตัวขึ้นต่อเนื่อง ขณะโอกาสที่เฟดจะขึ้นดอกเบี้ย 50 เบสิสพอยต์เพิ่มสูงขึ้น
- ดัชนีดอลลาร์สหรัฐพุ่งขึ้นใกล้ 102.52 ขณะที่โอกาสที่เฟดจะปรับขึ้นอัตราดอกเบี้ย 50 เบสิสพอยต์ในเดือนธันวาคมได้รับน้ำหนักมากขึ้น
- วอลเลอร์ เจ้าหน้าที่เฟด กล่าวก่อนการเปิดเผย CPI สหรัฐว่า ตัวเลขเงินเฟ้อพื้นฐานที่สูงขึ้นหรือทรงตัวอาจกระตุ้นความกังวลเกี่ยวกับการปรับขึ้นอัตราดอกเบี้ย 50 เบสิสพอยต์
- CPI พื้นฐานของสหรัฐเพิ่มขึ้นในอัตราที่เร็วขึ้นที่ 0.3% เมื่อเทียบรายเดือนในเดือนตุลาคม สูงกว่าคาดการณ์ที่ 0.2%
ดอลลาร์สหรัฐ (USD) แข็งค่ากว่าสกุลเงินหลักอื่น ๆ ในวันพุธ เนื่องจากตลาดการเงินเริ่มคาดการณ์ว่าเฟด (ธนาคารกลางสหรัฐ) จะปรับขึ้นอัตราดอกเบี้ยในขนาดที่มากขึ้นในการประชุมนโยบายเดือนธันวาคม
ณ เวลาที่เขียน ดัชนีดอลลาร์สหรัฐ (DXY) ซึ่งวัดมูลค่าของดอลลาร์เทียบกับสกุลเงินหลัก 6 สกุล ปรับตัวขึ้น 0.3% มาอยู่ใกล้ 102.52 ซึ่งเป็นระดับสูงสุดในรอบเกือบ 4 สัปดาห์
ค่าดอลลาร์สหรัฐวันนี้
ตารางด้านล่างแสดงการเปลี่ยนแปลงของค่าดอลลาร์สหรัฐ (USD) ในรูปเปอร์เซ็นต์เมื่อเทียบกับสกุลเงินหลักที่ระบุไว้ในวันนี้ ดอลลาร์สหรัฐแข็งค่ามากที่สุดเมื่อเทียบกับฟรังก์สวิส
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.27% | 0.25% | 0.19% | 0.26% | -0.05% | 0.20% | 0.51% | |
| EUR | -0.27% | -0.02% | -0.09% | -0.03% | -0.33% | -0.06% | 0.24% | |
| GBP | -0.25% | 0.02% | -0.06% | 0.00% | -0.31% | -0.06% | 0.26% | |
| JPY | -0.19% | 0.09% | 0.06% | 0.06% | -0.24% | 0.00% | 0.32% | |
| CAD | -0.26% | 0.03% | -0.00% | -0.06% | -0.30% | -0.06% | 0.26% | |
| AUD | 0.05% | 0.33% | 0.31% | 0.24% | 0.30% | 0.26% | 0.56% | |
| NZD | -0.20% | 0.06% | 0.06% | -0.00% | 0.06% | -0.26% | 0.32% | |
| CHF | -0.51% | -0.24% | -0.26% | -0.32% | -0.26% | -0.56% | -0.32% |
แผนภาพสีแสดงการเปลี่ยนแปลงในรูปเปอร์เซ็นต์ของสกุลเงินหลักเมื่อเทียบกัน โดยเลือกสกุลเงินฐานจากคอลัมน์ด้านซ้าย และเลือกสกุลเงินอ้างอิงจากแถวบนสุด ตัวอย่างเช่น หากเลือกดอลลาร์สหรัฐจากคอลัมน์ด้านซ้าย แล้วไล่ตามแนวนอนไปยังเยนญี่ปุ่น เปอร์เซ็นต์การเปลี่ยนแปลงที่แสดงในช่องนั้นจะเป็นของ USD (สกุลเงินฐาน)/JPY (สกุลเงินอ้างอิง)
อะไรทำให้ตลาดเริ่มสะท้อนโอกาสที่เฟดจะขึ้นดอกเบี้ยครั้งใหญ่?
นักวิเคราะห์ของ MUFG ระบุว่า การปรับมุมมองล่าสุดของตลาดคือ “การพิจารณาความเป็นไปได้ที่จะขึ้นดอกเบี้ย 50 เบสิสพอยต์” พร้อมย้ำว่า การเปลี่ยนแปลงนี้ “เพิ่งเริ่มได้รับการพิจารณาในตอนนี้เนื่องจากความเห็นของวอลเลอร์ก่อนรายงาน CPI ไม่ใช่เพราะตัวรายงาน CPI เอง” นักวิเคราะห์ชี้ว่า “ความเห็นของวอลเลอร์ที่ว่า ตัวเลข CPI ที่สูงขึ้นอาจเป็นเหตุผลให้ขึ้นดอกเบี้ย 50 เบสิสพอยต์ ได้จุดประเด็นถกเถียงว่าวอลเลอร์ทราบตัวเลข CPI ล่วงหน้าหรือไม่” ซึ่งมีส่วนผลักดันอัตราผลตอบแทนพันธบัตรระยะสั้นให้สูงขึ้น และทำให้ตลาดปรับคาดการณ์เกี่ยวกับเฟด
MUFG ระบุว่า “ขณะนี้ตลาดสัญญาสวอปอัตราดอกเบี้ยข้ามคืน (OIS) สะท้อนความเสี่ยงบางส่วนที่จะมีการขึ้นดอกเบี้ย 50 เบสิสพอยต์ในวันที่ 9 ธันวาคมแล้ว” หลังจากวอลเลอร์ให้เหตุผลว่า “เงินเฟ้อที่ยังคงอยู่ในระดับสูงและความเสี่ยงด้านพลังงานเป็นเหตุผลให้ต้องกลับลำจากการลดดอกเบี้ยรวม 75 เบสิสพอยต์ ดังนั้นจึงไม่มีเหตุผลที่จะรอให้ผ่านการประชุมสองครั้งเพื่อดำเนินการดังกล่าว”
อย่างไรก็ตาม ธนาคารเตือนว่าไม่ควรสรุปว่าการขึ้นดอกเบี้ยในขนาดที่มากขึ้นกลายเป็นกรณีฐานแล้ว โดยระบุว่า “เรายังไม่เชื่อว่าจำเป็นต้องขึ้นดอกเบี้ย 50 เบสิสพอยต์ในระยะนี้ และคาดว่าสมาชิกส่วนใหญ่จะมองว่าการขึ้น 25 เบสิสพอยต์ให้ผลตอบแทนที่คุ้มค่ากับความเสี่ยงมากกว่า” พร้อมชี้ว่า “เรายังมีรายงานการจ้างงานอีกหนึ่งฉบับก่อนการประชุม FOMC (แต่จะไม่มีตัวเลข CPI เพิ่มเติม แม้จะมีกำหนดเผยแพร่ในวันถัดจากการประชุมก็ตาม)” MUFG เสริมว่า “ตัวเลขที่แข็งแกร่งประกอบกับการฟื้นตัวของราคาน้ำมันดิบหลังจากร่วงลงอย่างหนักเมื่อไม่นานมานี้ อาจเป็นสถานการณ์หนึ่งที่นำไปสู่การขึ้นดอกเบี้ยอย่างแข็งกร้าวมากขึ้น” ซึ่งทำให้ยังมีความเสี่ยงที่ตลาดจะให้น้ำหนักกับการขึ้นดอกเบี้ย 50 เบสิสพอยต์มากขึ้นอีก
ข้อมูลดัชนีราคาผู้บริโภค (CPI) ที่เผยแพร่เมื่อวันอังคารแสดงให้เห็นว่า เงินเฟ้อทั่วไปเพิ่มขึ้นในอัตราที่เร็วขึ้นที่ 0.4% เมื่อเทียบรายเดือน (MoM) ในเดือนตุลาคม สูงกว่าคาดการณ์ที่ 0.3% ในช่วงเดียวกัน CPI พื้นฐาน – ซึ่งไม่รวมหมวดอาหารและพลังงานที่มีความผันผวน – อยู่ที่ 0.3% สูงกว่าคาดการณ์ที่ 0.2%
การวิเคราะห์ทางเทคนิคดัชนีดอลลาร์สหรัฐ
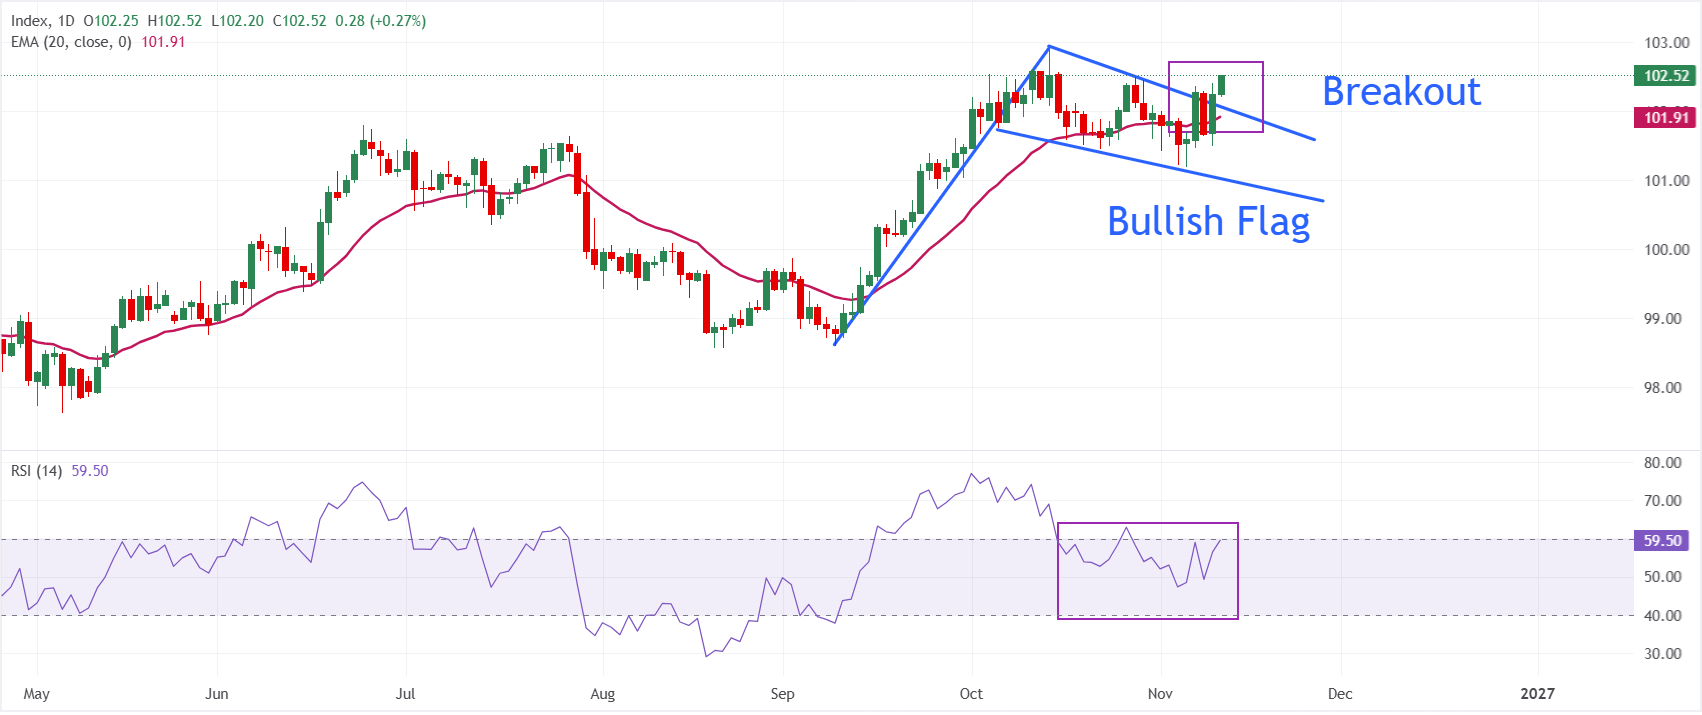
บนกราฟรายวัน ดัชนีดอลลาร์สหรัฐสปอตอยู่ที่ 102.52 โดยยังมีแนวโน้มขาขึ้นจากการยืนเหนือเส้นค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โพเนนเชียล (EMA) 20 วันที่ 101.91 ได้อย่างต่อเนื่อง และการทะลุกรอบรูปแบบธงขาขึ้น (Bullish Flag)
ดัชนีความแข็งแกร่งสัมพัทธ์ (RSI) ที่อยู่ราว 59 ยังคงสะท้อนมุมมองเชิงบวกเล็กน้อย แทนที่จะส่งสัญญาณภาวะซื้อมากเกินไป
ในด้านขาลง แนวรับใกล้ที่สุดอยู่บริเวณ 102.50 โดยมีเส้น EMA 20 วันที่ 101.91 ช่วยหนุนแรงซื้อที่ระดับต่ำลงมา ส่วนด้านขาขึ้น แนวต้านสำคัญที่ชัดเจนอยู่ที่แนวเส้นแนวโน้มขาลงบริเวณ 102.94 หากปิดรายวันเหนือระดับนี้ได้ จะยืนยันแนวโน้มขาขึ้นให้แข็งแกร่งขึ้น และเปิดโอกาสให้การปรับขึ้นในช่วงที่ผ่านมาเดินหน้าต่ออย่างชัดเจนยิ่งขึ้น
(บทวิเคราะห์ทางเทคนิคในข่าวนี้เขียนขึ้นโดยอาศัยเครื่องมือ AI ช่วย เรียนรู้เพิ่มเติม)
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินอย่างเป็นทางการของสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้กัน “โดยพฤตินัย” ในอีกหลายประเทศ ซึ่งมีการใช้หมุนเวียนควบคู่กับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก โดยคิดเป็นสัดส่วนกว่า 88% ของมูลค่าการซื้อขายเงินตราต่างประเทศทั่วโลกทั้งหมด หรือมีมูลค่าธุรกรรมเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่ปอนด์อังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลงเบรตตันวูดส์ในปี 1971 ซึ่งเป็นช่วงที่ระบบมาตรฐานทองคำสิ้นสุดลง
ปัจจัยเดี่ยวที่สำคัญที่สุดซึ่งส่งผลต่อมูลค่าดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และส่งเสริมการจ้างงานเต็มที่ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาสินค้าเพิ่มขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะขึ้นดอกเบี้ย ซึ่งช่วยหนุนมูลค่า USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจลดอัตราดอกเบี้ย ซึ่งกดดันค่าเงินดอลลาร์
ในสถานการณ์รุนแรง เฟดสามารถพิมพ์เงินดอลลาร์เพิ่มและใช้มาตรการผ่อนคลายเชิงปริมาณ (QE) ได้เช่นกัน QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด มาตรการนี้เป็นนโยบายที่ไม่ใช่เครื่องมือปกติ ใช้เมื่อสินเชื่อเหือดแห้งเพราะธนาคารไม่ยอมปล่อยกู้ระหว่างกัน (เนื่องจากกลัวว่าคู่สัญญาจะผิดนัดชำระหนี้) โดยเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ เฟดเลือกใช้มาตรการนี้เพื่อรับมือกับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินโลกปี 2008 โดยเฟดจะพิมพ์เงินดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐ โดยส่วนใหญ่ซื้อจากสถาบันการเงิน ปกติแล้ว QE จะทำให้ดอลลาร์สหรัฐอ่อนค่าลง
มาตรการคุมเข้มเชิงปริมาณ (QT) เป็นกระบวนการที่ตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นที่ได้รับคืนจากพันธบัตรที่ถือครองจนครบกำหนดไปซื้อพันธบัตรใหม่ โดยปกติแล้วมาตรการนี้ส่งผลบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
11.4230: ดอลลาร์แคนาดาอ่อนค่าแตะระดับต่ำสุดในรอบ 4 สัปดาห์ ขณะคาดการณ์ว่าเฟดจะคุมเข้มนโยบายการเงินหนุนดอลลาร์สหรัฐแข็งค่า2เหตุใดนักกลยุทธ์จึงเดิมพันว่าเงินเยนญี่ปุ่นจะแข็งค่า แม้กำลังอ่อนค่าลงเข้าใกล้ระดับ 160.00?3เงินเยนอ่อนค่าเข้าใกล้ 160 เยนต่อดอลลาร์ หลังเงินเฟ้อสหรัฐหนุนคาดการณ์เฟดขึ้นดอกเบี้ย4ราคาน้ำมัน WTI ทรงตัวเหนือ 85 ดอลลาร์ ขณะความหวังต่อข้อตกลงสันติภาพในตะวันออกกลางเริ่มเลือนราง5EUR/USD: ยังคงเคลื่อนไหวในกรอบ ขณะที่ดอลลาร์แข็งแกร่งกว่า – Societe Generale6ดัชนีดอลลาร์สหรัฐปรับตัวขึ้นต่อเนื่อง ขณะโอกาสที่เฟดจะขึ้นดอกเบี้ย 50 เบสิสพอยต์เพิ่มสูงขึ้น7คาดการณ์ราคา Ripple: XRP พักฐานชั่วคราว แต่โอกาสฟื้นตัวยังจำกัด8ดอลลาร์สหรัฐ: การปรับคาดการณ์การขึ้นดอกเบี้ยเพิ่มความเสี่ยงที่ดอลลาร์จะแข็งค่า – MUFG9พันธบัตรรัฐบาลสหรัฐฯ: ตัวเลข CPI ที่สร้างความประหลาดใจหนุนอัตราผลตอบแทนพุ่งสูงขึ้น – Deutsche Bank



เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmgm.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด